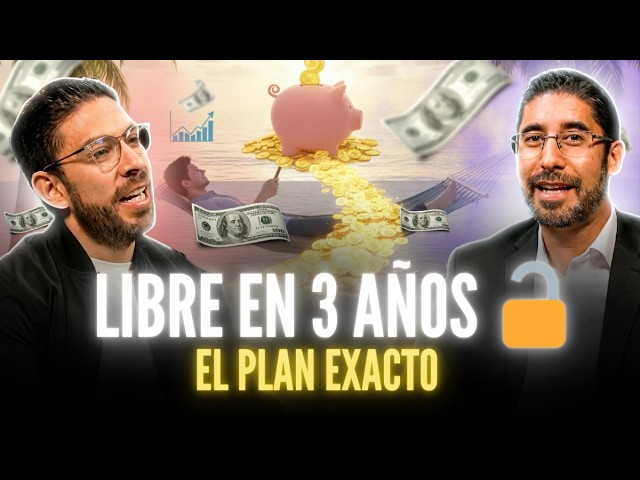
De Deudas a Inversionista: Tu Mapa de Libertad Financiera en 3 Años (Reconfiguración Financiera)
Pues muchas personas que llegan a su libertad financiera, cambian sus hábitos, la manera de hacer las cosas y llega un momento en el que ya lo son, dicen, "Ya tengo el premio." Y empiezan a hacer todo lo que lo que dejaron de hacer por llegar ahí y van para atrás. Tienes buenos o malos resultados, eres responsable del resultado. Muchas veces las personas que más hablan son las que menos dinero y resultados tienen. En el país de las maravillas es decir, "Ya soy dueño de negocio, puedo vivir como rico porque ya soy dueño de negocio." No tiene que generar tu negocio, no creo que el dinero, la la gente le pone mucho estigma, pero el dinero es es simplemente energía, ¿no? Y si tú lo ves como algo positivo, va a una energía positiva y si no, va a ser con una energía negativa. ¿Cómo detectar un fraude financiero de forma fácil? Pues uno de los filtros es que no está regulado, respaldado y consistente. Va a haber muchos retos en las organizaciones porque va a haber muchas empresas pymes que van a perder el juego si no se suben al juego. En empresas altamente rentables, en la bolsa y no te dicen exactamente cuál es la operación que están ejecutando. Entonces, en ese momento corre. Historias de terror tengo un montón. Todo es posible en esta vida si estás dispuesto a pagar el precio. Puede ser controversial lo que estás diciendo y y que bueno que lo dices. Concuerdo contigo. Hoy tenemos una clase maestra con Alejandro Saracho. Él es autor de dos bestsellers y además ha ayudado a más de 10 millones de personas con sus seminarios y entrenamientos de finanzas personales. En este episodio profundizamos en un tema clave que es la libertad financiera. ¿Cómo puedes alcanzarla? ¿Qué inversiones hacer? ¿Cómo optimizar tu presupuesto? Y además hablamos de cómo está utilizando él hoy en día la inteligencia artificial para lograr más con menos. Así que si esto te interesa, quédate a escucharlo. Pues, mi querido Alejandro, me da mucho gusto eh tener esta plática contigo. Gracias por venir a Celeber de Negocios y quiero empezar con una pregunta que en la investigación me llamó mucho la atención y tú dices que la meta de cualquier ser humano es volverse financieramente libre. ¿Por qué dices eso? Bueno, la libertad financiera es llegar a ese momento en el que tienes la posibilidad de poder pagar los gastos de tu estilo de vida a través de los rendimientos de tus inversiones. Muchas personas lo que buscan es generar un millón, 2 millones, entonces como que hablan en términos de millonarios, pero en realidad la libertad financiera es cuando esos rendimientos te pueden pagar tu estilo de vida y no necesitas trabajar, simplemente eh pues puedes vivir la vida bajo tus propias reglas, ya no tienes esa presión económica. Y si revisas la historia de muchos de los grandes inversionistas y millonarios, lo primero que decían es, yo no buscaba ser millonario, billonario o tener este nivel de riqueza. Yo lo que quería era ser libre y de esa forma es la que lo conectamos. Y hay maneras en las cuales tú puedes eh estructurar tu libertad financiera y hacer la realidad, porque muchos piensan que es como una idea esotérica, ¿no? O algo que está bueno tenerlo, pero no es tan real. Es como un sueño, pero en realidad es bastante tangible. Y y hablando de tangibilizarlo, tú mencionas que hay algo, ¿no?, que es el índice de libertad financiera, que creo que está muy relacionado con esto. ¿Puedes platicar un poquito qué es? ¿En qué consiste? Sí, nosotros llevamos eh porcentaje de libertad financiera. ¿Y en qué consiste esto? Pues que muchas personas piensan que la libertad financiera la vas a encontrar de cer a 100, ¿no? En un en una inversión o en un movimiento. Pero la realidad es que la libertad financiera y la riqueza se construye de forma acumulativa. Por lo tanto, uno va a empezar tal vez primero con el 0.1% 1% de tu libertad financiera, luego el uno, luego el 5, ¿no? Entonces va generándose esa acumulación hasta que llegas al 10 al 100% de tu libertad financiera y ahí no acaba el juego. Sí, ya eres financieramente libre en ese momento. En ese momento puedes dejar de trabajar o dejar tu negocio si tú lo decides, eh, y vas a poder pagar los gastos de tu estilo de vida. Pero lo que le digo a la gente es, no te detengas ahí porque hay una siguiente meta que vale la pena eh trabajar, que es el 10x, es cuando tienes eh 10 veces tu libertad financiera. Por ejemplo, si tú neistas 50,000 para vivir al mes, eh cuando eres financieramente libre es cuando tienes rendimientos mensuales de 50,000, ¿no? Eh, ¿qué significaría 10x? Que tienes 500,000 de rendimientos, pero tú solamente gastas 50,000. Cuando llegas a ese momento, lo que sucede es que tu riqueza se empieza a construir de forma automática. Tu velocidad para gastarte el dinero es menor que la velocidad en la que se construye tu riqueza. Y en ese momento pues llegas a ese siguiente nivel. Suena Suena interesante, suena increíble. literalmente la palabra creo que es así y y creo que puede ser muy inspirador, pero al mismo tiempo decepcionar algunos como que lo ven algo como dijiste, esotérico, inalcanzable. Y sé que parte de tu trabajo que haces con tus tres libros, con los seminarios que das, con las comunidades que tienes, es ayudar a la gente con esto. Entonces, ¿cuáles serían los pasos eh que debería de ir siguiendo a las personas para poder lograr esta meta? Porque además sé que tú dices que en 3 años se puede lograr. platícame un poquito eso. Sí, en 3 años puedes volverte financieramente libre. Nosotros hicimos, tenemos muchas metodologías para el manejo del dinero. Eh, para volverte financieramente libre hacemos una secuencia de pasos. El prim el primer paso tiene que ver con cimentar y es tener mucha claridad de dónde estás parado, ¿no? Cuáles son tus finanzas eh personales y tenerlas claras en en cuatro ángulos específicos. Eh, desarrollamos una herramienta que es parte de uno de mis bestsellers que se llama mapa de riqueza. Y en esta herramienta, pues tú revisas cuáles son tus entradas, cuáles son tus salidas y tu flujo de efectivo neto, ¿no? El dinero que llega a mi bolsillo menos dinero que se va de mi bolsillo es igual el dinero que se queda en mi bolsillo. Por el otro lado tienes tus activos menos tus pasivos. Es igual a tu riqueza neta. Es las cosas que tengo menos las cosas que debo, es igual a las cosas que realmente tengo. Y cuando tú pones todos tus números en el mapa de riqueza, tienes claridad absoluta de dónde estás parado. Hay veces que es un desastre, hay veces que es una obra de arte, pero es es tu punto de partida. Una vez que tienes claridad con eso, el objetivo es es empezar a construir eh a lo largo del mapa de riqueza. Por ejemplo, vamos a buscar tener más entradas, vamos a buscar tener menos salidas, vamos a buscar tener más activos de inversión y vamos a tener menos deuda. Eh, y cuando empiezas a trabajar en este proceso, pues pasas por otras etapas que empiezas con cimentar, que es tu punto de partida. Luego vamos una parte que se llama optimizar. en optimizar. Lo que buscamos es mejorar todo lo que tú tienes, ¿no? Si tú tienes un talento, pues vamos a buscar exprimirla a tu talento para que generes más ingresos. Vamos a buscar simplificar tus gastos, por ejemplo, de tus gastos normales, ¿no? De tu presupuesto mensual. Vamos a buscar eliminar la deuda de corto plazo. Vamos a buscar que inviertas en vehículos de inversión que tienen eh mínimo riesgo y que puedes invertir con poco dinero. Una vez que estás optimizado, ya le sacamos provecho a todo lo que ya tienes, vamos a llegar a una siguiente etapa y esa etapa se llama escalar. En esta etapa escalar, lo que buscamos es, por ejemplo, a nivel deuda es eliminar la deuda de mediano y largo plazo. En la parte deuda eh digo, perdón, en la parte de gastos vamos a buscar eh simplificar gastos de la forma en la que tú te gastos emocionales, eh principalmente gastos del día a día. Sí, tú dices, ¿no?, que hay mucha gente que gasta como terapia psicológica o emocional, como terapia. Platícanos alguna anécdota de eso, porque creo que mucha gente es así. Sí, sí. Hay muchas personas que se enfocan más en creo que los gastos de la mayoría de las personas son más gastos emocionales y en estos gastos emocionales lo que hacen es que tratan de compensar un vacío que tienen dentro, que a veces tiene que ver con la satisfacción de qué estás haciendo con tu vida, ¿no? Si ves los estudios de Galup, ¿no? Hay un 80% de personas que no están contentas haciendo lo que hacen en el día a día y un 20% que sí. Entonces, eh hay una gran cantidad de personas que dicen, "Me siento vacío y voy a ir a la terapia de compras. Entonces, vas a la terapia de compras, te llenas de cosas y hay veces que esas cosas ni siquiera las utilizas, solamente necesitas ese satisfactor inmediato de estar comprando algo y sentir que tienes ahí un premio. Y el problema es que cuando no tienes ese control en los gastos emocionales, eh, pues empiezas a sacar dinero de tu vida y luego me dicen, "No tengo dinero para invertir." Y el tema no es que no tengas dinero, el tema es que no estás eh utilizando los controles adecuados en tus finanzas como para que tengas el recurso para después multiplicarlo. Los gastos emocionales son super relevantes y lo que buscamos en esa etapa es revisar esto porque la gente eh hay veces que tiene puntos ciegos y no se controla en la manera en la que maneja su dinero y esa es una parte importante. En la parte de ingresos, por ejemplo, en esta etapa, lo que buscamos es sacarle provecho a a tu expertiz desde este ángulo. Eh, por ejemplo, sabemos que hay distintos modelos, ¿no? Tú y yo estamos en ese modelo, en el modelo de coaching, de capacitación, de consultoría. Son modelos donde si yo soy capaz de generar un resultado, puedo ayudarle a alguien más a generarlo también de uno a uno, ¿no? Uno a muchos y te enseño cómo generar el resultado. Y creo que las personas que están, o sea, cualquier persona eh que está al menos en este planeta es buena haciendo algo y puede ayudarle a alguien más a hacer eso. También en la parte de inversiones, ahí nos enfocamos mucho en inversiones en la bolsa. Le digo normalmente a la a las personas que vienen con nosotros, a nuestros entrenamientos, a nuestros alumnos, que necesitas enfocarte en inversiones que te pagan dividendos. Por ejemplo, en la bolsa hay acciones que te pagan dividendos, hay eh hay ETFs o fondos de inversión que te pagan dividendos, hay REITs que son como fondos, pero pero son de bienes inmuebles que pagan dividendos. Entonces, imagínate que tú ya estás optimizado y en ese momento ganas más dinero, gastas menos, tienes más dinero disponible, tienes menos deuda, tienes más dinero disponible y ahora se lo metes a otro nuevo nivel de inversión. Entonces, incrementa tu porcentaje de libertad financiera. Y el último nivel es el nivel de acelerar, así le llamamos. Eh, y en acelerar lo que creamos son más estructuras. ya tu deuda ya desapareció, tus gastos son gastos bastante simplificados y eh y entonces buscamos crear modelos de ingreso. No todo el mundo necesista a crear un nuevo negocio. Yo pienso que muchas personas trabajando en lo que trabajan o en su propio negocio pueden hacerlo, pero hay veces que dices, "Bueno, creo que estoy para explorar un nuevo negocio. Ya tengo bien controlado mi negocio, entonces quiero explorar un nuevo negocio." Y hay modelos como, por ejemplo, a mí me gusta mucho el modelo de suscripción, el modelo de e-commerce, el modelo de reselling, que no tienes que inventarte algo desde cero, simplemente utilizar un modelo que ya funciona. Y eso lo vemos para las entradas y para la parte de este para la parte de inversiones, nos enfocamos un poco más en en bienes raíces, eh, porque no lo no lo hacemos al inicio porque no tienes tan fácil acceso al bien raíz como cuando ya estás en en una etapa más grande. la etapa de acelerar nuevamente en uno o dos meses ya te vuelves financieramente libre y y una vez que eres financieramente libre vamos a la etapa, yo le digo, te vuelves financieramente libre, pero hay una etapa que se llama mantener, porque he tenido la experiencia ya durante cerca de 15 años que he enseñado de finanzas, de inversiones y de libertad financiera, pues muchas personas que llegan a su libertad financiera cambian sus hábitos, la manera de hacer las cosas y llega un momento en el que ya lo son, dicen, "Ya tengo el premio." y empiezan a hacer todo lo que eh lo que estaban haciendo, lo que lo que dejaron de hacer por llegar ahí y van para atrás. Y entonces el objetivo es cómo lo mantenemos y buscamos mantenerlo, pues teniendo pensando en varios múltiplos ahí nació la idea del 10x y todos los cálculos matemáticos para para ver que esto funcionara. Múltiplos, crear este vehículos de inversión, ¿no? Por ejemplo, yo tengo vehículos de inversión que me pagan mis vacaciones. Entonces, empezar a jugar un poco más con la forma de mantener tu libertad financiera y no necesariamente con irte para atrás. El objetivo es una vez que te vuelves financieramente libre que toda tu vida seas financieramente libre, no como con las decisiones especulativas donde un día lo eres y el día mañana no lo eres. Me pones a pensar muchas cosas ahora con con lo que dices, eh, porque sé que eres ingeniero industrial igual que yo. Estudiamos de hecho en la misma universidad con unos años de diferencia y y te escucho y un poco entiendo lo que puede llegar a decir la gente de mí en mi en mi nicho, ¿no? En marketing ventas, super estructurado, explicando y con una claridad que que creo que hace que la gente pueda sentirse con más confianza de hacerlo. Pero algo que también tú dices mucho y es el tema de las creencias que tiene la gente alrededor del dinero, porque hoy lo estamos hablando como con mucha apertura, ¿no? Y diciendo y las inversiones y tal, pero ¿qué crees que es lo que está deteniendo realmente a la gente de dar ese primer paso y de sentirse inclusive merecedores de esta libertad financiera en un mediano o largo plazo? El tema de la mentalidad y de los pensamientos es una de las limitantes más grandes que hay. Nosotros le llamamos eh hablamos de la configuración financiera y de ahí está tu configuración mental. En el libro de reconfiguración financiera eh escribí de inhibidores y potenciadores de riqueza, ¿no? Porque hay distintas áreas. Me puse a investigar a millonarios y a multimillonarios en ese momento y veía que había algunas áreas que tenían un pensamiento distinto al resto de la población. Ahí sacamos siete áreas en específico. Una de ellas es, por ejemplo, eh tus palabras, cómo te expresas con respecto al dinero. Si tú te expresas en términos de ganar más, de de nuevas oportunidades, pues el dinero va a estar mucho más cerca de ti. Pero si tú piensas que eh aquí en tu pobre casa, por ejemplo, pues tu casa va a ser pobre, porque lo que estás haciendo es que estás dando instrucciones de acción a tu mente subconsciente y eso se va a trasladar en la forma en la que tomas decisiones, tomas acción y tienes un resultado. Otra tiene que ver con la responsabilidad, que esa para mí es muy importante, es ya sea que si tienes buenos o malos resultados, tú eres responsable del resultado. Hay personas que le echan la culpa al gobierno, a la economía, a sus papás, a sus colaboradores, a sus jefes, a quien sea y les cedenos. Pero cuando tú eres responsable, eh, lo que sucede es que pues eres capaz de controlar tanto el mal resultado como el buen resultado y aprender de todo ello. Eh, una de las cosas que otra de las áreas que tenemos se llama círculo cercano, que me parece fundamental y creo que es una de las razones por las que muchos no logran avanzar y es ese es tu socio, tus compañeros, las personas con las que estás interactuando más porque eh pues vas a ser el reflejo de los resultados que generen ellos y también de sus pensamientos. Entonces, si tú tienes a personas cercanas a ti que se quejan del dinero, que tienen menos dinero que tú, que están viendo una catástrofe en el futuro, lo que va a suceder es que va a estar inhibiendo tu generación de riqueza. Pero eh con eso no estoy buscando que se divorcien, ¿no? Que se peleen con el con el socio, que ya dejen de hablar a los amigos, simplemente que tengan un filtro, porque muchas veces las personas que más hablan son las que menos dinero y resultados tienen y los que menos hablan pues son los que pueden tener algo más para aportarte. Y lo que les digo es, ten un filtro y piensa, ¿esa persona tiene los resultados financieros que yo quiero o no? Si no los tiene, pues que entre por un oído y salga por el otro oído. Pero si los tiene, entonces es momento de modelar a la persona y ver qué es lo que puedo aprender de ellos. Entonces es mejor cuando las personas que están cerca de ti pues tienen eh pues tienen más dinero o están viendo oportunidades o están viendo la forma de crecer. Por eso creo tan valioso lo que tú haces también en tu nicho, que es el tema de marketing y lo que nosotros hacemos en el tema de finanzas y de inversiones. Y es que cuando tu círculo cercano no está integrado con las personas que te van a ayudar a potenciar lo que tú quieres, tienes que buscar un círculo cercano que sí lo haga y en esos círculos cercanos vas a crecer y después tu círculo cercano, en lugar de que tú lo estés presionando para que crezcan, ellos te van a voltear a ver y van a decir, "¿Qué estás haciendo? ¿Qué estás haciendo? Quiero lo mismo que tú." Entonces, vas a volverte un faro de luz que inspira la vida de los demás en lugar de ser alguien que está presionando a todos para que estudien y para que mejoren sus vidas. Entonces, el merecer tiene que ver con la forma en la que tú estás pensando y también con la manera en la que te comportas con respecto al dinero. Y hay uno que me gustaría mencionar más para no aventarme todos, ¿no? Eh, y tiene que ver con la con la importancia. Eh, cuando estamos en un evento y y les hablo de este de este de este punto que tiene que ver con la importancia del dinero, eh hay personas que piensan que es más importante la salud, es más importante el amor, es más importante eh pues las relaciones personales y yo creo que es distinto, es todos son importantes en distintos compartimentos, uno no es mejor que el otro porque cuando entendemos y al menos esa es mi visión de todo lo que hago, ¿no? gente que que hace sintonía con esta filosofía es gente que está conmigo mucho tiempo y los que no, pues hoy nos vemos y ya después no nos vamos a ver. Y es porque yo creo que todo el mundo viene aquí con un propósito de vida a este planeta. Todo el mundo tiene talentos eh que vas desarrollando a lo largo de tu vida y tú vienes a a agregarle valor a la vida de los demás a través de tus talentos. Venimos todos a servir. Y lo que pasa con el tema del dinero es que el tema del dinero es una válvula de presión para que tú puedas sacar tus talentos al y ayudar a los demás. cuando te vuelves financieramente libre, pues ya no tienes esa válvula de presión y ves de qué forma tú eres más eh útil en el mundo y en el planeta, en la arquitectura universal, si lo queremos ver desde ese ángulo. Y cuando regresamos al punto de la importancia, el dinero es importante, pues claro que sí, porque el dinero es el amplificador de tus talentos. O sea, tú tienes un recurso que te va a ayudar a amplificar las cosas que tú haces y si lo alineas muy bien, vas a poder hacer cosas maravillosas y creo que todo el mundo viene a aportar algo valioso en la arquitectura universal a través de sus talentos. Por lo tanto, sí, el dinero es importante. Me encanta, me encanta. Creo que con no creo más bien concuerdo 100% con con esa visión, ¿no? Y que todos podemos servir de alguna manera y no entender que por servir todo significa que todo el mundo tiene que enseñar o dar cursos. servir a tu a tus a tu comunidad cercana es suficiente. Eh, dentro de este mismo tema, hay una pregunta que quiero hacerte, que es, ¿qué idea popular crees que hoy existe acerca del dinero que está haciendo más daño que bien a la comunidad sobre todo emprendedora? Algo que la gente está repitiendo y que se piensa del dinero y que tú crees que no debería de ser así. Bueno, yo pienso que en estos momentos eh hay una percepción de que la gente rica es una gente mala. La gente rica es mala, ¿no? Y la forma en la que te configuras pues es con las personas más cercanas a ti o con las que tienes más influencia o impacto, las que tienen más influencia en ti en realidad. Y estos pueden ser padres, hermanos, abuelos, maestros, líderes, religiosos, políticos y medios. Y ahorita creo que en el ámbito político, sin profundizar tanto en ese tema, está más la conversación de que eres una mejor persona si no tienes los recursos. Ajá. Entonces, ¿para qué uno se esfuerza? Internamente todos queremos ser buenas personas. Claro. Y si tú asocias una persona rica con una persona mala, entonces tú no quieres ser una mala persona. Entonces vas a sabotearte todas las veces que sea necesario para no ser una persona mala. Pero si tú ves una persona rica como una persona admirable que cambia vidas, que impacta la vida de los demás, que genera una transformación en el proceso de crecimiento de la economía, de las empresas, de las familias, de toda su comunidad y todo el ecosistema en el que esté involucrado y que siempre está buscando la forma de de darle más a todo el universo donde esté involucrado. Entonces, lo vemos como un ser inspirador y como una persona buena. Entonces, nos conectamos con ese proceso. Yo creo que ahorita eh ese tipo de conversación no es favorable. Aparte estamos en un país que es un país hermoso. Estamos en uno de los mejores momentos que podemos tener en una en un en la historia de un país que es un bono demográfico. Es cuando el grueso de la población es población económicamente activa y están buscando crecer, avanzar y progresar. Cuando tú estás en un país eh como el que estamos eh con este bono demográfico, tenemos el la oportunidad de ser una gran potencia mundial. Siempre y cuando se estimule el emprendimiento, siempre y cuando se estimule la generación de dinero, la generación de resultados, la generación de valor, pero cuando la conversación es distinta y lo que se está promoviendo más es, "No te preocupes, si tú no puedes, yo te doy." Estira la mano y yo te doy. Entonces llegamos al esquema del conformismo y no el esquema de voy a estar dispuesto a pagar el precio, a esforzarme por ser mejor y por estar en una mejor posición, porque en una mejor posición puede ayudar a más personas, puede ser controversial lo que estás diciendo y y que bueno que lo dices, concuerdo contigo, ¿no? Quisiera entrar en un tema que que creo que es un dolor grande y seguramente lo has visto con con alumnos tuyos y es el diferenciar las finanzas y los ingresos del negocio de los personales. ¿Cuáles serían los básicos que una persona debería de tener con esto? Eso es fundamental. De hecho, ese es uno de los principales retos que tienen los dueños de negocio, porque todo el mundo empieza siendo un postcolaborador, ¿no? O la mayoría empieza a ser un operador, un postcolaborador y empiezas a combinar tus ingresos personales con los ingresos del negocio y tus gastos personales con los gastos del negocio y se vuelve un caos. Y es muy fácil diferenciarlos, es solamente entender que los gastos personales se manejan con un presupuesto mensual y los gastos del negocio se manejan con un estado de resultados, ¿no? Ahora, eh, y bueno, ahí tienes el control. Ahora, ¿cómo se combinan y cómo se separan? Bueno, el presupuesto mensual tiene que ver con todos los gastos que tú haces en el en tu día a día, bueno, en realidad en tu mes, porque es presupuesto mensual. Todos los gastos que tú haces para tu persona, los que tú requieres para tu estilo de vida y pueden ser 10, 15, 20, lo que sea, no, cinco, me da igual. Pero tú tienes una delimitación. Una vez que tienes esa delimitación, tú tienes que asegurarte que tu negocio te pague de sueldo esa cantidad para que tú puedas vivir tu estilo de vida. Eh, quiere decir que que cuando tienes un negocio ganas dos veces, ganas con tu sueldo que paga tu estilo de vida y con la utilidad. Entonces, tu juego va a ser que no que el negocio se dedique a pagar, ¿no? A que tú seas la fuga del negocio, sino que tú te dediques a crecer el negocio, crecer la utilidad y sí tendrás ese premio. Cuando no lo separan de esta manera, lo que empieza a suceder es que los negocios cada vez tienen menos margen porque le empiezan a implastic, pero es que esto como que no funciona. El negocio debería dar más. Sí, pero separa los gastos que tienes del negocio y te vas a dar cuenta que ahí están tus chuchulucos, ¿no? Ahí está el viaje acá y el restaurante de no sé qué. Entonces, no está mal que el negocio esté a tu servicio. Lo importante es de que puedas separar bien los gastos y sepas que una parte la va a dar la utilidad y la va a pagar la utilidad y la otra va a ser tu sueldo. Entonces, cuando separas esas dos cosas, eh, ya te das cuenta si tu negocio hace sentido o no ha sentido. Pero hay veces que no has sentido y eso es la parte importante. Y que creo que lo mencionaste partes de mi presupuesto mensual personal. necesito 50,000 pes, por decir un número. Y entonces tú dijiste, bueno, y ese es el sueldo que te tiene que pagar el negocio, pero falta que el negocio tenga la capacidad como negocio de poderte pagar ese sueldo, ¿no? Y creo que ahí es donde hay muchas, pues, no sé, distorsiones de la gente. Claro. Y ahí es cuando te das cuenta si el negocio está haciendo sentido o no está haciendo sentido y si tus gastos son demasiado altos o nom. Mm. Porque hay veces que pienso que los dueños de negocio desde que emprenden a veces van al país de las maravillas, ¿no? Y en el país de las maravillas decir, "Ya soy dueño de negocio, puedo vivir como rico porque ya soy dueño de negocio." No, tien que generar tu negocio, ¿no? Hay que construir el modelo de negocio, hacer marketing y ventas, escalarlo, asegurarte que tienes ingresos continuos recurrentes, tener equipo de trabajo que lo soporte y asegurarte de que tienes un balance entre entre esos dos elementos y que pues tú también puedas tener el premio, ¿no? Porque luego también por el otro lado hay dueños de negocio que pues son son más esclavos del negocio que este que dueños del negocio y y creo nos pasa mucho. Bueno, hablo por mí, no no no te incluyo, pero sobre todo cuando el negocio depende mucho de una marca personal, hay que hay que encontrar esa parte. Eh, ahorita, si quieres platicamos de eso y la pregunta siguiente que tengo para ti, que está alineada es, ¿cómo el objetivo final de un negocio debería de ser que sea un activo, no? a tu servicio y no un autoempleo. ¿Cómo cómo puede una persona que hoy dice está muy consciente de que tal vez su negocio es un autoempleo? Y también creo que en México no tenemos la misma cultura empresarial que en Estados Unidos, ¿no? Que yo escucho y veo que los negocios se flipean como si fuera los compran y venden y eso no no existe realmente a ese nivel y a esa facilidad en México. ¿Cómo debería? ¿Cuáles serían esos pasos para convertir un negocio que tal vez hoy es un autoempleo bien pagado en un verdadero activo que te genere a ti como como negocio? Pues eh hay una métrica importante que te permite saber si estás o no estás en ese lugar y es que el negocio funcione contigo sin ti y a pesar de ti completamente, ¿no? Entonces uno empieza como emprendedor y empieza eh a contratar a sus primeros colaboradores, pero en realidad los colabores son un poco más como ayudantes del emprendedor, ¿no? Y el emprendedor dice todo lo que tiene que suceder y él es el dueño de todos los balones, ¿no? Solamente dice, "Tú haz este pedacito, este pedacito." Después de eso empiezas a crearle un poco ya más de estructura y de sistemas al negocio, pero eso se lleva un rato porque primero tienes que generar tracción con el producto, ¿no? Es decir, que el producto sea un producto que tú producto o servicio que tú vendas realmente alguien lo quiera comprar y esté dispuesto a pagar algo que tenga un buen margen, que te permita crear un negocio, ¿no? Después de eso hay que escalarlo para ver si hay suficiente volumen, ¿no?, de personas que quieren este servicio y ese valor para eh hacer la contraprestación. Y una vez que empieza a suceder esto, ya tienes algo que funciona eh pues de una manera un poco más predecible, sin conociendo que los negocios no son predecibles, ¿no? Eh, tienen cierto grado de predicilidad y una vez que tienes ese momento, es momento de crearle sistemas y estructuras. eh armar tu modelo de negocio, armar tu sistema de marketing y ventas, desde nuestra experiencia esa es la mejor forma de hacerlo, o sea, tener los dos integrados y empezar a crear una estructura que haga que se operen todos los pedacitos de tu negocio, tanto a nivel operación como a nivel comercial. Cuando eso empieza a suceder, entonces el negocio empieza a funcionar sin ti. Ya te vuelves no el operador del negocio, sino más bien como el coordinador y director del negocio. Eh, y después de eso ya se trata de tener esa forma de gestionar el negocio desde eh el ritmo de resultados. Nosotros utilizamos una algo que se llama flujo de reuniones y yo con una reunión de 15 20 minutos todos los días puedo gestionar el negocio. No requiero mucho tiempo, eh, porque en esa reunión se generan ciertas cosas, eh, se ven prioridades, se ven KPIs y en ese momento sabemos qué es lo que está pasando. Cada quien se va con las actividades que tiene que hacer en el día y es suficiente. Cuando ya está estructurado puedes llegar a ese nivel, pero cuando no está bien estructurado, pues no puedes llegar a ese nivel y llega un momento en el que pues tú eres sustituible porque ya no depende de ti la venta, ni depende de ti la operación, ni depende de ti la atención, ya toda la estructura lo está implementando, ya tú eres sustituible y puede haber alguien que gestione el negocio y tú te vuelves más como el el inversionista del negocio, el dueño, el Sí. y que te da una visión distinta, ¿no? Desde desde afuera de la cancha puedes ver otras oportunidades o o cómo crecer. En inglés está muy claro, como trabajar in the business, on the business es diferente. En español creo que es un poco cómo lo definiría esa parte, ¿no? No trabajar en el negocio, sino para el negocio. ¿Cómo podría? Pues tal vez no dentro del negocio. Ajá. Ajá. O sea, no dentro del negocio, sino en el negocio, en el desarrollo del mismo. Y ahorita mencionaste un poco, pero quiero quiero como con toda la estructura que puedes darle es, ¿cuáles son estos tres sistemas que debe de tener un negocio para poder funcionar sin el dueño? Sí, tienes que tener muy claro, por ejemplo, el flujo del producto, ¿no?, que tiene que ver con el sistema de la operación, desde cómo se construye el producto o el servicio y cómo se entrega el producto del servicio. Entonces, tiene que esto estar muy claro. Otra de las cosas que tiene que estar claro es el flujo del mensaje y es el sistema de marketing y ventas, ¿no? Cómo llegas el mensaje y cómo conviertes ese mensaje lo llevas directamente al al cliente de valor y y cómo conviertes el mensaje en una venta de tu producto, ¿no? Y el tercero tiene que ver con un flujo del dinero. y qué es lo que pasa? ¿Cómo captas el dinero y cómo lo distribuyes en toda la operación para que se haga un ciclo nuevamente? Eh, a mí me gusta mucho el modelo de Business Model Canvas. Eh, creo que hay algunas cosas que vale la pena ajustar, ¿no? Porque en mi experiencia que antes de dedicarme a todo esto me dedicaba a desarrollar nuevos negocios en compañías transnacionales. Entonces, eso de armar modelos de negocio, armar esquemas era algo que era que nada más para hacer para hacer un paréntesis, el objetivo era que esas nuevas unidades mínimo generan 10 millones de dólares al año, ¿no? Eso está interesante porque lo ves des perspectiva distinta, pero me interesa mucho escuchar cuál es eh yo conozco bien el business model canvas, quien no lo conozca que vaya, lo googlee, lo vea, pero ¿cuáles son las cosas que crees que podrían mejorarse o cambiarse? Pues eh una estructura que a mí me ha funcionado durante muchos años y me ayuda tanto a las personas que están iniciando como las que ya tienen negocios que tienen un poco de desorden es eh la primera parte tiene que ver con producción, ¿no? La segunda parte tiene que ver con tu oferta, es tu sistema de oferta, que sería tu embudo de alguna manera, ¿qué tu primero? Marketing y ventas. La otra es cómo haces para eh todo el flujo. Desde, por ejemplo, en la oferta nosotros manejamos el primer producto, que es un producto gancho, que es como un lead magnet, el segundo es tu producto estrella, que es tu producto principal, y después tienes tus productos margen, que son todos los productos complementarios o los productos premium y VIP. Y cada uno de ellos tiene una forma en la que lo vas a impactar, ¿no? Vas a tener un mensaje para ofrecer tu producto gancho, vas a tener un medio, vas a tener también un grupo, un segmento al cual se lo vas a ofrecer, que al inicio es el segmento donde estás enfocado. Después ese mercado se convierte en prospecto y ese prospecto le ofreces tu producto estrella, que sería el producto principal. Luego ese prospecto se convierte en cliente y ese cliente le vas a ofrecer tu producto este margen que sería el recurrente. Entonces ese sería el sistema que está ahí. Entonces, en la estructura del Business Model Canvas tienes la forma en la que lo produces, la manera en la que tienes estructurada tu oferta y la manera en la que entregas el marketing, ¿no? Eh, una vez que tienes esa parte, la entrega está en dos partes. Uno es en la entrega del marketing y la otra es la entrega de el producto o el servicio, que sería ya sea una distribución del producto o ya sea eh una entrega del servicio, porque el servicio es es en vivo, es la hora de la verdad. En un evento, es la hora de la verdad. Yo lo cuando a veces hay bloopers en los eventos digo, estamos en vivo, es la hora de la verdad, vamos a resolverlo y vamos a continuar. Un producto es mucho más manejable. Después de esto viene el tema de la entrada, ¿no?, que es la entrada del dinero y después viene la salida del dinero y después vienen las áreas de soporte. En las áreas de soporte tiene que ver mucho con recursos y competencias. Eh, y me he dado cuenta que cuando conectas todos esos elementos, lo que sucede es que sí creas realmente un circuito que le das una vez la vuelta y genera dinero, le das la vuelta y genera dinero, le das la vuelta y genera dinero. Y si lo mapeas con los costos y los eh los precios relacionados con todo, puedes sacar bien el margen de tu organización. Eh, es es hermoso. Tú que eres estructurado, eso es hermoso. Es apasionante. Me gusta, me gusta. Se escucha Se escucha como algo que puede dar mucha claridad y claridad es poder, sin lugar a dudas. Eh, bueno, creo que hemos hemos tocado bastante ahorita temas de estructura en un negocio, el tema de definir un salario, todas estas cosas que sin duda son muy importantes. Y quisiera entrar al área de inversiones, que también es algo en lo que sin lugar a dudas eres un experto, pero antes de entrar a inversiones, quiero hacerte una pregunta. ¿Qué debería enfocarse más la gente? ¿En aumentar sus ingresos o en disminuir sus gastos? Hm. Pienso que disminuir tus gastos es algo que tú puedes controlar, eh, porque tú puedes decidir dónde vas a ubicar tu recurso, ¿no? Es como si cada peso que tienes o cada dólar que tienes sea un soldado y tú dices, "Tú vas a esta batalla y tú esta batalla y tú eres el CEO de tu dinero." Y es posible que decidas comprar esto, comprar lo otro, ¿no? Entonces puedes simplificar. Cuando la gente se concentra en la simplificación, puede quitar desperdicios. No quiere decir ahorcarte, lo que quiere decir es quita todos los desperdicios que no te están funcionando y simplifica tus gastos. Si una vez que simplificas los gastos, para mí el segundo paso sería incrementar los ingresos, porque hay veces que simplificando los gastos tienes recursos que te van a ayudar a potenciar tus ingresos, por ejemplo, con el marketing ads y tienes un montón de cosas, también lo puedes llevar a inversiones, pero es simplificando los gastos. Sé que muchas personas no quieren simplificarlos y les da miedo tener un presupuesto o porque se sienten controlados, ¿no? O con el la soga en el cuello. Pero mi reflexión es si una organización invierte millones de dólares en el control de las salidas de dinero, ¿por qué tú no te enfocarías en la controlar las salidas de tu dinero? Y si lo logras controlar, eh, yo pienso que eso te da libertad porque te hace involucrarte con tu dinero. Eh, cuando el dinero te controla a ti es cuando eh cuando tú no sabes ni siquiera cuánto tienes ni cuánto debes, ¿no? Empieza el día y sabes que tienes dinero, termina más bien el mes y sabes que tienes menos dinero que al inicio, pero en el intermedio entre el inicio y el final es todo un misterio. Sí, sí, sí. Es un hoyo negro. Es un hoyo negro. como le llamamos nosotros el triángulo a la de las bernudas financiero, ¿no? Porque no sabes qué es lo que pasó ahí, pero cuando tú sabes qué es lo que está sucediendo, en realidad te empodera y entonces te estimula para generar más. Creo yo que las dos tienen que estar claro eh acompañadas, porque si no solo estás simplificando, simplificando y está delimitado qué tanto puede simplificar y y lo que puedes ganar es ilimitado. Eso eso es lo que yo estaba pensando. El simplificar gastos no te va a llevar a una libertad financiera por sí mismo, ¿no? Porque te va a ayudar, te va a ayudar, pero no te va a resolver todo. Pasa lo mismo en una organización. Si hay un problema macroeconómico, un problema en el país, lo que va a pasar es que las empresas primero quieren recortar nómina, ¿no? Y así recortan gastos, pero pueden recortar hasta cierto nivel antes de que colapsen. Entonces, no solamente pueden recortar gastos, tienen que enfocarse en creen más fuentes de ingreso, encontrar una manera de encontrar distintos ángulos. Eh, entonces el ingreso es importante. Pero te voy a poner un ejemplo con la libertad financiera, como como por definición la libertad financiera la alcanzas cuando tus ingresos pasivos son superiores a tus gastos de vida, tus gastos de vida los sacas con un presupuesto mensual. Ahí tienes cuánto gastas al mes. Y qué es lo que va a pasar? Que tú vas a tener ingresos pasivos, que son los rendimientos de tus inversiones. Estos rendimientos van a depender de cuánto dinero tienes invertido y a qué tasa para que te genere un rendimiento. Ahora, si tú tienes gastos de 50,000, pues vas a necesar más rendimientos para llegar a 50,000 y volverte financieramente libre. Si tienes gastos de 30,000 va a ser más rápido. Si tienes gastos de 20,000, pues mucho más rápido. Y cuál es el mensaje que le da a las personas simplifica, quita todos los desperdicios y vamos a tener un presupuesto bien optimizado. Por eso la primera etapa se llama optimizar. Bueno, la segunda etapa de mi proceso, ¿no? De cimentar, optimizar, acelerar y eh eh escalar, acelerar y mantener. Eh en optimizar lo que queremos es que tu presupuesto esté bien optimizado, porque cuando eso está así, entonces puedes eh enfocarte realmente en el crecimiento, pero cuando no, pues cada dinero que cada peso, cada dólar que llega a tu gasto mensual es un dinero que pierde simplemente porque no te diste cuenta de eso. Entonces me parece que es muy importante el control de las salidas. Está interesante y no lo había pensado desde la parte de que la gente no le gusta sentirse controlada y dije que iba a hablar de inversiones, pero hay otro tema aquí importante que es, ¿cómo recomiendas o qué problemas has visto que hay a nivel pareja con esto? O sea, con el tema de generar un presupuesto cuando los ingresos son compartidos, pero no al mismo tiempo? ¿Qué qué recomendación podrías dar a una pareja en la gestión de sus finanzas personales para lograr esta libertad financiera? Primero tiene que tener claridad de varias cosas. Eh, me acuerdo mucho de una pareja que se acercó conmigo, me dice, "Ya nos vamos a casar, ¿qué recomendad nos das antes de que nos casemos?" Bueno, tienen que tener una una cena romántica donde hablen de temas de dinero también y que sea natural para ustedes hablar del tema de dinero. Creo que el dinero la la gente le pone mucho estigma, pero pero el dinero es es simplemente energía, ¿no? Y si tú lo ves como algo positivo, va a una energía positiva y si no, va a ser como una energía negativa, pero es completamente neutro. Y cuando hablas naturalmente del dinero, creo que es más fácil. Ahora, uno tiene que saber cuál es la historia del dinero de la pareja, porque de acuerdo a eso es la forma en la que se va a comportar, ¿no? Y puedes tener una personalidad de gastador, de ahorrador, de vacío, de monje, ¿no? Entonces, entre los que ahorran y dicen, "Yo lo ahorro porque quiero protegerme." Pero, ¿por qué lo quieres proteger? Pues porque hubo tal vez escasez. Entonces, ¿tú crees que se puede ir el dinero? Porque hubo alguna situación complicada donde se quedaron sin dinero en la familia cuando era pequeño. El gastador hay veces que estuvo muy restringido y dice, "Yo quiero vivir la vida porque la vida se vive una vez." No, el evasivo es el que tal vez hubo algún dolor o alguna situación o algo de seguridad con el tema del dinero, que dice, "El dinero no lo quiero ni ver." Entonces como que va de todo lo que tiene que dinero y el monje es el que te dice así como que Dios se lo pague, ¿no? No cree que es demasiado espiritual como para involucrarse con el tema del dinero. Entonces dependiendo de tu historia y de tu configuración, bueno, la configuración de la familia, pues va a tener cierta personalidad para el manejo del dinero y eso te va a permitir entender si tú eres un gastador y tu pareja es una ahorradora y entonces el conflicto no es un conflicto entre por qué gastas y por qué te gastaste el dinero, ¿no? sin el conflicto es esto me hace sentir libre y para el gastador y el otro es esto me hace sentir seguro. Es seguridad contra libertad y es una conversación que es mucho más fácil de llevar seguridad contra libertad que el por qué tomamos esa decisión. Creo que todos tienen que tener claro su mapa de riqueza, es decir, cuánto tienes que saber cuánto dinero gana, cuántos son sus gastos, cuáles son sus deudas y cuánto tiene invertido. ¿Por qué? Porque estás comprando esa historia antes de casarte. Y si tú no sabes que está endeudado, pues tú cuando haces esto estás comprando la deuda también. Esa volver parte de tu vida. Si tú sabes que tiene inversiones, sabes que tiene cierto nivel de protección. Si tú te estás dando cuenta que están gastando de manera importante, pues tú vas a ser parte de ese juego también y tal vez tú eres el ahorrador, pero tus ahorros se van a ir al gasto de la pareja, ¿no? Entonces, es importante conocer eso. Y desde mi óptica tenemos que pensar en el futuro también, ¿no? Es un poco pasado, presente y futuro. Y en el futuro es, ¿cuáles son tus proyectos? Porque es posible que tu pareja quiera estudiar una maestría o es posible que quiera hacer un viaje. Tienes ciertos sueños. Tú tienes sueños y el objetivo como pareja desde mi óptica es utilizar el dinero más bien como un sí, un amplificador de tus sueños, pero es es el que alimenta es eh es la gasolina que alimenta las cosas que tú quieres hacer. Entonces, en algún momento será enfocarnos en lo que quiere tu pareja, en otra ocasión lo que quiere lo que quiere la otra parte. Eh, pero así todos podemos crear un proyecto en conjunto donde el dinero potencie en nuestros sueños la meta y lo que queremos vivir. Pues ya saben, platiquen para ver si es monje, gastador, ahorrador o qué. Y mientras te escuchaba, pues claro. Y y creo que también las personas vamos cambiando conforme va avanzando la vida y a veces somos gastadores y a veces somos monjes y y creo que que hay esas etapas y qué padre que las mencionaste porque creo que vale mucho la pena ubicarlas. Ahora, entrando en el tema de inversiones, ahora sí vamos a hacerlo primero muy sencillo y más básico y y después me gustaría entrar un poquito más complejo para gente que tal vez ya tiene algún tema de inversiones, algún portafolio. ¿Cuál sería la primera recomendación en cuanto a en qué vehículo invertir y cuánto debería de ser de su porcentaje de ingresos para poder aspirar a esta libertad financiera de la que hablamos? Bueno, lo primero eh normalmente en un sistema de administración del dinero necesitarías dedicarle a tus inversiones eh al menos el 10%, idealmente el 20 y preferentemente todo lo que puedas, ¿no? Entonces, en la medida que Pero date, o sea, si nos damos cuenta de la estructura de que estamos platicando ahorita, tú vas a tener gastos y vas a tener ingresos. En la medida en la que disminuyes tus gastos y tus ingresos incrementan, entonces cada vez tus gastos representan una menor proporción de tus ingresos, ¿cierto? Al inicio tal vez para muchos es el 110%, ¿no? Están sobrepasados y están pagándolo todo con deuda porque cuando tienes más gastos que ingresos, todo lo compensas con la deuda y después de esto están al 100%. Tal vez empiezan a simplificar y están al 80, ganan más dinero, gastan menos y están al 50 y llega un momento en el que pueden tener tal vez el 10% de de sus eh ingresos son sus gastos, ¿no? Para mí es menos del 5% de mis ingresos, mis gastos. Eh, esto te permite invertir más y eso te permite acelerarlo, pero al menos para todos los que están iniciando un 10%. Va, una vez que tenemos claro el porcentaje, que es lo que le vamos a meter de nuestros gastos, hay que la siguiente etapa es entender cuál es tu perfil de eh cuál es tu personal, no, perdón, tu perfil de inversionista, porque el hay distintos perfiles de inversionista. Eh, hay inversionistas que son conservadores, hay inversionistas que son moderados, inversionistas que son un poco más agresivos. Los conservadores están buscando la protección de su inversión, los moderados están buscando balancear entre la protección de la inversión y un poco más de ganancia. Y los arriesgados son los que están buscando tener la ganancia posible, aunque tengan el riesgo de perder una parte. No ante el conservador es ya está en una edad más avanzada o está iniciando y está con miedo. El moderado es donde casi todo el tiempo está. Yo soy moderado. Y el arriesgado es cuando eh no tienes tantos compromisos. Tal vez eres soltero o tienes un ingreso muy muy alto y tienes como un remanente muy muy grande y quieres experimentar nuevas cosas. Entonces, hay que conocer la personalidad del dinero porque dependiendo de tu personalidad vas a ubicarlo. Eh, muchas me dicen, "¿Cuál es la inversión? Tengo 100,000 pesos." Le digo, "No se trata de la inversión, se trata de de cuál es tu perfil de inversionista. Una vez que tienes tu perfil, vamos a ubicarlo. Una vez que tienes claro el perfil de inversionista, lo vamos a ubicar en cuatro compartimentos. Hay cuatro compartimentos en un portafolio de inversión. Las personas luego están pensando esta inversión y esta otra inversión y esta otra inversión, pero en realidad tienen que tener un orden y un equilibrio dependiendo de tu de tu perfil de inversionista. Entonces, eh los compartimentos son los siguientes. Vas a tener bonos, que es deuda de largo plazo. Yo presto dinero y me regresan un interés y el largo plazo es 3 años, 5 años, 10 años, 20 años, 30 años, no es un largo plazo. Vamos a tener cash que tiene que ver con deuda de corto plazo. La deuda de corto plazo es, yo presto dinero a un mes, 3 mes, 6 meses, hasta 12 meses. Corto plazo es 12 mes, pero ahí yo presto y recibo un interés. Eso le da estabilidad a tu portafolio. Luego, del otro lado, tenemos otros dos compartimentos que le van a dar crecimiento a tu portafolio de inversión, donde tenemos bolsa, bolsa, eh, que la bolsa es el mercado de capitales, ¿no? Y distintas variantes que hay y distintas maneras de invertir en eso y eso le va a dar crecimiento. Y la otra son alternativos, que es la última, donde están bienes raíces, dónde están distintos activos digitales y hay un montón de alternativas y metales, por ejemplo, ahorita que le está yendo muy bien. Entonces, ¿qué es lo que va a pasar? dependiendo de tu perfil vas a tener más cargado la parte la parte de estabilidad que es bonos y cash o bolsa y alternativos, ¿no? Entonces, una vez que tenemos claros los cuatro compartimentos, ahora sí vamos a elegir cuáles van a ser los instrumentos que le voy a poner a cada compartimento. Si yo fuera una un inversionista novato, estoy empezando en este juego, pues lo que buscaría es hacerlo lo más simple posible. Nos vamos a enfocar en elegir inversiones que tienen tres características que son reguladas, respaldadas y consistentes. ¿Qué quiere decir esto? que hay alguien que las regula, porque los que no son regulados es donde tienes todos los todas las historias de terror que me llegan es son inversiones no reguladas que son 90 empresas privadas. Ahorita si quieres hablamos de fraudes financieros y de ese tema porque son abundantes, ¿no? Y si podemos entregar el mensaje a los que nos ven porque fantástico. Claro. Reguladas, respaldadas porque hay inversiones que las respalda el gobierno, un seguro o hay algo que lo respalde, ¿no? Una calificación. y consistentes es que estamos buscando para la libertad financiera buscamos tener rendimientos que sean consistentes, no rendimientos que hagan picos, no muy altos y bajos, altos y bajos, es decir, no tan especulativos, sino más bien consistente. Entonces, contemplando esas tres características, en bolsa, perdón, en bonos, yo lo que elegiría sería un bono gubernamental. El bono gubernamental te protege hasta 10 millones de pesos. Eh, el el lo te protege el banco, el gobierno federal te protege 10,00,000ones de pesos. Entonces, eso quiere decir de que es lo último que pierde, ¿no? Es lo último que va a pagar el gobierno, va a dejar de pagar el gobierno el bono gubernamental. Van a perder primero otro tipo de cosas antes del bono gubernamental. Eh, ¿qué haría con la parte de cash? me iría a setes, ¿no? Y en que ahí hay ahí, perdón la interrupción, pero creo que varios les está pensando, es tú también considerarías, por ejemplo, ahora que hay tantas sofipos, ¿no? Como Story, como otras donde puedes tener ahí tu dinero casi con liquidez diaria y está generando un ingreso muy similar a setes, ¿lo consideras como un igual o no? Por la protección que hay. tiene eh está en ese mismo compartimento. Yo es de las inversiones que recomiendo, o sea, las ofipos, Noric Clar, Finsus eh y Super Tasas. Eh, me parece que son las cinco grandes que tenemos. Y la diferencia que tienen las dos es que el nivel de protección de de todo lo que es deuda gubernamental son 10 millones y ellos te van a proteger eh te van a proteger como 200 300,000 40,000 o 20,000 40 25,000. Ah, ni una ni otra. Okay. Sí, 25,000. Entonces te protegen menos. Entonces, ¿qué es lo que pasa cuando ya tienes más de esa cantidad? Ya tienes 2 millones de pesos, pues que ya recorriste todas y ya te sobra dinero y tienes que ubicarlo en otro lugar. Entonces ahí es donde puedes contemplar la deuda gubernamental. Yo lo que les digo es pues trabaja con las que te topes con las des más de lo que te protege la Sofipo, porque si hemos tenido sofipos que quiebran y cuando quiebran pues sí llega el fondo profipo y te paga, ¿no?, el lo que se comprometió, pero el extra. Entonces, mételo hasta el hasta la cantidad que está protegida. A partir de ahí, pues ya tienes deuda gubernamental y hay distintas deudas, ¿no? Es y también hay deuda corporativa. Entonces, tú puedes invertir en empresas bien reguladas que tienen grado de inversión que este están emitiendo deuda. Vas a tener como un punto o dos puntos arriba de eso. Entonces, la parte de estabilidad sería ahí. Entonces, deuda gubernamental, eh, bono gubernamental y y me iría con un setes o un bondía si quieres tener liquides inmediata, o una sofipo. De la parte de la bolsa me iría lo más sencillo que es el estándar. Entonces, compras el estándar, puedes comprarlo, eh, necesitas un broker nada más que es un intermediario bursátil y lo que tú lo puedes comprar de dos formas, uno es compras un un ETF de Standar and Purs, una unidad cuq creo que es uno de ellos, eh, sería el V o V. El QQ es el del NASAQ. que yo tengo, sí, que es tiene que ver con la tecnología y ha crecido bastante. Sí, eso es el que yo tengo, y apalancado, pero bueno, luego hablamos de eso y creo que no está tan bien, pero bueno. Bueno, pero hay una estrategia para eso. Tal vez es por tu perfil de inversionista. Sí, sí, sí, sí. Entonces, compras el Standar Purs y una vez que compras el Standar Purs te va a dar entre 8 y 12% más o menos, ¿no? Eh, al anual acumulado eh histórico. Importante que entienda la gente eso, anual acumulado histórico, ¿no? Porque puede ser que el año pasado haya subido 15, pero este el próximo baje 20 y así, pero el promedio va a dar eso, ¿no? Sí, tal vez va a bajar, sí va a ir disminuyendo y va incrementando, pero en promedio sí te da eso. Y la idea es tener inversiones de largo plazo, no de corto plazo. Y en la parte de alternativos puedes empezar, por ejemplo, con crowdfunding. Un crowdfunding, hay crowdfunding de interés, de ¿Cuál cuál usas tú o recomiendas tú de crowdfunding? Pues crowdfunding puede ser desde eh prestadero, esa es una alternativa. Yo te presto, creo, yo te presto. Eh, si se meten a la página de AFICO, donde es la Asociación de Fondeo Colectivo, van a ver todas las empresas que están detrás de el crowdfunding y vas a ver distintas alternativas ahí. Ahora, lo importante de entender el crowdfunding es que aunque es tienes que asegurarte que esté regulado por la Comisión Nacional Bancaria de Valores, eh no quiere decir que está respaldado, solamente está regulado. No está respaldado porque es una empresa privada, pero está regulada. Alguien tienen un policía que está viendo todo lo que están haciendo y el objetivo es de que al menos alguien lo esté viendo. Claro. Eh, y serían esos los los compartimentos donde podría iniciar. me parece que está clarísimo. Y cuál, okay, ahorita ya creo que con eso la gente puede empezar a investigar, a ver. Hay muchos intermediarios bursátiles, como bien lo decimos. Y me gustaría hacerte una pregunta y saber tu opinión antes de entrar a los fraudes financieros, porque son muchos. ¿Y tú qué piensas específicamente de Bitcoin como un activo de resguardo de valor? ¿Crees que es o crees que definitivamente no? Yo pienso que los criptoactivos tienen un lugar en el juego, ¿no? Eh, cuando construyes un portafolio, así como lo construyes por compartimentos, los construyes, yo digo, es como una pirámide, tienes riesgo bajo, riesgo medio y riesgo alto. Riesgo bajo es mucho de lo que estamos hablando, ¿no? Riesgo medio es cuando empiezas a tener un poco más de crecimiento y riesgo alto es donde tienes mucha volatilidad. E y es la última parte, es la el pedacito más más alto de tu portafolio, del 1 al 5% de tu portafolio puedes tenerlo en riesgo alto. ETFs apalancados, por ejemplo, sería riesgo alto, muchas cosas transaccionales o trading y eh y las criptoactivos están ahí en riesgo alto. Eh, ¿qué es lo que pienso? Lo que pienso es que no están respaldados por un país y por un gobierno, que parte es un poco la historia que respalda el criptoactivo, ¿no? Es ser descentralizado y y no tener como todo ese riesgo de de la moneda fiat, ¿no? De del dinero fiat. Y una de las cosas que veo en el criptoactivo es que al ser muy especulativo es muy difícil volverte financieramente libre y permanecer financieramente libre durante mucho tiempo. Eh, es posible que ganes mucho dinero y después caiga y después suba. y después caiga, pero cuando cae y sube, cae en proporciones muy altas. O sea, sí, de un día a otro pueden hacer cosas impresionantes. Creo que en el futuro cada vez va a ser más sólido. En el pasado no había regulación, no había como mucho respaldo de todo ello. Era como una buena teoría, pero no había como algo sólido. Ahorita creo que es distinto. Eh, lo que es distinto en estos momentos es que ya hay ETFs de criptoactivos y también ya eh hay como una visión más de largo plazo de el papel que van a jugar estos estos instrumentos para largo plazo. Se le puede, si tú pones entre un y el 5% de tu portafolio en criptoactivos, ya sea en Bitcoin o en Ethereum, esos dos que son los más grandes, no buscar como los pequeñitos que crecen mucho. Sí, sí, los famosos altcoins. Los altcoins, eh, sino los que son mucho más sólidos, eh, creo que los puedes tener a largo plazo porque estos, si conectamos esta la conversación de la inteligencia artificial de la cual no hemos hablado, ¿no? Pero es una es una conversación que está estamos viviendo todos. La inteligencia artificial en el futuro va a requerir medios de transacción rápidos, eficientes y digitales. Y eso es lo que le facilita hacer esto. No quiere decir que va a ser exactamente Bitcoin, pero sí, los la tecnología del blockchain, que es sobre lo que funcionan los criptoactivos. Sí, pero a ver, vamos a platicar un poquito de eso. ¿Cómo ves tú que va a funcionar realmente este tipo de criptoactivos más desde la tecnología de blockchain? Porque dijiste algo clave, ¿no? Lo que neces a necesitar la inteligencia artificial. Me gustaría escuchar tanto tu perspectiva de la inteligencia artificial como inversionista, ¿no? O sea, Nvidia, este, Taiwán Semiconductors, todas estas empresas que están dentro de la cadena de valor y y al final Google, Meta, etcétera. ¿Cuál es tu perspectiva? ¿Crees que estamos en una burbuja? No. ¿Y crees que esto también va a ayudar a potencializar las las inversiones en criptoactivos, sobre todo los más estables? Sí, yo creo que los criptoactivos crecen con la liquidez cuando hay liquidez en en el en el entorno. Cuando no hay liquidez, es decir, estamos en una política que empieza a ser un poco más restrictiva, entonces eh no hay dinero disponible, entonces no hay dinero yéndose activos de más riesgo, ¿no? Como sean los criptoactivos. Cuando hay liquidez, hay un montón de oportunidades de crecer. Pero viéndolo desde toda la megatencia en la que estamos, que es la de inteligencia artificial, yo creo mucho en ella y creo que esto va a ser tan fuerte como desde que nació el internet y creo que hay una evolución muy muy grande. Tú lo has de ver en la parte de marketing, yo lo veo en la parte de las inversiones y en la parte de las organizaciones y como al inicio ahorita tenemos pues primero teníamos alguien que nos contestaba, ¿no?, el chat, pero después se convierten en agentes, después van a volverse en agentes autónomos, después agentes ya que empiezan aots, se empiezan a volver robots cuando lo trasladas a la robótica. Sí, sí. y llega un momento en que vamos a llegar a la AGI, ¿no?, que es la inteligencia artificial general, donde pues no solamente es una IA que ya es mejor que cualquier especialista en cualquier función, sino ya es más ya es mejor que que cualquier persona, ¿no? Eh, y llegaremos a uno que sea mejor que todas las personas juntas, ¿no? Eh, entonces tiene un potencial muy grande. Creo que es un reto importante el involucrarse con este proceso y asegurarte que estás sobre la ola y no en contra de la ola, porque hay muchos que dicen, "No, no es que eso no va a suceder o va a ser el Skynet." Y yo creo que simplemente es una manera en la que va a evolucionar a marchas aceleradas toda nuestra nuestra existencia como seres humanos en este planeta. Pienso también que va a haber muchos retos en las organizaciones porque va a haber muchas empresas pymes que van a perder el juego si no se suben al juego. Porque si te das cuenta, una pyme, la diferencia que tiene con una empresa transnacional es la capacidad de reacción y de personalización. Y una transnacional con inteligencia artificial va a tener la mismo potencial que una pyme, pero la pyme tiene el potencial que con la inteligencia artificial pueda tener el impacto de una transnacional. Entonces, por eso dicen ahorita todos los especialistas en IA que tenemos todo el potencial de que ahora con equipos de 5 o 10 personas puedas tener empresas billonarias, ¿no? Por todo el poder y el apalancamiento que se puede dar. Ahora, ¿qué va a pasar con mucho en todos los mercados? que pues va a haber algunas empresas que van a ganar y que van a perder y hay que conectarse con la cadena de valor y es donde estábamos hablando en un hace un momento y yo creo completamente en eso. O sea, al final eh va a haber una gran una gran IA y va a haber todo el ecosistema detrás de la IA y está desde la IA, ¿no? Por ejemplo, yo tengo un portafolio de inteligencia artificial, entonces es un paquete de de acciones de empresas que compro todos los meses, una cantidad específica, y las voy a dejar de aquí a 10 años y todos los meses, durante 10 años voy a estar invirtiendo en esas y es donde veo que hay mayor potencial. Y dentro de ellas están Google, está Nvidia, porque cada una tiene un papel distinto, ¿no? Google lo lleva al cliente final, Microsoft también lo lleva al cliente final. Nvidia son los chips, pero ya tienes los chips, pero alguien tiene que fabricarlos, ¿no? Y ahí tienes Taiwan y después ASML tiene que fabricar las máquinas que fabrican los chips, ¿no? Entonces ahí lo tienes. Y ahora necesitas la eh la energía también los constellation o next eh energy. Entonces ahí tienes la energía, tienes eh la parte de e de las ciberseguridad con Crowd Strike, por ejemplo, eh y tienes eh elemento de materias primas, ¿no? Por ejemplo, con el cobre. Si la gente se conecta con, es decir, no sabemos si nos va a ir bien o nos va a ir mal, pero si tú compras acciones de empresas que sabes que están conectadas con ese megamovimiento, te va a ir bien, al menos desde ese ángulo. Entonces, yo creo mucho en conectar con la no meter todo lo que tienes ahí, ¿no? Sino tener mucha estabilidad en riesgo bajo, riesgo medio, riesgo alto, riesgo medio yo le pondría a ese tipo de organizaciones, eh, y y pues pensar en el largo plazo. Creo que se puede generar muchísimo dinero conectándote con esa megatencia. Sin duda, sin duda. Concuerdo igual en esa parte y y vamos a retomar ese tema, si no luego nos van a decir que por qué no lo hablamos, lo de cómo detectar estos fraudes que existen y que muchos están relacionados con criptoactivos, Forex y dos sencillas aplicaciones, ¿no? Ah, sí. platícanos cómo cómo detectarlos fácilmente. Y también vamos a hablar del otro lado porque luego hay veces que la gente ya está tan asustada que inclusive hay oportunidades que son legítimas y que no toman porque falta de conocimiento y creen que todo es todo es fraude. Entonces, ¿cómo detectar un fraude financiero de forma fácil? Pues uno de los filtros es que no está regulado, respaldado y consistente, ¿no? Entonces, en la parte regulada es que no hay nadie que lo regule. Por ejemplo, hay en, o sea, la mejor forma de entrar a una a una inversión en la bolsa es a través de un broker que está regulado, no te voy a decir un broker que no está regulado, o un broker que su oficina central está en un país que ni siquiera puedes pronunciar, ¿no? Eh, y hay un montón de esos y el problema es de que si tú metes tu dinero ahí y de repente no te lo regresan, te vas a ir a pelear a ese lugar, pues no vas a perder tu dinero. Entonces, mejor asegúrate de que sea regulado en México o que sea regulado en Estados Unidos, ¿no? Por ejemplo, en Estados Unidos está Interactive Brokers y Charles Shop, que me parece que son los que los mejores para inversionistas internacionales. Y en México puedes tener, por ejemplo, GBM, puedes tener Actinber, ¿no? Ahí tienes brokers. Eh, esa es la primera, tienes que ser a través de un broker. Cuando te sale una aplicación de una empresa privada y tú dices, "¿Y dónde está la regulación?", esa es la primera alerta. La segunda tiene que ver con la parte consistente, pero también la dimensión de los rendimientos. Eh, las normalmente cuando hay un fraude financiero son empresas que te dicen que te van a pagar de tres a 5 o hasta 10% de tu capital al mes. Entonces, cuando tú ves 3% al mes mensual, entonces ahí es donde dices alerta roja. ¿Por qué? Pues porque para ti va a ser romántico, ¿no? Hasta vas a empezarte a imaginar todo lo que te vas a comprar y te vas a conectar con e inclusive te van a pagar tal vez los intereses de los primeros meses porque se van a robar tu capital. Sí. Sí. ¿Qué es lo que pas? Y vas a meter más dinero, ¿no? O sea, más o menos pasaría como inviertes 100, te regresan tres. Ah, al mes uno, siguiente mes tus 100 te regresan tres, pues le metes ahora 200 y va a haber un momento en el que se desaparecen. Esa es la forma de la Esa forma. Y la otro de los ángulos es que te invitan a que lo compartas con más personas y te van a dar como un premio extra. Entonces, empiezan a crear esquemas ponis con eso. Entonces, tú empiezas a invitar a las personas que son importantes para ti, le dices, "Oye, te invito porque sé que esto te va a ayudar." y al final terminas generando una fricción en tus relaciones o pagando el plato roto de las personas con y me he conocido un montón de personas que están pagando el plato roto de familiares y amigos o perdieron la relación con eso. Y me parece que eh la otra es que hacen muchos shows es como muy espectacular todo es como mucho espectáculo, mucho lujo, mucho despilfaro del dinero. Y si te pones a reflexionar y te vas a otro ángulo, por ejemplo, el hombre más rico de este país, Carlos Slim, tú vas a sus oficinas y son austeras, austeras, austeras, porque sabes que todo el recurso está trabajando para generar más dinero. Cuando tú ves un lugar donde hay despilfarro por todos lados, quiere decir que eso no está generando el dinero adecuado o no lo está generando de manera adecuada. Hay una parte que la gente nuevamente cae porque no lo comprende bien y eso lo hacemos nuevamente en un análisis de inversión, en algunas ángulos para analizar una inversión. Y es una pregunta que me parece fundamental y es, ¿cómo se hace dinero en esta inversión? Tienes que tener supercaro. Yo sé que en una acción voy a comprarle a un precio, voy a venderle otro precio y voy a tener una ganancia o va voy a recibir un dividendo, ¿no? Pero cuando te dicen cómo se hace el dinero de la inversión en inversiones, eh en empresas altamente rentables, en la bolsa, eh y no te dicen exactamente cuál es la operación que están ejecutando, entonces en ese momento corre. Historias de terror tengo un montón y tengo un montón de experiencias con alumnos que me han dicho, "Esta es diferente." Y la realidad es que no era diferente, era igual porque era una empresa privada que te pagaba de 3 a 5% y tenía todas esas características y al final pues terminan colapsando. Y el reto es de que a diferencia de meter tu dinero, por ejemplo, en la bolsa donde tú sabes que puede subir y puede disminuir y tienes una minusvalía o hay veces que si la vendes ya tienes la pérdida, eh, pero puede disminuir, solamente si quiebra la empresa, pues pierdes todo tu dinero, pero las probabilidades son mucho menores. Eh, entonces la mayoría de las veces va a disminuir lo que tú tienes. Pero en una empresa privada de estas se lleva todo el capital y te quedas en cero. Y después de eso está todo el aspecto emocional de demandar, de juntarte con todos los demás. El juego de la esperanza de los que te hacen fraude de que ya te voy a pagar mañana, pero no te pago. Te dejo de contestar, pero te doy más esperanza. Y entonces tírante hasta que hay personas que se fugan, hay personas que se quitan la vida y personas simplemente que desaparecen. Bueno, pues ahí está. Busquen Alejandro mejor para que lo hagan. La verdad es que no hay caminos. No hay caminos fáciles ni rápidos en en estas cosas y el chiste es enamorarse del juego, yo creo. Sí. Eh, me gustaría preguntarte en a título personal y en tus empresas, ¿cómo estás tú utilizando hoy inteligencia artificial para reducir costos, mejorar tu tu operación? Eh, lo que hacemos es que tenemos eh la IA conectada con las distintas funciones y cada función eh se apalanca de la inteligencia artificial. tenemos GPTs y hacemos agentes que nos ayudan a facilitar partes del proceso. Entonces, tenemos un proceso que eh tiene un input, ¿no? Un procesamiento que lo hace la IA y un output. Y hay vez que tenemos el output, se lo damos a otra guía para que lo vuelva a procesar y nos entregue. Eh, y como tenemos mapeados los procesos, entonces vamos haciendo como esas distintas etapas. Entces son como parte de la cadena de producción de contenido, cadena de análisis, de toma de decisiones y y hay áreas que lo utilizan un poco más, hay áreas que lo utilizan menos, pero lo que utilizamos son esos agentes. De hecho, tenemos agentes para para cada una de las funciones, eh, para que si tú tienes duda en tu función, para es posible que tú seas el financiero, pero no tienes el conocimiento de un director financiero. Entonces, tenemos un GPT, que es el director financiero y tú le consultas sobre tu función, ¿no? Muy interesante. Sí, sí, creo que esa esa parte es y es bastante sencillo, si la gente tiene claro sus procesos, poder implementarlo así. Así que gracias por compartir. Tengo una última pregunta para ti y es la siguiente. Si desaparecieran tus libros, tus seminarios, tus cursos, todo lo que has compartido, ¿qué principio o mensaje te gustaría que trascendiera más allá de todo eso? Que todo es posible. en esta vida si estás dispuesto a pagar el precio. Al final todo se trata de tener una visión de lo que quieres y si no moverte en distintos lugares para ver qué es lo que sí te gusta, si no te gusta lo que tienes en este momento. Aprender cómo lograrlo, porque muchas personas piensan en la magia y yo creo que necesitas aprender cómo hacerlo. Necesitas implementar lo que estás aprendiendo, porque muchos solamente se llenan de conocimiento, pero no de implementación y solo hasta el final tendrás el resultado. y una vez que tengas el resultado, vas a tener esa retroalimentación positiva para volverlo a hacer una y otra y otra vez. Creo que eh en el camino en el que estamos de dueños de negocio, de empresarios, de emprendedores, eh pues hay altos y bajos y uno siempre puede regresar al camino sin importar si te quedas sin nada e con ese proceso, ¿no? Tener claro lo que quieres, aprender, implementar y tener el resultado y continuar y estar dispuesto a pagar el precio. Creo que nadie puede obtener algo a cambio de nada. Eh, creo que tienes que hacer las cosas que sean necesarias para lograr tus sueños y creo que es posible para todos. Me encanta pues estar muy conscientes de el precio que pagamos o decidimos dejar de pagar y y no tener esa postura más de víctima, ¿no? Sino decir, "No estoy pagando el precio y no estoy dispuesto a pagarlo." Alejandro, muchas gracias por por tu tiempo, gracias por la plática. Seguramente fue bastante útil para las personas y cómo la gente te puede contactar en buscarte para pedirte asesoría, ser parte de sus programas, ¿dónde te pueden encontrar más fácil? Pues gracias por la invitación y donde me pueden contactar es en Alejandro Saracho. Estoy trabajando desde la marca personal ahora y tanto nuestro sitio se llama Alejandrosaracho.com, en las redes, en todas las redes estoy como Alejandro Saracho y ahí me pueden encontrar. Perfecto. Pues muchísimas gracias y espero tengamos oportunidad de tener otra plática pronto. Será un gusto. Gracias. Gracias.