CREDMEX
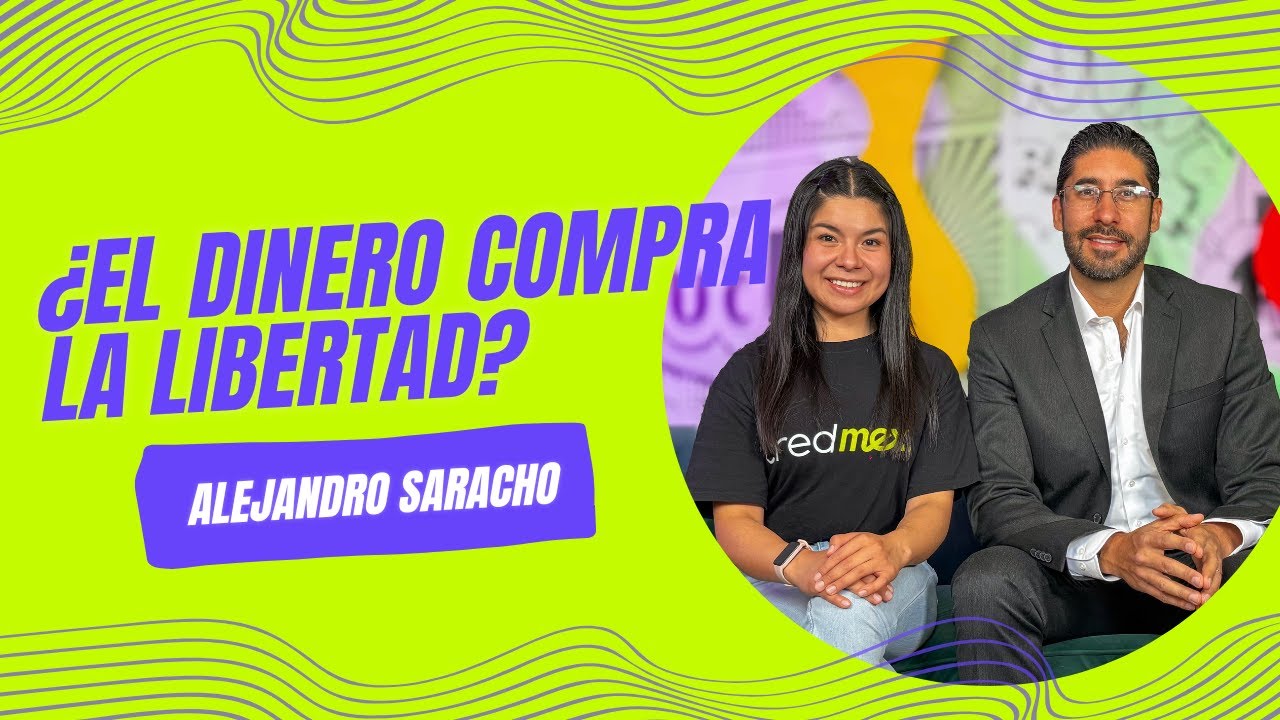
Hola, hola familia Credmex, bienvenidos al CREDME Experto, el podcast donde hablaremos de temas de finanzas personales y resolveremos sus dudas. Mi nombre es Lore Rodríguez y el día de hoy contamos con un invitado muy especial. Para introducirlo, me gustaría eh preguntarles si ustedes, familia, alguna vez han soñado o han imaginado en tener una libertad financiera total, eso de no estarse preocupando por eh por gastos en el futuro o por ingresos que tengamos pendientes o que tengamos que llegar a realizar, porque nuestro invitado nos va a dar muchas respuestas acerca de eso. Se los quiero presentar. Él es un gran inversionista, empresario y emprendedor mexicano. Cuenta con bastantes años de trayectoria ya en el área de finanzas. Es experto en desarrollo empresarial y libertad financiera. Y también es autor de los libros Mapa de riqueza, reconfiguración financiera y mentalidad de riqueza extrema. Él actualmente se está dedicando a enseñar a otros empresarios y a profesionistas independientes a alcanzar su libertad financiera. Él es Alejandro Saracho. Un aplauso, por favor. Muchas gracias. Bienvenido, Alejandro. ¿Cómo estás? Encantado de estar aquí, de poder compartir con ustedes y felicidades por el podcast y por todo lo que están haciendo. Ah, muchísimas gracias. Oye, Alejandro, queremos eh preguntarte, queremos conocer un poquito más de ti. Eh, ¿cómo ha sido tu historia para llegar a al tema de finanzas? siempre eh tuviste este interés o pasó algo en tu vida que te llevó a dedicarte a esta área? Bueno, antes me dedicaba a desarrollar nuevos negocios en empresas transnacionales, entonces tiene toda una historia por detrás y y en esa historia fui eh tuve la fortuna de empezar desde becario, ¿no?, en una empresa y después ir escalando en toda el área comercial hasta que llegué a la parte de desarrollo de negocios. Fue muy curioso porque mi papá perdió cinco veces el trabajo. Entonces, al haber perdido cinco veces el trabajo, había como mucha presión en este tema financiero. Entonces, la forma en la que yo tomé esa historia es que dije, pues tengo que ponerme a trabajar porque no me puede pasar lo mismo que le pasó a mi papá. Y al conectarme con esa historia, pues trabajaba muy duro, ¿no? Eh, y en el momento en el que trabajaba muy duro, pues hubo un momento en el cual eh terminé hospitalizado porque se me bajaron las defensas eh y estuve con riesgo de un derrame cerebral en un hospital. Y esto lo que me hizo fue reflexionar sobre el tema en lo que me quería dedicar, que era lo que iba a pasar en mi vida. Y en ese momento pues me pregunté, ¿qué es lo que quieres hacer con tu vida? Porque el trabajar muy duro me permitía generar ingresos y no vivir la experiencia que le tocó a mi papá, pero eso me estaba llevando bajo tierra, ¿no? Entonces ahí es donde mi mente se abrió y dijo, "Necesito encontrar una forma distinta de hacerlo." Y eso me conectó al tema de las finanzas, me conectó al tema de la libertad financiera. conocía mentores, conocía maestros y a esos maestros eh me permitieron comprender la forma en la que funcionaba el dinero, la manera en la que funcionaban las finanzas y implementando lo que aprendí, que lo aprendí en otras partes del mundo, adaptándolo a la realidad mexicana, pues creé mi propia metodología y me volví financieramente libre. Entonces, eso me empezó a conectar a mayor profundidad con el mundo del dinero, con el mundo de las finanzas, con resultados tangibles. Y después de esos resultados, pues dije, ¿qué hago? vivo mi libertad financiera o lo que hago es que aprovecho todo esto bueno que me tocó vivir después del contraste de tener problemas financieros, tener un tema de salud y lo que decidí fue tomar toda esta experiencia y todo estos resultados y empezar a compartirlos con más personas para que tuvieran también un mejor eh una mejor vida financiera. Wow, eso es eso es muy bueno. Eh, llegar a la libertad financiera suena bastante padre, pero el hecho de eh querer compartirlo para que otras personas también puedan gozar de este eh de esta calidad de vida es es impresionante. Oye, Alejandro, nos comentas, hubo un punto en tu vida en el que eh una crisis te hizo reflexionar acerca de eh del modelo de finanzas que estaba llevando tu familia y tú. Eh, ¿cuáles fueron los principales retos que te encontraste en el momento en el que tú decidiste ir hacia tu libertad financiera? Pues el primer reto era la mentalidad, ¿no? Porque eh no estamos preparados eh de alguna forma para para generar riqueza. La mentalidad que tenemos es distinta. Muchas veces la mentalidad viene de pues eh yo le llamo configuración financiera eh y eso es parte de la metodología que enseñamos, pero eh la configuración financiera es la forma en la que tú fuiste configurado o programado cuando eras pequeño. Y esa manera en la que fuiste configurado, pues nuevamente tiendes a repetir patrones de las cinco personas más cercanas a tu vida en ese momento. Entonces te configuras desde pequeño y después se presentan situaciones con respecto al dinero y tú tomas las decisiones como las personas que te configuraron. Entonces, esa mentalidad va a ser que repitas los mismos patrones que tus padres o algunos eh o algunos o personas que estuvieron junto a ti. Eh, y esa fue eh creo que uno de los principales retos es cómo estaba mi configuración y cómo iba haciendo todo este proceso de cambio. El segundo reto me parece que fue un poco más la metodología, porque normalmente lo que encontraba en el entorno eran libros o tal vez capacitaciones o talleres, pero te enseñan solamente ideas y conceptos, no te enseñan una metodología clara. Entonces, tú puedes tener una idea, pero dices, "¿Y cómo llevo esta idea a la realidad? Necesito tener una metodología, un paso uno, paso dos, paso tres, paso cuatro." Y al no tener una metodología, pues no sabía cómo implementarla. Entonces, cuando tratas de implementar la idea, lo haces a prueba y error y la prueba y error es la receta perfecta para el desastre financiero y muchas personas pierden dinero con prueba y error. Entonces, por eso fui construyendo una metodología y me parece que el siguiente reto tiene que ver con la implementación, porque hay veces que la diferencia entre un resultado, no me pasa mucho con personas que estudian con nosotros, que ya tienen todo el conocimiento, tienen todas las herramientas, pero les da miedo implementar y esa implementación por miedo a la pérdida hace que uno no pueda seguir avanzando. Entonces, al inicio para mí fue el tema de la implementación hasta que dije, vamos a hacer que suceda. Implementé y a corregir en el camino. Y me parece que con esas tres, esas tres fueron las principales y son tres que veo que continuamente le pasan a se les presentan a las personas que están todo en este recorrido de la libertad financiera y de las finanzas. Wow. Sí, es bastante impresionante eh el primer tema que platicas también acerca de la de la mentalidad, ¿no? De cómo logramos romper esa cadena de patrones que nuestra familia nos ha heredado inconscientemente, ¿no? Y quisiera preguntarte en este punto, ¿cómo es que tú llegas a reconfigurar tu mentalidad? como qué qué pasos o bueno, qué momentos tienes como muy presentes eh que te ayudaron a a cambiar tu propia mentalidad financiera. Sí. Bueno, pues eh una vez que conoces lo que es la configuración financiera y sabes cuál es el origen de esos pensamientos eh y sabes que vienen desde o sea, hay distintas distintos ángulos que están dentro de esta configuración financiera. está la parte de eh lo que piensas, la forma en la que piensas y tus pensamientos dominantes. También tienes la forma en la que tomas decisiones. Es decir, tú puedes encontrar una oportunidad alrededor de ti, pero puedes tener herramientas o no herramientas para tomar una buena decisión. Y la tercera es cómo tomas acción. Entonces, entendiendo el origen y entendiendo todos estos patrones, lo que fui haciendo es que fui cambiando mi forma de pensar para no autosabotearme. Eh, en el libro de reconfiguración financiera, por ejemplo, lo que les comparto son inhibidores y potenciadores de riqueza, que son áreas en las que eh que puedes modelar, que es como manejan su pensamiento las personas más ricas del planeta, desde la visión de vida, desde tu círculo cercano, eh cómo piensas con respecto al dinero, desde qué palabras utilizas para ello. Entonces, hay distintas áreas que te ayudan a alinear tu mente hacia la generación de riqueza. Después eso vienen herramientas porque tienes que saber qué hacer con el dinero cuando llega a tu bolsa, porque si no lo que haces es que haces lo mismo que te enseñan en la escuela, ¿no? Ganas dinero, gastas dinero, ganas dinero y gastas dinero. Y finalmente, en la parte de tomar acción tienes que tener eh pues pasos muy muy puntuales para tomar acción. Y lo que le digo a la gente es, toma acción en pequeño. Y después de tomar acción en pequeño, lo que vas a hacer es que vas a tener una retroalimentación de la acción que acabas de tomar y esa retroalimentación te va a permitir motivarte a tomar una siguiente acción, ¿no?, con respecto al dinero. Y cuando tú vas cambiando esa forma de pensar y la forma de actuar, eh, pues tus resultados se muestran y es fantástico la manera en la que se muestran. Claro. Ay, muchísimas gracias por compartirnos esto. Eh, Alejandro, ya entrando en el tema de libertad financiera, eh, es un tema, es un concepto que suena bastante atractivo, la verdad. Eh, probablemente muchos no estén familiarizados con él y así como de un inicio puede sonar como, wow, libertad financiera, ¿no? Este, no sé, por azares del destino me gano la lotería o recibo una herencia, soy millonario de un día para otro, puedo gastar y gastar y ya no preocuparme por nada en la vida. Pero este es un concepto muchísimo más complejo. Dinos en tus palabras, ¿qué es la libertad financiera? La libertad financiera es tener la opción de dejar de trabajar, poder pagar los gastos de tu estilo de vida. En otras palabras, es poder pagar los gastos de tu estilo de vida a través del rendimiento de tus inversiones y si no necesariamente del ingreso de tu trabajo. Ese rendimiento de las inversiones se llama ingreso pasivo. Entonces, lo que buscamos hacer con toda esta metodología es enseñarle a la gente a ganar más dinero, ¿no? Porque tú puedes ganar cierta cantidad de dinero con tus fuentes de ingreso naturales. Y esas fuentes de ingreso eh pues hay que buscar la forma de capitalizar tanto tu talento como tus activos, ¿no? cosas que ya sabes hacer y y buscar distintas formas de que incrementes tus ingresos. Una vez que incrementas tus ingresos, no se trata de que el dinero te lo gastes, ¿no? Sino que el dinero lo reubiques y lo vas a reubicar en inversiones. Hay distintos tipos de inversiones y si quieres podemos hablar en un momento más de de esos ángulos para profundizar en ello. Eh, pero la idea es gano más, pero no para gastármelo, sino para ubicarlo en inversiones. Ya esas inversiones te van a generar rendimientos y con esos mismos rendimientos tú vas a poder pagar los gastos de tu estilo de vida. No todos los rendimientos son iguales, tenés que tener rendimientos muy muy específicos, pero a través de todo ese modelo llega un momento en el que pues tienes distintos vehículos de inversión o distintos instrumentos de inversión. Ellos te generan rendimientos, ya sea mensual, trimestral o anual. Y cuando vas viendo el acumulado, con todo eso puedes pagar los gastos de tu presupuesto mensual y en ese momento te vuelves financieramente libre. Ahora, primero busca uno tener libertad financiera, es decir, que el mis rendimientos me permitan generar el 100% o pagar el 100% de mis gastos. Pero una vez que llegas a eso, el objetivo es seguir creciendo, eh, es decir, no llegar al 100%, sino llegar a dos veces tu libertad financiera, tres veces. Y cuando llegas a 10 veces tu libertad financiera, pasa algo maravilloso que me encanta compartirle a las personas y es que tu riqueza se construye a sí misma. La velocidad en la que te gastas el dinero es menor que la velocidad en la que tu riqueza se construye. Por lo tanto, la primera meta es la libertad financiera, pero después hay que seguir escalando hasta llegar a 10x. Wow. Suena bastante bastante prometedor y no suena irreal, ¿sabes? O sea, no suena como de, "Ah, me desentiendo de la vida, sino que es un un trabajo que hay que seguir manteniendo, ¿cierto? Eh, en este caso, bueno, me gustaría ya que hablaste un poquito de inversiones, e, ¿cómo podemos identificar una buena inversión? Digo, estamos ahorita muy atiborrados de redes sociales, de publicidad que nos dice, "Invierte en tal, no, lo de moda es esto." Pero, ¿cómo nosotros podemos identificar donde sí hay una buena oportunidad de inversión? Bueno, para invertir necesitas seguir ciertos pasos. Lo primero es que necesitas conocer cuál es tu perfil de inversionista. Y para conocer tu perfil de inversionista, pues necesitas hacer un diagnóstico muy sencillo. Son como 10, 15 preguntas, eh, y eso te va a permitir entender cuál es tu aversión al riesgo, ¿no? Entonces, hay inversionistas que son conservadores, otros son moderados, otros son arriesgados. ¿Por qué es importante conocer esto antes de decidir qué inversión es la buena? Porque no todas las inversiones son para todas las personas. Entonces, si tú eres una persona conservadora y tienes una inversión arriesgada, no vas a poder dormir. Si eres una persona arriesgada y tienes una conservadora, de repente vas a decir como que aquí no hay acción, ¿no? Eh, y una vez que conoces tu perfil de inversionista, lo que vamos a armar es tu portafolio de inversión, que suena como muy técnico, pero la realidad es que pues es la suma de todas tus inversiones. Hay cuatro compartimentos en tu portafolio, así como un portafolio que traes. Hay cuatro compartimentos. Uno tiene que ver con bolsa, que son mercado de valores, ¿no? Todos escuch hemos escuchado hablar de la bolsa. Eh, otra se llama cash, que es deuda de corto plazo, un ejemplo, set es directo. Otra se llama bonos, eh, que el bonos es una deuda de largo plazo, eh, que un ejemplo son los bonos gubernamentales, otra tiene que ver con alternativos, un ejemplo son bienes raíces, ¿no? O crowdfunding. Eh, entonces en esos cuatro compartimentos de lo que se trata es decir, bueno, ya tengo mi mi perfil de inversionista, lo que hago es que voy a tener un porcentaje en cada compartimento de acuerdo a mi perfil, por ejemplo, en cash y en bonos, que son deuda. Eh, yo le presto dinero, yo presto dinero y recibo el dinero de regreso. Nos vamos a enfocar en inversiones reguladas, respaldadas y consistentes, reguladas por las autoridades, respaldadas porque, por ejemplo, CETES directo está respaldado por 10 millones de pesos por el gobierno federal y hay otras que tienen seguros. o algún nivel de protección y consistente y es es que la vamos a ver continuamente generando cierto rango de rendimientos porque hay veces que puedes encontrar en las redes sociales rendimientos muy altos. Te ofrezco un rendimiento muy alto, pero hoy te ofrece ese rendimiento y el día de mañana tiene una pérdida, ¿no? Entonces, queremos que sea consistente. Cuando tú tienes tu perfil, tienes tu portafolio de inversión, sabes qué filtro de inversiones tienes que contemplar. El último paso es empezar a buscar los distintos instrumentos de inversión. No hay más de 60 tipos de inversiones, eh, es decir, hay un montón de inversiones. El objetivo de todo esto es eh conocerlas, pero empezar a estudiarlas poco a poco. Y una vez que la estudias poco a poco, empezar a invertir poco a poco. Eh, va a haber inversiones que te funcionan, inversiones que no te funcionan y poco a poco vas a ir construyendo un portafolio de inversión adaptado a tu persona y a tu personalidad. Y de esa manera, una vez que tienes tu portafolio, no necesitas tener muchas inversiones. Puedes empezar con cuatro. Con esas cuatro inversiones, el resto del dinero que vas generando lo vas metiendo en esas inversiones, las escalas y en ese momento tienes tu portafolio, ya eres una inversionista y vas construyendo tu libertad financiera. Es hermoso. Oye, Alejandro, y hablando de de cuestiones prácticas, esto que dices de que cualquiera puede conocer su eh su perfil de inversionista, ¿qué herramienta nos podrías recomendar tú para evaluar la situación financiera inicial de una persona? Pues necesitas hacer un diagnóstico muy sencillo, eh, y la herramienta que utilizamos por elección se llama mapa de riqueza, que es el título de mi de mi segundo bestseller, mapa de riqueza. ¿Qué es lo que te ayuda a hacer el mapa de riqueza? Te ayuda a entender a pues a monitorear tus ingresos, tus entradas, tus salidas y te ayuda a monitorear cuáles son tus activos y tus pasivos. La meta del mapa de riqueza es que tú puedas llegar a dos resultados importantes. Uno se llama riqueza neta y otra flujo efectivo neto. El mapa de riqueza parte de dos estados financieros eh que se utilizan para las empresas, pero son adaptados para las personas, que son el balance general y el flujo de efectivo. Pero para explicártelo en términos muy sencillos, la idea es tener por un lado flujo de efectivo neto y lo obtengo con el dinero que entra a mi bolsa menos el dinero que me que sale de mi bolsa es el igual al dinero que me queda en la bolsa, ¿no? Eso es muy fácil. Por el otro lado tienes tu riqueza neta. ¿Y cómo lo calculo? Con las cosas que tengo menos las cosas que debo es igual a lo que realmente tengo. Entonces voy a estar trabajando con esos dos resultados y lo que voy a buscar todo el tiempo es eh tener más entradas, tener menos salidas, eliminar mi deuda y tener más activos. ¿Qué principales activos voy a buscar? Pues inversiones. Entonces, si todo el tiempo estás monitoreando tu mapa de riqueza, que solamente lo necesitas monitorear una vez al mes, va a ir viendo el progreso de tus decisiones financieras. Al inicio es un desastre, la mayoría de las personas viven eso, pero una vez que le pones orden, tú empiezas a tomar el control de tus finanzas. Las finanzas no te suceden, sino tú las generas. Y eso es hermoso porque no hay cómo tener el control de tus finanzas. Wow, está está muy impresionante esto. Eh, y me surge una duda, eh, ¿qué pasa cuando eh la riqueza, justo la riqueza eh de una persona es negativa? O sea, estas personas que eh llegan a gastar más de lo que ganan, también tienen oportunidad o posibilidad de emprender este camino hacia su libertad financiera o qué qué ocurre ahí. Sí, te voy a poner un ejemplo con el mapa de riqueza. Hay veces que las personas ganan ganan menos de lo que gastan, ¿no? O gastan más de lo que ganan. Entonces, en el mapa de riqueza estaría, por ejemplo, entradas de 10,000, ¿no? Y salidas de 20,000. Quiere decir que todos los meses tiene negativos 10,000, ¿no? Eh, y eso del lado del flujo efectivo neto y si lo vemos del lado de la riqueza neta, hay ves que las personas tienen, vamos a contemplar, tienen activos de 100,000 pero tienen deudas de 200,000, entonces tienen una riqueza neta negativa de de otros 100,000. Entonces, las personas llegan a estar así simplemente porque no tienen claridad de cómo están sus finanzas. ¿Qué es lo que buscamos hacer? Primero, lo primero que necesitamos hacer es necesitamos volver positivo tu flujo de efectivo neto. Quiere decir que hay que simplificar tus gastos lo más posible y hay muchos mecanismos para simplificar los gastos y hay que buscar generar ingresos adicionales. Hay veces que tu fuente de ingreso no te da lo suficiente, entonces tenemos que buscar ingresos adicionales y hay mucho hay muchas estrategias para generar dinero adicional. De esa manera vamos a tener tu flujo efectivo positivo. El problema de no tener un flujo efectivo neto positivo es que cuando tú gastas más de lo que ganas, la forma en la que lo compensas es con deuda y esa deuda se va acumulando. Eh, y una vez que tienes ese flujo de efectivo neto positivo, pues el objetivo es empezar a eliminar la deuda, porque hay dos tipos de deuda, deuda destructiva y deuda expansiva. La deuda expansiva es la que tú utilizas para generar más dinero. Es una deuda mucho más productiva. La deuda destructiva es la que utilizas para tu estilo de vida, porque una vez que la consumes, después de eso vale cero, ¿no? Y si vas cambiando y vas modificando la forma en la que manejas tu deuda, eh, el siguiente punto sería, una vez que vas eliminando y disminuyendo tu deuda, es empezar a utilizar tu dinero para construir más activos. ¿Qué activos? No activos de tu estilo de vida, no es tu carro, no es tu casa, sino son inversiones. Si nosotros ubicamos nuestro dinero en más inversiones, esas inversiones nos van a generar más ingresos. Entonces, el objetivo es el siguiente, es yo gano dinero, simplifico mis gastos, elimino mi deuda y ese remanente que tengo no lo voy a utilizar para mi estilo de vida, lo voy a utilizar para mis inversiones. Esas inversiones me van a permitir generar más dinero y si voy haciendo esto, se llama un ciclo expansivo de riqueza. Y si lo hago de forma continua y de manera acumulativa, va a llegar un momento en el que vas a ganar más dinero el que necesitas para vivir. Y ahí es no solamente cuando te vuelves financieramente libre, sino cuando tú estás dominando el juego del dinero. Wow. La verdad es que suena toda una metodología bastante compleja, pero eso está bastante aterrizado, no es como de la noche a la mañana llegamos y bueno, hoy voy a gastar menos esperando que mis deudas de años se elimine, ¿no? Es un trabajo constante y que mucho tiene que ver con con la mentalidad que que nos platicas, ¿no? Implementar esta mentalidad. Eh, también me gustaría eh preguntarte hablando en tema de emprendimiento, ¿qué consejos les podrías dar a los emprendedores en materia de gestión financiera? Es decir, cómo gestionar sus finanzas. Okay. Para los emprendedores creo que eh digamos que el preámbulo de las finanzas es que se enfoquen en lo adecuado. ¿Qué es lo que pasa con un emprendedor? El emprendedor crea su producto o su servicio y se enamora de su producto y su servicio y de quien se tiene que enamorar es del cliente, ¿no? Porque tiene que asegurarse que el producto y servicio le agregue valor al cliente. Entre más valor le agregue al cliente, mayor va a poder ser su precio. Entre mayor sea su precio, va a tener más margen. Entre más margen tenga, va a ser más fácil gestionar su negocio. Porque hay veces que crean el producto, no se enamoran del cliente, el valor que agregan es pequeño, el precio es pequeño y entonces todo el tiempo están están eh con esa ansiedad de que no les alcanza lo suficiente. Pero una vez que arreglas esto o que lo diseñas muy bien al inicio, la siguiente etapa de esto es, ¿qué hago cuando el dinero empieza a fluir? Entonces, ¿qué pasa con los emprendedores cuando el dinero empieza a fluir? que se lo empiezan a gastar en otras cosas que no tenían porque se esforzaron mucho en crear su emprendimiento y si se lo empiezan a gastar empiezan a fugarlo. Y el objetivo de eso no es fugarlo al inicio. Tienes que tener un periodo de tiempo en el cual el dinero que vas recibiendo lo tienes que ir reinvirtiendo en la empresa hasta que generes cierta masa crítica, cierto volumen de clientes. Va a llegar un momento en el que vas a tener un volumen constante de clientes y en ese momento tu siguiente reto se llama ¿Qué hago con todo el dinero que está sucediendo y cómo tengo controles? Y uno de los controles que necesitas tener es el control de tus estados financieros. Es muy importante tener claros tus estados financieros y tus indicadores. Eh, una empresa tiene dos metas específicas a nivel financiero. La primera es tener un buen margen, ¿no?, de utilidad, es decir, que tengas una ganancia y que haga sentido hacerlo. La otra es tener un buen flujo de efectivo y que esté creciendo tu flujo de efectivo. Si tú no estás generando tu propio flujo de efectivo, pues no necesariamente es una empresa que va a tener sostenibilidad a largo plazo. Entonces, cuando utilizas bien tus estados financieros y tomas decisiones adecuadas con tus estados financieros, es cuando puedes hacer la empresa sostenible. Y entenderlo eh como emprendedor y empresario y dueño de negocio es que eh no se trata de llegar a una meta, sino se trata de tener y de estar enamorado con el crecimiento continuo, porque lo que luego sucede con un emprendedor es que dice, "Quiero llegar de cero a 100." Y una vez que llegas a 100, "¿Y ahora qué sigue?" que pues la empresa sigue viviendo, ¿no? La empresa tiene en un entorno en el que está trabajando, tiene competidores, tiene colaboradores. Entonces, el objetivo es no enfocarte solamente en la meta, sino en la mejora continua. Entonces, tú llegas a 100 y dices, "Bueno, ¿cuál es la siguiente meta?" No, la siguiente meta tal vez es 200, 300 y así vas escalando a la meta y vas creciendo continuamente la empresa. Y en ese proceso de crecimiento es muy importante tomar en cuenta que eh no crezcas y no expandas tu empresa si no tienes orden y estructura eh en tus finanzas, pero también en la misma empresa, porque muchos de los emprendedores buscan crecer la empresa sin tener orden. Y el problema es que cuando no tienen orden crecen los problemas, entonces los problemas se escalan. El dinero es un eh es un facilitador de de resultados, pero también es un amplificador de cosas y prefiero crecer una empresa que sea eh esté estructurada, que tenga buen margen y que tenga buen flujo de efectivo y crecerla en esa misma dimensión a crecer un desastre porque eso es lo que hace que quiebren. Es muy importante esto que mencionas porque justo no es no se trata solamente de llegar a a una meta, ¿no? sino de ir más allá, eh, y a la siguiente meta y al siguiente reto y al siguiente objetivo y y pues nada, mucha información que que es bueno asimilar. Y hablando de eh futuro, me gustaría preguntarte también qué es lo que deben tener en cuenta las personas al momento de realizar eh su planeación de futuro, tomando en consideración los cambios que vienen, todos estos eh cambios a nivel político y económico, ¿qué nos recomendarías tener en cuenta? Bueno, eh lo primero es que eh todo está cambiando ahorita. Ya las reglas del juego cambiaron eh desde que no nos podemos jubilar de la misma forma que se jubilaron nuestros papás. O sea, las reglas de la jubilación son distintas y solamente puedes llegar a tu jubilación, si en algún momento quieres tu jubilación, ¿no? A través de tus propios medios, ¿no? Ahorita salieron las Afores y una vez que salieron las Afores, pues todo está en tu cancha y muchas personas no lo toman en cuenta. Eh, no toman en cuenta este cambio de de reglas. Nuestros papás esperaban ser jubilados, ¿no? A través del IMS, a través del ISE o donde estuvieran trabajando, tenían como todo ese respaldo. Nosotros no tenemos ese respaldo y tenemos que construirlo por nuestra cuenta. A la gente le cuesta trabajo entender que vivimos en un ciclo de ingresos que es como el ciclo de vida de una empresa, ¿no? Tiene un crecimiento, después llega un tope y después cae. ¿Y qué es lo que sucede cuando tiene estás en el crecimiento? Pues te lo gastas porque sabes que estás creciendo, estás ganando más, estás ganando más. Y cuando llegas a ese tope dices, "Dios mío, ¿qué es lo que hice con este momento?" O sea, me gasté el dinero en los momentos más importantes de mi vida, cuando estaba construyendo más dinero. Y cuando va de caída es cuando ya empiezas a sufrir las consecuencias de cómo manejaste tu dinero en la vida. Entonces, el entender que tienes un ciclo de ingresos te permite empezar a invertir desde pequeño y empezar a generar este resultado desde pequeño. Y yo creo que las personas se pueden volver financieramente libres en 3 años o menos. Es decir, puedes tener una prejubilación en lugar de esperarte a los 60, 65 años, a volverte financieramente libre, ¿no? Y después querer tu vida, querer vivir tu vida eh en tus propios términos cuando ya no tienes a veces ni energía, a veces no tienes la salud, a veces no tienes ni siquiera las ganas de hacerlo. Creo que si lo haces de manera adecuada en este instante, eh puedes empezar a construir tu libertad financiera en poco tiempo. Entonces, prefiero enfocarme 3 años en hacer que funcione o menos y después tener la vida que yo desea largo plazo. Pero todo depende de cada uno de nosotros, el momento en el que tomamos la decisión de dar ese siguiente paso y empezar a implementar todo esto. Muy bien, ¿no? Pues eh nos da mucha luz esto que nos platicas eh de que no es demasiado tarde, ¿no? Digo, nosotros como jóvenes o algunos quizás ya no tan jóvenes, estamos en un buen momento, ¿no? De tomar la decisión y de tomar el control de nuestro de nuestro futuro financiero y ya ver por nosotros, ¿no? Ya no va a haber nadie que eh que nos cuide. O en esta cosa de que hay muchas personas que que esperaban en épocas anteriores, ¿no? No, pues mis hijos este van a cuidar de mí, ya estamos en otros tiempos, ¿no? Es muy importante tener esta conciencia de cambio constante. Y hablando de eso, también quisiera eh preguntarte, ¿cuáles son las tendencias globales en tema de finanzas personales y emprendimiento que crees que van a tener más impacto? en los próximos años. Yo pienso que eh cada vez más la digitalización y la generación de ingreso a través de la tecnología va a ser va a escalar, ¿no? O sea, ahorita estamos viendo toda una mega tendencia de la inteligencia artificial. Antes había una tendencia a la digitalización, pero ya cuando le sumas la inteligencia artificial, entonces gran parte de los ingresos va a venir de todo este mundo digital y necesitamos asegurarnos de estar conectados con ese mundo digital. Los que tienen más edad se resisten a estar conectados con ello, los que tienen menos edad pues dicen, "Fantástico, yo ya está en mi ADN, ¿no? Pero esta digitalización se va a amplificar muchísimo. Lo segundo es que las inversiones van a ser, creo que el acceso a las inversiones va a ser todavía más masivo con esta misma digitalización. Antes necesitabas millones de pesos para invertir en la bolsa, ahora necesitas 100 pesos para invertir en la bolsa. Entonces, había mucha restricción antes para poder invertir y empezar a generar dinero. Y ahora de todo es mucho más accesible. Tanto el crowdfunding es fácil, setes es fácil, eh es mucho más sencillo hacerlo en la bolsa. Entonces, muchos de los instrumentos son más accesibles. El reto que hay con toda esta accesibilidad es que así como puedes tener acceso a todo ello, pues también van a venir los malos a meterte el pie, ¿no? Entonces, es muy fácil de que encuentres en las redes sociales mensajes con puros espejitos que te digan, "Te doy un rendimiento del 3% eh al mes o del 5% al mes o del 10% al mes." Y de repente uno dice, "Ay, fantástico." Convierte el rendimiento en cosas de su estilo de vida. y se enamora de eso y no y aunque sabe que tiene un montón de riesgo este tipo de alternativas, pues continúó en ella porque se enamoró de ese proceso. Entonces, eh y qué termina sucediendo que terminan quebrando, volviéndose, fraudes financieros o se incrementa también el nivel de fraudes financieros en el entorno y esos fraudes financieros se consumen tu riqueza simplemente porque te fuiste con el espejito. Entonces, es muy importante tomar en cuenta que los rendimientos tienen que ser rendimientos estándares. Por ejemplo, si la bolsa crece entre el 10 y el 12% normalmente al año, pues y alguien te ofrece 50%, quiere decir de que no sé dónde lo está sacando. Tal vez lo saca del dinero de alguien más, ¿no? Pero no necesariamente del del rendimiento que da la bolsa. Lo mismo pasa con CTS. Ahorita está en al día de hoy está en 9% y va a seguir cayendo. Entonces, si hay algo de deuda que está mucho más alto que esto, entonces es algo eh que uno tiene que tener esa duda. Eh, y con eso llego a mi al tercer punto, ¿no? Porque el primer punto es la forma en la que vamos a tener ingresos más digitalizados. El segundo es el acceso a las inversiones. Pero mi tercer punto tiene que ver con la educación financiera. Entre más alternativas se presenten, más tienes que ser bueno filtrando las buenas de las malas, porque si no puedes pagar los platos rotos, eh, simplemente por no comprenderlo. Y ahorita les puse un ejemplo de una, pero de esas hay un montón. Y créeme que en estos momentos y en este contexto económico en el que nos encontramos es muy fácil caer en ellas y al inicio todo es eh como dice mi abuelita, miel sobre hojuelas, pero después de eso eh genera un problema fuerte. Entonces es mejor saberlo de por anticipado, a después pagar las consecuencias. Claro, tener una buena educación financiera es muy importante y me gustaría retomar este tema de eh de las inversiones. Nos comentabas eh ahora es muy fácil invertir, ¿no? Tenemos la idea de híjole, necesito muchos miles o unos millones para poder invertir en algo, pero nos estás comentando que no ahora con con unos cuantos pesos podemos eh invertir. ¿Cómo nos recomendarías acercarnos a las personas que estamos empezando en en tema de inversión a poner a trabajar nuestro dinero? Pues la mejor forma de iniciar es empezar de lo menos riesgoso a lo más riesgoso, ¿no? Yo lo que le digo nuevamente a la gente que estudia con nosotros es que es como un triángulo, ¿no? Donde la base de tus inversiones es lo que no tiene riesgo. Bueno, todo tiene riesgo, ¿no? Pero tiene el menor riesgo posible y poco a poco lo vas escalando y solamente la punta del triángulo o de la pirámide es lo que puede tener riesgo. Es decir, puedes jugar y experimentar, pero solamente en el pequeño, la parte de hacia arriba, no en la base, ¿no? que eso lo que hace es que no puedas acumular tu riqueza ni tus resultados financieros. Ahora, eh, ¿en dónde inicias? Inicias en lo más regulado, más respaldado y más consistente. ¿Y qué es lo más regulado? Lo que es respaldado por más bien lo más respaldado es lo que te respalda el gobierno federal, porque si algo sucede pues los impuestos de toda la población paga, ¿no? Es entonces eso va a continuar, ¿no? Eh, y es deuda gubernamental. La deuda gubernamental la puedes encontrar en setes directo y ese es como uno de los ángulos. Otro nivel de respaldo, por ejemplo, son las Sofipos, ¿no? Las Ofipos están protegidas o o la parte de los bancos. Los bancos tienen pagarés y tienen muchos instrumentos y te protegen hasta 400,000 UDIS, eh, que es una cantidad bastante razonable, o sea, necesitas tener varios millones como para topar eso de los bancos. El siguiente nivel serían las OFIPOS, por ejemplo. Las OFIPOS están protegidas hasta 25,000es, que han de ser como 200 al día de hoy como unos 210,000 pesos. Están protegidas por un por un fondo de protección. Entonces, eh yo puedo utilizar esto en las distintas OFIPOS que hay. me van a dar un mayor rendimiento. Obviamente el sete te va a dar cierto nivel de rendimiento. Si nos aseguramos de tomar decisiones en el contexto de inversiones eh respaldadas, pues nosotros vamos a estar con la paz de que haya algo más que está respaldando estas inversiones. Y qué mejor devolverte financieramente libre con inversiones respaldadas que van a estar el día de mañana atrás de ti y cuando tú sigas invirtiendo van a estar construyendo atrás de ti y van a seguir construyendo y te van a seguir respaldando. Después de eso ya vienen conversaciones como posiblemente bienes raíces, como otro tipo de instrumentos regulados como en el crowdfunding. Hay solo asegúrense que en el crowdfunding estén reguladas por la Comisión Nacional Bancaria de Valores. Puedes entrar a la página de AFICO y en la página de AFICO vas a ver todas las empresas que están en crowdfunding. Y después de eso ya empiezas a entrar al tema de la bolsa, vas a entrar después al tema de algunas inversiones privadas, pero pero es una pirámide que vas construyendo siempre de lo más certero a lo y lo menos arriesgado a lo más arriesgado si tú lo decides. Hay veces que no necesitas llegar a lo más arriesgado, ¿no? Y yo soy de esa idea. Oh, está muy bien justo como ir escalando e ir viendo nuestras necesidades y también nuestros intereses, ¿no? Eh, muchas gracias, Alejandro. Eh, para ir cerrando, me gustaría preguntarte, ¿qué consejo les puedes dar a las personas que están buscando ya tomar eh el control de sus propias finanzas? La primera es, estudia y edúcate, porque necesitas educarte para saber qué es lo que estás haciendo. Porque si no sabes qué es lo que estás haciendo, vas a tomar decisiones a prueba y error y vas a perder mucho dinero en el proceso. Eh, recuerdo a un amigo que me decía que estudien los que no saben, ¿no? Y yo le digo, bueno, yo pienso de forma distinta, es que estudien los que quieren llegar más rápido al siguiente nivel, porque en lugar de estar con los ojos vendados para tomar decisiones, lo vas a hacer con claridad de hacia dónde vas. Entonces, la primera tiene que ver con el estudio, la segunda tiene que ver con la implementación. Eh, no puedes obtener algo a cambio de nada. Eh, muchas personas quieren tener el resultado, pero no están dispuestos a implementar lo que tienen que implementar. Entonces, no puedes obtener algo a cambio de nada. Pero si tú implementas, entonces estás tomando eh acción y estás controlando tu futuro simplemente con tu acción, una acción bien dirigida porque ya estudiaste derivado de eso. Y la otra es que eh tengan en claro, en su mentalidad, que el juego del dinero no es un juego de 0 a 100 en 2 minutos, no es un juego de la acumulación. Eh ese es el tema y muchas veces las redes sociales eh y mucho del entorno en el que nos encontramos está buscando la inmediatez en todo y el problema es que eso es lo más arriesgado que hay. Pero eh les me gustaría compartirle a toda la audiencia que las personas más ricas del planeta lo han logrado a través de la acumulación, no a través de la especulación. Entonces, vamos a acumular, vamos a empezar poco a poco, ¿no? Yo lo que le digo a mis alumnos es que primero empezamos con el 1% de tu libertad financiera, después vamos al 2%, después al 5%, después al 10, después al no, al 45, al 50 y vamos escalando a llegar al 100. Quiere decir que no empezamos de cero a 100 en 2 minutos, sino lo hicimos de forma cumulativa. Y el entender que de manera acumulativa lo vas a construir, de manera acumulativa también lo vas a conservar y después de eso pues tu vida será extraordinaria y vas a aprender cómo recuperar lo que, o sea, en caso de que tengas algún imprevisto, vas a saber cómo recuperarlo porque ya lo construiste. No es dejarle a alguien más la responsabilidad, sino es tomar tu propia responsabilidad con los principios adecuados. ¿Okay? Es es muy bueno tener esa conciencia de ser responsable, ¿no? Y de que siempre tenemos que estar ahí presentes trabajando por nuestro dinero y por nosotros mismos también. Y bueno, pues, Alejandro, estamos muy contentos de haber podido aprender de ti el día de hoy. Eh, ya para cerrar quisiera eh pues tomar esto que dices, ¿no?, de que no basta solo con saber que es muy importante tener esta educación financiera, sino que también hay que implementar. Y para poder implementar necesitamos a acercarnos a alguien que ya haya implementado, que ya haya tenido un emprendimiento, que esté trabajando constantemente en él. Y en este caso, bueno, pues eh les recomendamos acercarse a los expertos, en el mejor de los casos, Alejandro Saracho. Cuéntanos dónde podemos encontrarte, cuáles son tus redes sociales. Mis redes sociales son Alejandro Saracho en todo, ¿no? En todas las redes sociales decidimos hacer un cambio. Antes eran el nombre de los productos y ahora todo tiene que ver con mi nombre. Eh, creo que pueden encontrar todo lo que hacemos en en nuestro sitio de internet, que es alejandroscho.com. Ahí van a conocer todos los programas que tenemos. Eh, y en esos dos lugares es donde pueden estar en contacto con nosotros. En redes sociales les damos contenido eh y tips muy puntuales eh obviamente para que puedan aprender y puedan ir escalando. Y en nuestra plataforma también tienen algunos descargables, hay herramientas, puedes descargar el mapa de riqueza, puedes hacer, por ejemplo, tu perfil de inversionista también. Eh, todo eso es gratuito. El objetivo es que tengas más claridad y que tengas herramientas para avanzar y para progresar en tu camino a la libertad financiera y a tus metas financieras. Pues muchas gracias, Alejandro. Estamos muy contentos de haber podido aprender de ti el día de hoy. Gracias por acompañarnos y pues nos vemos en la próxima emisión del CREME experto. Hasta pronto, Creedmex. Yeah.