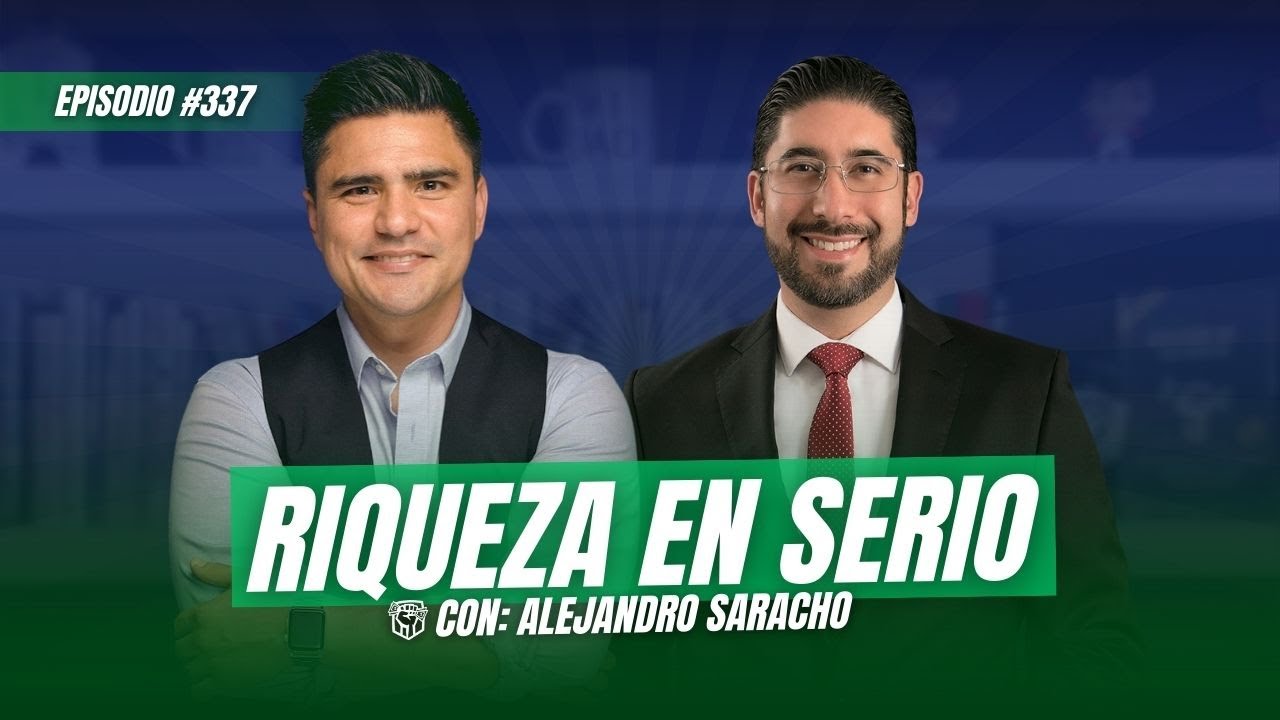
CÁLLATE Y VENDE
[Música] El dinero sigue existiendo. El dinero sigue existiendo. Solamente se pasa y hay mucho dinero. Hay mucho dinero. Yo por eso pienso que inclusive la recuperación de muchos sectores va a ser super acelerada. No todo es comprar, sino también es disfrutar desde un angolo distinto. Y cuando ves que lo puedes cambiar, entonces tu vida empieza a tener más calidad sin golpear a tus finanzas. Entonces, mi trabajo siempre es decir, "Estás en el mejor momento de tu vida. Construye la mejor historia de tu vida." Déjame te hago una pregunta que ya sé la respuesta. ¿Quierescer más dinero? ¿Quieres cuidar más tu dinero? ¿Quieres tener ingresos pasivos? ¿Quieres mejorar tu mentalidad con respecto a la lana? No estás en el lugar adecuado porque cállate bien casi no hablamos de eso. Pero el día de hoy tengo un super invitado, un expertazo, mentor en finanzas, mentor empresarial, Alejandro Saracho, el autor de libros como reconfiguración financiera, mentalidad y riqueza extrema y el mapa de riqueza. Está con nosotros el día de hoy un buen amigo, Alejandro Saracho, y le voy a ser de abogado del ¿eh? Le voy a decir que qué onda. Oye, pero ya me lo merezco, necesito comprarme esto, ¿cómo le hago? Y hasta lo reté a que nos dejara tareas muy específicas. Así que quédate hasta el final. Eh, para nosotros los vendedores que tenemos ingresos variables, que sueldo base pequeño, pero más comisiones, etcétera, etcétera, ¿cómo le hacemos? déjanos tareas, ahora sí que danos el paso un, dos y tres. Quédate hasta el final de esta conversación que tiene muchísimo valor para ti y hable muchísimo que corra la conversación. [Música] [Aplausos] ¿Qué tal, Alex? ¿Cómo estás? Encantado de estar contigo, Gerardo. Pues nuevamente, cállate y vende y pues feliz. Me siento muy honrado de estar por aquí. Fíjate que para la audiencia ahorita vamos a darte como el micrófono para que pues nos digas, te presentes ante la comunidad de los cabrones de las ventas, que muchos de ellos honestamente ya te conocen, pues al final de cuentas, Alex, es la segunda vez que participas aquí en Calle Ti vende, pero pero por fin estamos en en vivo de carne y hueso. Aquí quiero agradecer a la gente de Abaco W que nos prestó esas instalaciones. Sí, me siento como tipo entrevistando, no sé, como un candidato presidencial o algo por el estilo. Entonces, bueno, pues vamos a platicar un poquitito sobre el contexto que estás viendo, Alex, en términos de finanzas. Que nos regañes a la comunidad, los cabrones de las ventas, que muchos de nosotros eh ganamos comisiones, qué estamos haciendo bien, qué estamos haciendo mal. Y quiero decirle, querida comunidad, que el día de hoy le voy a hacer de abogado del Le voy a voy a voy a sacar así los comentarios y frases para que Alex me apedree y me diga que está muy mal y que que necesito regresarme a la primaria, pero me voy a lanzar cosas como, oye, pero el dinero es para disfrutarse y ese tipo de cosas para que tengas así toda libertad completa de sigue como sopapearnos, ¿no? Bueno, en ese sentido y hable muchísimo, Alex Alejandro Saracho, por favor preséntate anularidad ante la comunidad de los cabrones de las ventas. ¿Quién es Alex? ¿Qué podemos aprender a de ti? Muy bien. Pues, eh, ¿quién es Alejandro Saracho? Soy emprendedor, empresario, inversionista mexicano. Me gusta siempre mencionar esa parte porque uno se enfoca en las finanzas, pero también tienes que multiplicar el dinero y también tienes que tener una fuente de generar el dinero, ¿no? Entonces, son los tres ángulos que en los que me identifico. Eh, me especializo en libertad financiera, en desarrollo de negocios, desarrollo de empresas. La libertad financiera contemplando que le ayuda a la gente a pasar de cero, a volverse financieramente libre, que es cuando tú puedes vivir a través del rendimiento de tus inversiones y no necesitas trabajar, aunque no necesariamente vas a dejar de trabajar. Y en el desarrollo empresarial porque eh le ayudó a las personas desde formar su empresa hasta acelerarla y escalarla por varias X. Eh, y eso es algo que disfruto hacer desde hace eh pues más de una década. Eh, soy financieramente libre y la forma en la que a lo en lo que me dedico ahorita es a entrenar a los demás para que puedan alcanzar mejores resultados. Y es desde mi óptica la forma en la que le regreso al universo esta pues esta bendición de poder alcanzar estos resultados. Soy padre, eh soy esposo también, eh tengo un hijo pequeño eh de ya tiene 4 años, eh el pequeño Julián y ha sido una de las mejores experiencias de mi vida y esposo porque estoy casado con una mujer extraordinaria y me encanta poder disfrutar la vida y seguir creciendo con ella. Eh, soy afortunado de tener una comunidad extraordinaria de personas que les gusta aprender, les gusta crecer, les gusta llegar al siguiente nivel y bueno, disfruto bastante la vida gracias a esto y también al maravilloso equipo que tengo para apoyar. Me encanta. Y fíjense que antes de comenzar con esta conversación, bueno, ya ya comenzamos evidentemente, pero eh algo que yo quiero decir abiertamente es algo que me gusta mucho de Calla y Bende, algo que me gusta mucho de este podcast es que hablando de libertades, me siento con la libertad, pero al mismo tiempo una responsabilidad muy dura de no invitar a cualquiera, ¿sabes? Eh, soy como muy cuidadoso de los mentores que elegimos invitar, lo quiero decir, con responsabilidad porque al final de cuentas, lo voy a decir así, no me gusta traer a Call Tibienda a nadie que no admiro. Y en el caso de Alejandro Saracho, es una persona que admiro muchísimo por diferentes motivos, ¿no? Eh, para empezar sabes muchas cosas que yo no sé. Eh, es fácil entenderte. eh has recorrido un camino que evidentemente eh está sustentado en resultados y en ese sentido creo que tienes mucho que aportar a los que podemos estar algunos pasos eh antes, ¿no? Algunos pasos como que híjole, ese es el caminillo que me gustaría recorrer, qué es lo que tengo que aprender. Entonces creo que en el caso de Alejandro Zaracho, ese equipo es un buen árbol a acercarse en estos términos, ¿no? Entonces, contexto, hay un elefante rosa en la habitación. Estamos grabando el día de hoy que es 4 de abril más o menos. Este episodio va a andarse va a andar subiendo como un par de semanas después, pero el elefante rosa en la habitación pues es aranceles, economía, caos, e los presidentes están dando de topes, anda por aquí, anda por allá. prendes cualquier dispositivo electrónico y va a salir un noticiero diciéndote, "El mundo se está yendo al por lo menos financieramente hablando o o mi algoritmo a lo mejor es muy duro conmigo." Entonces me gustaría que nos dieras esa lectura y ahorita te voy a empezar a tirar algunos toritos porque hay una frase que se dice mucho ahí de crisis, igual oportunidad. Vamos a ver qué significa eso realmente, por lo menos en el contexto actual, ¿no? ¿Cómo estás viendo qué lectura tienes sobre lo que está aconteciendo hoy? Insisto, contexto 4 de abril, ¿no? Digo, por si pasa algo más así de que eh no vaya a ser. Sí, porque si lo hubiéramos grabado el día de ayer el contexto hubiera sido un poco distinto. Exacto. Y hoy se aceleró un poco más. Bueno, lo que veo que está sucediendo en el contexto siempre hay que verlo desde lo general, lo particular. Me parece que eh uno debe de comprender que existe algo que se llama macroeconomía y esa macroeconomía te impacta tarde o temprano en tu bolsillo, ¿no? Impacta tus finanzas, impacta tus inversiones, impacta tu bolsillo desde los distintos ángulos y a nivel macroeconómico están haciendo varios ajustes. El detonador principal está siendo Estados Unidos, ¿no?, con la nueva administración de Trump y pues él tiene distintos retos. eh el reto de su déficit eh comercial, quiere decir que ha tenido el el hecho de que esté abierto eh todo el comercio, ¿no? La famosa globalización y todos los acuerdos, pues no le está beneficiando de alguna manera desde la perspectiva a Estados Unidos, porque tienen déficit comercial con muchos países, tienen una deuda enorme eh que tienen que resolver, tienen gastos enormes y él está llegando con el objetivo de hacer un cambio en ello. Y para hacer esto, pues tienes que hacer cosas muy intensas como las que está llevando a cabo. Van a ser positivas, no van a ser positivas, pues todo todavía no lo sabemos. Lo que estamos dándonos cuenta es que es como responde el mercado a este tipo de cosas. El mercado responde muy bien a la continuidad y responde muy mal a la disrupción, ¿no? Cada vez que hay algo que se genera una disrupción, pues normalmente responde y está respondiendo de esta forma en estos momentos. Por ejemplo, el día de ayer hubo un ajuste de casi 4%, un poco más de 4%, el día de hoy tenemos un ajuste de más de 4% y eso es mucho en la bolsa para 2 días, ¿no? Es de los mayores ajustes que hemos tenido desde el 2020 que fue la pandemia, eh, lo cual es importante y es posible que continúe un poco más, ¿no?, ese tipo de ajuste y eso es la forma en la que una decisión, por ejemplo, de aranceles va impactando eh una inversión, por ejemplo, en la bolsa. Ahora, hay muchas formas de resolver todo esto, pero continuando con el contexto, algo que está pasando con los aranceles es que desde mi óptica eh lo que está buscando hacer Estados Unidos es traer a las empresas de Estados Unidos a Estados Unidos, regresarlas a Estados Unidos y que los externos inviertan en Estados Unidos. quiere recuperar el empleo, eh escalar el empleo, no quiere decir que existan personas para trabajar, no suficientes, porque para eso tienes la inmigración, eh, pero la quiere detener, entonces no necesariamente vas a tener suficientes personas para trabajar, pero bueno, lo que quieres traer a las empresas de Estados Unidos a Estados Unidos desde mi óptica y lo que está haciendo es que está poniendo este tipo de aranceles para que las empresas que salieron, porque iba a ser mucho más barato fabricar y después vender en Estados Unidos, pues ahora digan, "¿Sabes qué? pues no es tan barato como pensábamos, mejor nos regresamos. Va a tener un impacto en la inflación definitivamente, pero pero lo que quiere es hacer ese movimiento. Para que eso suceda, pues tiene que hacer eh todo este tema que está armando con todo el planeta. Eh, y me parece que eh va a ser un impacto de corto plazo eh toda la turbulencia, porque sabemos que Trump es una persona que me imagino que has has de ubicar con todas tus habilidades de venta. Es un gran negociador. Entonces, lo que hace un negociador como Trump es que él genera un problema y después negocia para resolver el problema y él es el campeón, ¿no? Él es el héroe porque resolvió un problema que él mismo generó, ¿no? Sí. y está en esa conversación. En este momento llega y le dice a toda la relación de México y Canadá, ¿no? Todo el Tratado de Libre Comercio, el TEMEC dice, "Bueno, les voy a meter estos aranceles, pero si ustedes hacen este tipo de cosas, vamos a disminuirlos y vamos a simplificarlos." Igual van a tener aranceles, pero lo vamos a simplificar. Y lo mismo va a hacer con China, con Europa, con todo el mundo. Quiere algo de alguien, ¿no? Y lo que va a poner es el problema grande y después va a buscar resolverlo. Ahora, esto va a tener un impacto en todo lo demás y es un efecto dominó porque impacta la economía y es parte de la macroeconomía que es el producto interno bruto. En México se está viendo como un año de recesión, ¿no? Al inicio se esperaba que tuviéramos menos de 1% y ahora ya está en cero y ahora está en menos en menos algo. No, no sabemos qué tanto va a ser dependiendo de lo que pase con Trump, eh, y con todo el tema de los aranceles, pero también lo estamos viendo en Estados Unidos va a tener un efecto fuerte, eh, va a tener un efecto fuerte en el resto del mundo y vamos a estar en un año donde va a haber una caída en las ventas de muchos, bueno, en el producto interno bruto y en el crecimiento de muchos países y al final eh lo que nos damos cuenta también es que somos humanos y al ser humano siempre buscamos soluciones. Entonces, primero nos va a impactar y después lo vamos a resolver. Nos pasaba en la pandemia, pensamos que ya estaba el apocalipsis y todos nos íbamos a morir y después de eso lo resolvimos, se generaron las vacunas, todo el mundo se reactivó y tuvimos el crecimiento más grande que hemos tenido en el corto plazo. Y lo mismo va a pasar, simplemente es un momento en el que nos encontramos. Vivimos en ciclos económicos, siempre hay un detonador. Hay veces que el detonador es sistémico, hay veces que el detonador es una persona como ahorita, pero pero algo lo detona y después se vuelve a ajustar porque así es como nos hemos comportado en la historia. ¿Y eso qué significa? Gracias por el contexto. Eso, ¿qué significa para nosotros, para hacia lo micro? ¿Qué significa eso? Porque te lo puedo comentar en términos de vendedores. Lo que he escuchado yo mismo de la propia de la propia comunidad es de que pues muchos empresarios, empresarias empiezan a decir, "A ver, vamos a aguantar esa orden, espérame poquito, vamos a ver qué pasa. A ver, este proyecto, híjole, nos vamos a se está enfriando un poquitito, lo vamos a poner en hold." La gente está a la expectativa, ¿no? Tú lo mencionabas en tu contexto, eh, al mercado no le gusta el cambio, le gusta la continuidad, no le gusta la disrupción, es porque al ser humano como tal no le gusta el cambio. Decimos que nos gusta el cambio, pero no es verdad. A menos que a menos que estemos hartos de nuestra situación actual, entonces si buscamos un cambio, ¿no? Y esto en ventas es super importante. Al cliente no le gusta el cambio, no le gusta cambiar a un nuevo proveedor a menos que la persona ahora sea consciente de que pudiera estar mejor o simplemente esté harta de su situación actual. En todo caso, eh creo que ahora está pasando, te comentaba antes de de de comenzar con eh a grabar, Alex, que está pasando algo en Tijuana, particularmente es una, evidentemente, porque es el lugar de donde vivo, pues lo conozco bastante bien y conozco algo del sector inmobiliario donde antes, y sé que muchos me van a odiar por el comentario, lo siento muchísimo, hago con mucho cariño, pero antes a los agentes de bienes raíces, a los brokers les arrebataban las propiedades, o sea, es como que a ver, vamos y empezó como a encarecer el producto. Buenos productos, está muy padre. Muchos que tienen desarrolladores inmobiliarios son amigos míos, entonces no me estoy metiendo en eso. Al contrario, ¿no? Empezó a desarrollarse incluso hasta la arquitectura de la ciudad, la mancha urbana empieza hasta verse mejor. Digo, trae el tema del tráfico y cuánta cosa, pero sigue siendo como algo que está desarrollando muy bien la ciudad. Al punto al que quiero llegar es de que con todo este contexto que ahora has pintado, pues la gente se está calmando y los agentes de bienes raíces ahora están teniendo que hacer algo que no necesariamente hacían. Antes les pasó a ustedes, vendedores de coches eh durante la pandemia que la raza les queríamos arrebatar los coches. Ah, sí, un año de tiempo de entrega, ¿no? Y si quieres, papi, y lo tengo en rojo, ¿no? No, pero es que yo quiero plateado, pues es rojo y te callas, ¿no? Y ahora después de tantos años que ya hay más oferta, ah, no. Entonces tienes que volver a hacer la labor. Vuelvo, vuelvo a mi punto siendo que ahora el mercado, los clientes, creo que nos van a exprimir un poco más en términos de valor, no en términos de descuento, sino ahora tienes que justificar muchísimo más el por qué deberían de comprarte. Me adelanté muchísimo, Alex, ¿cómo aterrizas todo el contexto hacia lo micro? Sí. Eh, pues bueno, al final sigue siendo una causa que es el detonador y después tienes un efecto primario, un efecto secundario y todo esto va bajando hacia los detalles. Y creo que cuando uno alcanza a ver que se está moviendo el entorno, pues tiene que pensar cuáles son los distintos efectos que se van a presentar. A mí me gusta pensar mucho en causa de efecto. Y qué es lo que está pasando, por ejemplo, con este eh este planteamiento que tú pones de Tijuana, pues al disminuirse la economía y al un al ser uno de los motores de la economía, por ejemplo, el near shoring, ¿no?, pues antes eh después de la pandemia, ¿no? Todo el mundo quería meterse otra vez a México por el tema de la disrupción de cadenas de suministro. Entonces, lo que querían era el norte de México porque estaba cerca del mercado, ¿no? Que para mí es uno de los puntos más relevantes que tenemos que tomar en cuenta. Trump lo dice, este es el mercado, aquí tenemos el dinero. Todo el mundo quiere venir aquí porque aquí es donde está el mercado. Nosotros ponemos las reglas porque somos el mercado y es por eso que está haciendo todo esto, porque es el que tiene el dinero para comprar. Entonces, todo el mundo quería estar cerca de Estados Unidos para comprar y tenemos inversión de muchos otros países para entrar a ese mercado. Ahora, con el tema de las tarifas y con el tema de los aranceles, pues muchos están deteniendo a esa inversión. Si se detiene esa inversión, pues también están pensando una disminución de movimiento. Y al ser una disminución de movimiento, uno como empresario lo que dice es, bueno, voy a tener menos ventas, por lo tanto, tengo costos y gastos que simplificar. Simplifico costos y gastos, me voy a lo esencial. Uno como vendedor dice, "Bueno, pues entonces ahora eh si va a haber menos movimiento de transacciones en el mercado, pues tengo que buscar la manera de entregarle el valor o de volverme mucho más hábil en la forma en la que busco a mi cliente valor, que realmente lo necesite y no querer disparar para todos lados porque a quien se lo aviente lo va a comprar, ¿no? Ahora sí realmente van a estar las personas comprando. Tiene que haber un movimiento, siempre hay un movimiento en la economía, pero uno tiene que ser más consciente y desarrollar mejor esas habilidades. Y me parece que es un buen momento como alguien que está en las ventas, ¿no? Para para para realmente llegar a un siguiente nivel, porque nos pasa normalmente cuando estás en los momentos más retadores, lo que haces es que te esfuerzas por estar mejor en esos momentos retadores y cuando todo mejora tú ya estás en un nivel distinto. Y creo que para la gente que esté en las ventas esto va a ser extraordinario. Nos va a impactar en el bolsillo. Definitivamente nos va a impactar desde distintos ángulos, desde la parte de la inflación pues puedes comprar menos con ello, ¿no? Porque van a incrementar los precios. Naturalmente tiene que incrementar con los aranceles y con todo este efecto de disminución eh nos va a impactar posiblemente no solamente los precios, sino en los ingresos. Si no encuentras el nicho adecuado, no encuentras el espacio adecuado, lo que va a suceder es que va a llegar un menor volumen de de clientes, pero si encuentras el nicho adecuado, vas a tener un menor volumen con un mayor margen, ¿no? Lo cual me parece bien porque al final no se trata de lo que está el número de arriba, sino se trata el número de abajo, que es la utilidad. Yo prefiero tener más utilidad con menos clientes a tener un montón de ventas con poca utilidad, ¿no? Eh, nos va a impactar, por ejemplo, en las inversiones porque va a haber muchísimos ajustes y no sabes bien cómo armar bien tu portafolio de inversión. nos va a impactar en la deuda. Porque si no tienes ordenadas tus finanzas, lo que va a suceder es que te vas a tender a endeudar para tratar de mantener tu estilo de vida y este y ya no está entrando el dinero para que pagues tu estilo de vida y si se empiezan a endeudar por ello, pues van a pagar las consecuencias de una deuda con poco flujo de efectivo, aunque la ventaja es que la expectativa es que bajen las tasas de interés y al bajar las tasas de interés la deuda debería de ser más barata. Entonces, hay como distintas movimientos que se van a presentar donde hay oportunidades y hay cosas que tenemos que tener mucha alerta, ¿no? Mucha eh conciencia de eso. Creo que es muy importante todo lo que acabas de decir es bien importante y a la raza le voy a decir, a ver, regrésenlo un poquitito y escúchenlo de nuevo porque hay varios puntos que me gustaría incluso ir descomponiendo de lo que acabas de decir. El que más valoro yo y está nuevamente todo lo que estás comentando lo quiero aterrizar y canalizar en términos de venta para que sea un, como dicen los gringos, actionable item. O sea, una algo que se pueda tomar acción, ¿vale? Entonces, en términos de acción, ahí les va esto. Siempre un mercado, siempre un sector va a verse beneficiado de una crisis. ¿Cuál es mi cámara? Esa. Para las cinco personas que me están viendo en YouTube, voltéenme a ver, véanme a los ojos. Siempre un sector va a verse beneficiado de una crisis. Alex, tienes todo el derecho a si mejar lo que acaba decir. Es muy estúpido. Solamente déjame, hago mi punto y entonces ya me dices, "No, Gera, estuvo super lo que acaba decir." Okay, va. Mi punto es el siguiente. Creo que no es como que va a haber menos dinero en el mundo, es la misma cantidad de lana. Solamente va a cambiar de un bolsillo a otro, de un sector a otro. Puede haber mercados que van a ser sumamente golpeados. Voy a poner un ejemplo. No me avienten pastelazos y no tomatazos. Es un ejemplo solamente. Supongamos que el el sector de software sale golpeado, el sector de tal vez el sector financiero o el sector de de bienes raíces, el sector inmobiliario, la industria empieza a verse un poquito golpeada, entonces empieza a desacelerar. La pregunta que hay que hacernos con base en lo que dice Alex ahorita, cabrones de las ventas, ahí les va. ¿Quién está siendo beneficiado? ¿Qué tipo de sector está viéndose beneficiado de esta, entre comillas, crisis, de este río revuelto, de esta incertidumbre? Siempre va a haber alguien que se va a haber beneficiado. Voy a poner un ejemplo. Supongamos que sale muy golpeado el sector inmobiliario, entonces y tú vendes casas. Híjole, no, pues es que está bien golpeado, nos golpeó. Sí, está bien, pero busca clientes que fueron beneficiados por este por esto que está pasando. Pongo otro ejemplo. A lo mejor el sector de tecnología y software está teniendo un super boom, ¿okay? que tú estás en uno empieza a prospectar a ver quién trabaja, quiénes vienen, qué tipo de empresas están aquí que pudieran tener que adquirir inmuebles en un corto mediano plazo. Pregunta en términos, y con esto cierro mi mi comentario, en términos de ruta de acción, pregúntate con pluma y hoja en la mano qué sector está viéndose beneficiado de eso? No, no, no me gané un tan excelente. Excelente. Me pareció excelente el planteamiento porque el dinero sigue existiendo. El dinero sigue existiendo. Solamente se pasa de Y hay mucho dinero. Hay mucho dinero. Yo por eso pienso que inclusive la recuperación de muchos sectores va a ser supera acelerada porque la gente solamente lo está esperando. dice, "Okay, que se ajuste lo que se tenga que ajustar, pero cuando sea el momento adecuado va a llegar así todo una Me me sorprende eso que dices, porque te voy a decir algo que no es la ruta que quiero tomar para esta conversación, Alex, pero es una pregunta que traigo genuinamente. Creo que ahora o es mi algoritmo o estoy estoy encerradito en mi propia burbuja, pero creo que ahora con una democratización un poquitito de la educación financiera, es decir, ya hay más información allá afuera que es relativamente fácil de adquirir. Eh, podemos adquirir un libro tuyo por unos cuantos pesos, podemos ver videos en YouTube, podemos escuchar podcast, podemos ver videos, incluso podemos ver TikTok con consejos financieros, o sea, creo que hay información más a la mano. Entonces, se me hace hasta raro porque ahora hay más gente como con más educación pero igual menos dinero, tal vez como que está haciendo eso que acabas de decir, ¿no? Entonces, no sé en qué momento como que se voltea el asunto de que hay gente que está como o estamos esperando la crisis para empezar a comprar y hacernos de propiedades, etcétera, etcétera, pero siento que hay ya mucha gente que sabe esto. Entonces, me pregunto si las reglas del juego van a cambiar eventualmente, ¿no? Pues no, en realidad el dinero sigue ciertas reglas y las reglas son las mismas, solamente hay más personas con conocimiento. Pero a veces yo dudo un poco de la calidad del conocimiento porque no es lo mismo, por ejemplo, en uno de tus entrenamientos que vaya una persona, se entrena y uno sabe que cuando se entrenan contigo van a tener un entrenamiento formal, metodológico, estructurado, con evidencia de resultados y es es un entrenamiento que tú sabes que si lo tomas vas a tener un resultado implementas. Si no implementas no va a pasar nada, te la vas a pasar muy bien, pero si implementas vas a notar la diferencia de una transformación en tu vida. Pero si uno quiere aprender por internet nada más, eh, por YouTube, pues vas a conocer a las personas que posiblemente son aprendices, leyeron un libro y simplemente repiten lo que vieron en un libro y y van eh transformando la forma en la que está la información de acuerdo a lo que ellos alcanzan a entender, pero sin un resultado como tal, ¿no? A veces le digo a la gente, bueno, pues sí, este tema lo puedes encontrar en YouTube, pero la persona que esté en YouTube no tiene un compromiso de que a ti te vaya bien y que tú generes un resultado como lo hago yo con la metodología estructurada. Yo pongo mi dinero en todo lo que digo que vale la pena invertir, por lo tanto, yo tengo eh digamos que un sustento detrás de ese de esa recomendación o de ese ángulo que estamos viendo. Entonces, creo que la gente está más malinformada que antes, simplemente por el acceso a tanta información. Y creo que cuando hay exceso de información, uno tiene que enfocarse en lo poco que hace sentido para ellos. Es encontrar un canal y ese canal irte hasta el final. Eh, me pasaba mucho eh en la parte de finanzas personales. Me imagino que has de tener una experiencia parecida o tal vez no, no en la parte de las ventas, pero creo que cuando una persona conoce un mecanismo que le está funcionando, te tienes que ir hasta el final, hasta que la persona con la que estás aprendiendo ya no tenga más que ofrecerte porque tú ya llegaste a sus resultados también. Y está perfecto, habrá un siguiente nivel, pero busca un camino que sea confiable, eh, y eso creo yo que puede hacer la diferencia. Ahora, con toda esta desinformación, desde mi óptica, pues la gente está tomando decisiones de distintos ángulos y lo que más hay es lo que más hace marketing, ¿no? Eh, por ejemplo, este mundo está ahorita lleno de personas que quieren hacer especulación, ¿no? Quieren estar en Forex, en criptoactivos y en un montón de instrumentos que son especulativos, que un día ganas mucho y otro día pierdes todo y hasta la camisa y otro día ya se quieren quitar la vida, ¿no? Pero simplemente porque no entendieron. Yo lo que le digo a la gente es, bueno, si vas a entrar en mundo de las inversiones, tienes que entrar en orden, ¿no? Con lo más básico, con lo más respaldado, con lo más sustentable, con lo que tiene, yo les digo, inversiones reguladas, respaldadas y consistentes para que tú puedas acumular tu riqueza hasta el final. Veo que las inversiones son como una pirámide, ¿no? Entonces, aquí está la parte de riesgo bajo y hasta arriba en la mera punta puedes tener riesgo alto, ¿okay? No puedes empezar al revés porque entonces tienes una pirámide invertida y la pirámide invertida se cae o se va de lado. No puedes armarlo de una forma distinta porque eh no puedes generar riqueza a largo plazo. Yo no he conocido alguna persona que muera siendo rico haciéndolo de forma especulativa. Eh normalmente tienes dinero durante un periodo de tiempo y después pierdes todo lo que tienes y terminas más pobre que como empezaste. Es una aventura interesante, pero es por la mala información que hay en el entorno. Es, me preguntaste si me veía un poquitito, ¿no?, que si había sido mi camino. Y te voy a decir algo que creo que le va le va a dar risa y va a decepcionar a la audiencia, que es, considero yo, que riqueza en en términos monetarios, en términos económicos, porque hablo mucho de este tema, pero en términos más holísticos y si me permiten la palabra, pero en términos de riqueza no se ve como en Instagram o en TikTok, ¿eh? No se ve como el Rolex, no se ve como el ¿Saben cómo se ve la riqueza? Con una tabla de Excel. Eso es como se ve la riqueza. Okay, voy a poner esto a ver cuánto nos gastamos en esto al mes. La riqueza puede ser sumamente aburrida. No me gusta el Excel. No me gusta el Excel, pero saben que sí soy, soy muy disciplinado. Entonces, en ese sentido me quedo, okay, ahí está. Y con Dani tenemos una vez al mes el reporte, ingresos, egresos, inversiones, a ver, para acá, para allá. Y y empecé a ver, Alex, más ceros en esas transacciones. Empecé a ver más. Ah, espérate. O sea, y yo con mi con mi mismo estilo de vida, ¿no? Pero pero empecé a ver más simplemente, pero con las mismas reglas. Y entonces en ese sentido, a partir de cierto nivel, no no quiero ser como muy eh no quiero ser ostentoso y no se trata de esto, cállate y vende, pero lo voy a decir así con para la audiencia con mucho cariño. Me di cuenta que eh empecé en términos mensuales, lo veo mucho en México como ingresos mensuales. mensuales. A partir rompí cierto techo, como cierto cierta cifra mensual, todo fue super más fácil, mucho más fácil porque seguía y seguía las mismas reglas y sigo las mismas reglas. Entonces, long story short, cabrones y cabronas de las ventas, la riqueza puede ser sumamente aburrida. Se ve más como una tabla de Excel que como pinches TikToks de de Ferraris y carritos rentados. Yo estoy totalmente de acuerdo. Fíjate, es muy curioso, pero hay veces que la riqueza es más lo que no se ve que lo que se ve, ¿no? Luego me encuentro, me acuerdo una vez que fui a dar una conferencia y fui, me llevaron un restaurante, ¿no? Porque pues te llevan a a pasear algunos lugares especiales. Cuando haces la conferencia bien, ¿no? Cuando la haces mal los tacos de me pasó ayer. No, no es cierto. Y me llevaron al lugar y había un carro de lujo, ¿eh? y me decían, "¿Y tú tienes uno de esos?" Le dije, "No, no tengo uno de esos. Tampoco lo necesito." Pero lo que te puedo decir es que yo soy un Ferrari más rico que esa persona. Esa persona tiene un Ferrari y ese Ferrari va a bajar el valor en el tiempo. Pero yo ese dinero lo tengo, lo puedo comprar, definitivamente lo puedo comprar, pero lo tengo ubicado en un recurso que va a estar escalando con el tiempo. Entonces, soy un Ferrari más rico que esa persona. No es lo que tú alcanzas a ver, es lo que no alcanzas a ver. Y cuando generas cierto nivel de riqueza y ganas más de lo que necesitas para vivir, te das cuenta que eh pues solo vas a vivir con tus reglas, no con las reglas del entorno. No estoy viviendo para quedar bien con todos los demás, sino vivo bajo mis propias reglas y tienes el carro que quieres tener. Y si quieres tener carro, bien y si no, no. vives en la casa que quieres tener, tienes el estilo que quieres tener, pero no porque quieres pertenecer a un círculo social o algún nivel socioeconómico, sino porque es la forma en la que te gusta vivir. Te desconectas completamente de el convertir el dinero en cosas, porque en el momento en el que sigues convirtiendo el dinero en cosas, eh estás metido más en el en el juego de las comparaciones y ese es el juego más peligroso que hay a nivel financiero. Acabas de tocar tocar un tema que lo traía para más adelante en la conversación, pero venga, vamos a hacerlo porque eh esto le está pasando a muchos vendedores y lo que es más, voy a sacar el pecho por ustedes. Eh me voy a poner yo de ejemplo, eh pero tampoco sin filtros. Empieza a pasar que empieza a ser más lana. Supongamos que tenemos un vendedor que gana X y empieza a hacer sus primeras comisiones, le empieza a ir bien, incluso empezó a invertir un poquitito, vamos a llevarlo todavía a otro nivel, empezó a diversificar un poco. Y a qué hora se eleva el estilo de vida y a qué hora empiezo a darme yo lo bueno. A ver, espérate, pues sí me alcanza para el reloj, para el Ferrari. ¿En qué momento? Porque no es y y la pregunta que te estoy haciendo, Alex, no es en términos técnicos y que me des un número, es en el término emocional, porque yo tengo una necesidad también de apapacharme. Oye, mira lo que he logrado. Me merezco ese viaje, me merezco ese coche, me merezco ir a cenar ese lugar. Y yo estoy viendo todo el chingado tiempo. Dijiste que la comparación es basura en términos financieros. Estoy totalmente de acuerdo contigo, ¿no? Y en términos emocionales también y de negocio y todo, la comparación es basura. Eh, en mis en mí eh, como Gerardo Rodríguez lo digo y abiertamente con mucho cariño, mis peores momentos emocionalmente hablando es cuando yo me he cachado ahí mismo que me estoy comparando con alguien más porque porque ah es que esa parte uy es que los demás ah y ahí me siento como basura. Es cuando empiezo a compararme conmigo mismo y lo mucho que he crecido que empiezo a ver las cosas de manera distinta. Regreso a mi pregunta. Hay una trampa ahí, Alex, que quiero retarte, eh, que nos ayudes, porque hay una parte que empieza así como, a ver, y y cómo cómo domino al león que me está diciendo, "No, cómpratelo, te lo mereces." Y luego hay gente a tu alrededor que te dice lo mismo, para eso trabajas. A ver, vamos. Y ahí, ¿qué? ¿Cómo tenemos esa disciplina para hacer lo correcto y seguir las reglas? Pues bueno, lo puedes hacer, pero tienes que tener cierta delimitación, ¿no? Entonces, en en el libro de reconfiguración financiera tocamos un tema que se llama administración del dinero. Y en la administración del dinero tienes una cuenta, ¿no? Tenemos un sistema que es 7 + 1 y hay una de esas cuentas que tiene que ver con tu diversión donde te corresponde el 10% de lo que ingresas. Entonces, tú puedes divertirte todo lo que tú quieras, siempre y cuando sea, no más del 10% de lo que ingresó, ¿okay? De tal forma que quieres comprarte algo más, quieres tener un viaje más costoso, pues entonces gana más y que no pase del 10% de lo que tú estás ganando, porque si no desequilibras todo, haces un destrozo en tus finanzas. El problema es cuando generas una venta y esa venta te dio un ingreso y quieres festejar y gastarte lo de esa venta más lo de la próxima venta porque ya casi la vas a cerrar, ¿no? Ese es el problema, porque entonces terminas en números rojos y si esa venta no se cierra, entonces ya agarraste el crédito, entonces tú mismo te empiezas a meter el pie simplemente porque fuiste bueno vendiendo. Pero si lo delimitas bien y pones no más de un 10% para acelerar, para disfrutar, pues me parece que es apropiado. Eh, lo delimitas, lo escalas y además te recompensas. Creo que el esfuerzo tiene que tener una recompensa emocional y creo que es mucho más valiosa cuando la puedes compartir con personas cercanas a ti. Y una de las cosas que también le recomiendo a las personas es, bueno, si tú requieres mucho más de esos premios o dosificas esto o busca otro tipo de recompensas distintas, porque no solamente es el dinero, es el tiempo. Entonces, tal vez la forma en la que te recompensas es con tiempo para estar más haciendo tu hobby o tiempo para estar más con tu familia o para disfrutar o para a tus hijos o para estar con tus amigos. Entonces, regálate también tiempo para disfrutar las cosas que tú que a ti te gustan, porque no todo es comprar, sino también es disfrutar desde un angolo distinto. Y cuando ves que lo puedes cambiar, entonces tu vida empieza a tener más calidad sin golpear a tus finanzas. Te quiero platicar de un amigo que estoy seguro que va a ver este episodio. Saludos, güey. No voy a decir tu nombre para no quemarte. Estábamos comiendo Dani y yo con él y empezó, te te comentaba tras bambalinas que empecé con la fiebre de los relojes. Todavía no jalo el gatillo, pero empecé ya ya estoy viendo 70,500 videos en YouTube. Entonces, ya entré esa como carrerita de la rata horrible, ¿no? Eh, pero estábamos con este cuate y me dijo que algo que me voló la cabeza y Dani y yo casi le aventamos, estábamos en en su restaurante de hamburguesas, casi le aventamos la hamburguesa en la cara. me dice, eh, yo me gasto el 10% de mis ingresos anuales en relojes. Entonces, el siguiente reloj, como voy a ganar tanto, o más bien no me dijo tanto, sino me dijo mi siguiente reloj es creo que era un un Patec, ¿no? Que es un reloj uno particularmente que era de $50,000. Entonces, pues ya pueden hacer cálculos de de cuánto gana mi amigo, ¿no? Entonces, en ese sentido era y y Dani y yo estábamos agarrados de la silla, o sea, la hamburguesa me dio colitis. Fue una cosa así como brutal, como que, "Espérate, güey, ¿por qué no?" Y quiero retarte un poquitito porque tú dijiste algo muy padre ahorita, eh, insisto, aquí cállate, se trata de todo hacerlo como accionable. Entonces, ahí hay una regla muy bonita que podemos agarrar de Alex, es el 10% para tu diversión, compadre. Si tú ganaste 50,000es, tienes 5,000es para volverte loco, loca, dalde, ¿no? Órale, pues va en tiempo. Me encanta. Creo que el tiempo es más o lujo. O sea, considero que gente que tiene el tiempo para hacer ejercicio se me hace que es gente que ya le va muy bien, ¿no? O sea, yo soy de los güeyes que todavía se pregunta, a pesar de tener libertad financiera, a pesar de de de yo vivir bajo mis propios términos en términos de negocio, sigo yendo en la calle y voy manejando y son las pinches 11 de la mañana y veo gente corriendo en la calle y yo, ¿qué te está haciendo esta gente, güey? Vete a trabajar. No, ¿qué estás haciendo corriendo en la Entonces? Eso también son otros símbolos de riqueza. No son tan sexis, no son tanto de Instagram, ¿no? Regresando al al tema de mi amigo, decía que empezamos a verlo como como está loco este güey. Regresando a tu punto del 10% que a lo mejor si el cuate no hace nada más para divertirse, pues sigue cumpliendo esa idea. Pero empezamos a profundizar en otros términos, empezamos a profundizar sobre un plan de retiro, seguros, etcétera. Y ahí fue cuando el castillo de Naipes empezó a a a tambalearse un poquitín, ¿no? Entonces, en ese sentido es como que, okay, ahí está una buena regla de oro, ahí está una buena práctica, pero pues todas tus decisiones tienen que llevar cierta madurez, ¿no? ¿Dónde están tus prioridades en ese sentido? No sé cómo lo ves tú. Pues lo que veo es que la gente eh por el tema de la experiencia que tiene a nivel financiero, a nivel manejo de su dinero, eh lo que nos enseña normalmente y lo que aprende normalmente es a ganar dinero y a gastarlo, ¿no? Son solamente esas dos cosas, ¿eh? y no tiene tanta experiencia invirtiéndolo, ¿no? Y entendiendo que el objetivo es ganar el dinero, es invertirlo, tener un rendimiento y gastarte el rendimiento, porque eso va a hacer que tu capital se mantenga. Entonces, le pongo nuevamente un ejemplo eh para este punto y son y es cuando te quieres comprar zapatos, ¿no? Entonces, te quieres comprar zapatos, tienes dos formas de comprarte zapatos, ganas dinero y ese dinero lo convierte en zapatos, te pones los zapatos, gastas los zapatos, se acaban los zapatos y te quedaste sin dinero y sin zapatos. Necesitas ganar otra vez más dinero. Segunda opción es que tengo dinero, genero dinero, lo invierto, tengo un rendimiento y con el rendado me compro los zapatos, me pongo los zapatos, me gasto los zapatos, me acabo los zapatos y ¿qué hago después? Me compro otros zapatos porque sigo teniendo mi capital que me está generando los zapatos de manera continua. Pero te voy a volver a retar, lo que haces es total, hace todo el sentido del mundo, pero no hay una satisfacción inmediata. No, yo no tengo ese shot de pongo en el carrito de compra zapatos y ay, qué suave me va a llegar y llega el repartidor o voy a la tienda y y me y eso y no tengo los zapatos hoy porque hoy tengo una fiesta, hoy tengo una reunión, hoy los quiero presumir, hoy me los merezco porque hoy cerré el trato y esa es la parte como que te voy a seguir como retando continuamente porque considero que es algo que es es uno de los leones que tengo que estar domando continuamente. Lo digo abiertamente, pero pero creo que mucha de la raza y pongo el pecho por ustedes, o sea, se está viendo en este espejo de, no, espérate, o sea, es que yo me lo merezco, güey, yo se puede. Y luego si tienes unas cervezas encima, peor está la cosa. Entonces, ¿cómo cómo centrarse cuando tienes ese león que quiere esa satisfacción inmediata también? porque se ve padre en Excel, pero a la hora de la hora yo en el en el en el en la plaza, en el centro comercial o en Amazon o lo que sea, yo estoy sintiendo como como esa necesidad, ¿no? Sí. Pues la forma en la que lo haces es teniendo ese 10% y gestionando bien tu 10%. La razón por la que es un 10% y no es un 100% es porque hay una cantidad de ese dinero que estás ganando que se tiene que ir a la inversión. Porque de alguna forma esos satisfactores emocionales no te van a permitir generar riqueza de largo plazo y poder disfrutar eso de largo plazo. Yo le digo a la gente, "¿Es cómo quieres vivir bien? ¿Quieres vivir bien ahorita o quieres vivir bien toda la vida?" No, porque si quieres vivir bien toda la vida, tienes que ubicar gran parte de tus recursos para construir esa libertad financiera, para que tú puedas vivir el resto de tu vida como a ti te da la gana, pero pagado por tus ingresos pasivos y no por tus ingresos activos, que son las transacciones de tus ventas o de eh la fuente de ingreso que tengas. Entonces, está bien alimentarse un poco el el la parte emocional y comprarse esos zapatos, pero de una forma delimitada, pero con el entendido que el resto del dinero se tiene que ir a invertir y va a llegar un momento en el que vas a hacer el switch y se va a lograr hacer el switch. Cuando las personas lo comprenden bien es mucho más fácil. De hecho, tengo muchas personas cercanas a mí que están conectadas con el mundo de las ventas, eh, o son directores comerciales o están en alguna red de mercadeo. Y llega un momento en lo que en en el que pasa lo siguiente. Eh, en la medida en la que van creciendo, se dan cuenta que al inicio, sobre todo a nivel financiero, por la parte transaccional de las ventas, se dan cuenta al inicio que eh pues van comprando cosas mejores, ¿no? Después se dan cuenta de que han comprado más cosas de las que necesitaban y después se dan cuenta que la parte del estilo de vida deja de ser algo que estimula su vida. Entonces me dicen, "Ya me compré todas las camillas que me podía comprar. Ya me compré todos los trajes. Ya viajé y visité muchos lugares y al final siento que ya no me motiva seguir avanzando en mi mundo, eh, en mi mundo en el mundo de las ventas y en el mundo comercial. ya no sé si quiero hacerlo, ya quiero empiezan a distraerse en otro tipo de cosas, porque se dan cuenta que el estilo de vida tiene una limitante, ¿no? Y cuando te das cuenta de que tú puedes volverte financieramente libre a través de eso, eh, y tienen esa conversación en su mente, vuelven otra vez a agarrar ese impulso para decir, "Okay, esto que estoy ganando aquí lo voy a ganar ahora con los rendimientos de mis inversiones. Ahí es donde voy a ser un verdadero campeón." Y en ese momento otra vez le echan esfuerzo, eh, se enfocan y empiezan a cambiar las cosas. su mente empieza a cambiar, eh, empiezan a simplificar mucho más y es solamente ese switch que hacen en su mente porque va a llegar un momento en el que vas a ganar más de lo que necesitas para vivir, vas a comprar todo esto y al final solo te puedes poner unos zapatos a la vez, puedes tener un pantalón a la vez, una camisa a la vez, eh, sin importar cuántas tienes ahí y si no, hagan la reflexión y vean su closet, ¿no? Y cuántas cosas no te has puesto en meses posiblemente. Eso te ayuda a comprender que el camino que estás tomando tal vez no es el más adecuado y no es el más inteligente. Y para terminar este punto, creo que las personas les funciona mucho entender que vivimos en un ciclo. O sea, nuestro ciclo de ingresos es un ciclo como el ciclo de vida de una empresa. Tiene una momento en el que crece y después tiene un momento en el que se pone tiene un tope y después cae, así como el ciclo de vida de una empresa. Y al inicio pues ganamos poco y después empiezan a incrementar, incrementar, incrementar. Y cuando más gastamos y desperdiciamos el dinero es en esta etapa de crecimiento. ¿Y qué es lo que sucede cuando llegamos a este tope? Ya sea porque eh ya tienes más edad o porque no te estás actualizando, porque no estás aprendiendo más o porque tu industria ya está teniendo un cambio también eh y tú no has querido moverte y estar eh presente en estos cambios del entorno. Entonces llegas a este tope y en ese momento dices, "¿Cómo he desperdiciado mi dinero?" Y ahora, ¿qué está pasando? ya no es eterno este crecimiento, eh, y empiezan a caer y en ese momento es cuando hacen conciencia de todo lo que pudieron haber hecho antes. Entonces, mi trabajo siempre es decir, "Estás en el mejor momento de tu vida. Construye la mejor historia de tu vida y no solo construyas una historia que dura 25 minutos." ¿Te está gustando el episodio hasta ahora? Seguramente sí y viene la mejor parte. Recuerda, si lo que buscas es darle escalabilidad a tus ventas, escalabilidad a tus resultados, necesitas un buen CRM. Si el perro es el mejor amigo del hombre, PDrives RMo de los vendedores. Accede a tu prueba completamente gratis de 30 días en el link que está en la descripción de este episodio y comienza con PDrive RM. Ahora que si quieres que te lleve de la mano con respecto al uso, al manejo de esta herramienta hasta cerrar tus primeras ventas, entra detonadoresdevalor.com/cursoscrm, donde te voy a llevar por todo el proceso de las ventas de la mano de Pipedrive CRM. El link está en la descripción. Sigamos con el episodio. A reserva de que este este pequeño clip se pueda hacer muy viral por la pregunta que te voy a hacer. Ahí te va. Eh, me suena como que ese pico anda en los 40s, ¿sí? ¿Verdad? Sí. Entonces el grueso de la audiencia de cállate y vende anda entre los 25 y los 45 años más o menos. Entonces, muchos de ustedes están en este pico. No es para que se sientan del porque sé que mi comentario acaba de acaba de caerle la pedrada a varios. Es para que podamos hacer algo al respecto y estirar esa liga que dice Alex, ¿no? Entonces, te voy a te voy a seguir exprimiendo como Pig Your Brain, como dices en inglés. Quiero llegar esa receta, ya nos hablaste el 10%. Pero antes tengo que hacerte una pregunta como más brutal y esto es basándome en una pregunta que nos que nos mandan de la audiencia y es eh tú eres una persona templada, eres una persona que maneja muy bien sus emociones, pero cómo se dice, échame la mano con la pregunta, ¿qué comportamiento financieramente hablando es que de plano si lo ves en un cuate tuyo o si lo vieras en tu hijo como más adolescente que ya anda con la tarjeta de crédito o lo que sea, no? ¿Qué comportamiento financieramente hablando eh te dices, hijo, compadre, mira que me dan ganas de darte con el sartén, por así decirlo, ¿no? ¿Qué comportamientos típicos ves que te generan esa punzadita en el estómago? Ah, sí, hay muchos de esos, pero te voy a decir uno. Eh, yo le llamo, porque a todos los empiezo a catalogar, ¿no? Para que sea más fácil de explicar, yo le llamo a las personas que están en un ciclo destructivo de riqueza. ¿Y qué es el comportamiento? es cuando compran cosas de su estilo de vida con deuda. Eso me vuelve loco. Y sobre todo cuando son cosas que no pueden pagar o son aspiracionales. Y lo que me detona mucho es que cuando era muy pequeño en mi casa se vivía así, todo era una oportunidad. Y que va está la oportunidad de ir a Disneylandia, vamos a Disneylandia, ¿tienes para pagar? No tengo para pagar, pero que tienes la tarjeta de crédito. Es una gran oportunidad, ¿no? ¿Cuándo lo vamos a volver a vivir? está la oportunidad de tener esta experiencia o de comprar este esta cosa, inclusive hasta autos que hay es una gran oportunidad. Lo tienes no lo tengo. ¿Qué lo voy a pagar con crédito y con deuda. ¿Y qué pasaba después de eso? Entonces, lo que se presentaba, al menos a nivel familiar, que al inicio empezaban a pagar, después dejaban de pagar, después se escondían de las personas que hablaban para cobrar el crédito y después este pues buscaban que que eso quedara enterrado bajo tierra, ¿no? pero no terminaban de pagar y eso sucedía a lo largo de la historia con mi familia una y otra y otra vez y te podría mencionar lo cual no voy a hacer, ¿no? Pero nombres de tíos y de personas que fueron construyendo cosas a través de de esa ese tipo de comportamiento. Eh, lo que me doy cuenta es que cuando tú aprendes a hacer las cosas mal, las continuas haciendo mal y le enseñas a los demás a hacerlas mal. Entonces, si tú ahorita, por ejemplo, es padre de familia y empiezas a hacer ese tipo de cosas mal, pues tus hijos van a vivir esa misma experiencia y lo estás metiendo en problemas. Eh, lo cual también me enerva, ¿no? Y lo que busco hacer mucho con mi hijo es empezarle a generar, aunque es pequeño, pequeños hábitos, ¿no? Al menos el mismo mindset y el mismo tipo. Háblanos de esos pequeños hábitos para los que tienen hijos pequeños. Por ejemplo, eh una de las cosas que busco hacer es eh enseñarle de dónde viene el dinero, ¿no? Y viene el dinero y ¿Y qué le dices? Pues lo que le digo es, mira, la el dinero lo haces cuando tú agregas valor o o realizas cierta actividad que alguien más valora y te va a dar algo a cambio, ¿no? Y me dice, "Entonces, si te ayuda a hacer esto, ¿me puedo ganar dinero?" Sí, entonces puede llevar a cabo una actividad, me ayuda a preparar un evento o lo que sea y yo le puedo dar algo de dinero. ¿Y qué haces con el dinero? Y una de las cosas que le digo es, bueno, lo tienes que invertir ahorita la forma en la que lo invierte es en su alcancía, ¿no? Entonces cada vez que recibe dinero, ya sea que alguien le da pues algún regalo, él no va y dice, "Me quiero comprar un dulce", dice, "Lo voy a llevar a mi alcancía y puedo comprarme en algún momento un dulce." Sí, te puedes comprar un dulce, tú lo decides, pero el dinero es para invertir. Es para invertir. Es para invertir. Y todo el tiempo está pensando en dinero, es para invertir. Cuando recibe dinero hace chachín, ¿no? Como hacemos en nuestros entrenamientos. y busco sembrar ciertos símbolos para que él disfrute eso, ¿no? Ahora, hace poco eh tuvo una actividad en su en su escuela y en su escuela pues tenían era como un mercadito, ¿no? Entonces eh llegaban y vendían cosas y él era el más feliz vendiendo cosas y le pagaban y hacía chachín y todos los demás estaban así como un poco más reservados, pero él se desempeñaba muy bien y eso me fascina. Me parece que es una de las principales habilidades que uno debe enseñar a sus hijos a vender y a sentirse bien vendiendo, porque cuando tú vendes algo, le estás agregando valor a la vida de alguien más y está haciendo una contraprestación de dinero contra un valor. Y si eso lo logran hacer, yo creo que le estás obsequiando la libertad para que hagan y construyan una vida en sus propios términos. Excelente. ¿Qué otra cosa te te enerva? Como dices tú, ¿qué otra cosa te pone así de qué comportamiento típico te te pone así de mal? Me enerva, eh, me enervan, tomando en cuenta el tema de las inversiones especulativas, me enervan todos los que te ofrecen cosas como Forex o como cittoactivos. Esos me vuelven loco porque no tienes idea la cantidad de personas que he visto quebradas por buscar recorrer ese camino. Eh, me enervan las inversiones eh que terminan siendo fraudulentas porque la gente no las alcanza a detectar desde un inicio y lo sé porque me llegan personas, me llegan un montón de damificados de esas inversiones y tienen las mismas características todas. Es una inversión en una empresa privada. esa empresa privada te ofrece rendimientos del 2, 3 o 4 hasta 10% al mes, que tú dices, "Dios mío." O sea, lo que le digo es, "Pero es que reflexiona todo esto. Si te va a dar 10% al mes, quiere decir que está dando 120% al año. Quiere decir que él tiene que ganar el doble para tener para que haga sentido su negocio. Entonces, ¿qué negocio te genera ese esa cantidad de dinero? Si tú tuvieras ese negocio, ¿por qué le darías 120 a alguien y por qué no se lo pides al banco? Entonces, no hace sentido, pero la gente eh la gente se va por los espejitos. ¿Y qué pasa con estas empresas? Pues son empresas privadas, muchas veces son sofonss que tienen cierto cierta autorización para operar, pero en realidad no lo están haciendo de forma adecuada. Entonces, eso te confunde. Eh, y hablan mucho de que las inversiones tradicionales y nosotros somos más inteligentes y la gente dice, "Sí, yo soy más inteligente." Entonces, tocan mucho las emociones. Sí. Ciertas prácticas sectarias. Eh, por cierto, eh, sí, totalmente. Y y es es bastante fuerte y me enerva porque aún las personas que tienen buen conocimiento a nivel financiero se dejan llevar porque convierten el rendimiento en cosas y después de eso, una vez que ya convirtieron el rendimiento en cosas, ya no pueden vivir sin esas cosas que tienen en su mente. Por lo tanto, aceptan el rendimiento a que sepan que sea riesgoso. Y me ha tocado ver personas que pierden millones de pesos ahí y personas que han puesto el dinero de su familia. el dinero de su mamá, la jubilación a veces de, o sea, ha sido impresionante lo que me ha tocado ver. He visto personas que piden dinero prestado y terminan una situación completamente crítica por entrar ese tipo de instrumentos y al final me toca recibirlos y me dicen, "Alejandro, eso es todo lo que perdí." Y les digo, "Pues ni modo, hay que reconstruirlo todo. Siempre se puede, pero pues primero tienes que aceptar y tienes que entender la situación en la que te encuentras." Y no importa cuántas veces lo repito y seguramente si me están escuchando estoy seguro que van a decir, "¿Y esta también? Y esta también es riesgosa." Si tiene esas características es riesgosa. Saca tu dinero en este instante y ponlo en algo donde puedas acumular tus inversiones, porque la gente lo sigue poniendo, la gente va a seguir perdiendo y eso es como algo continuo porque tocan sus emociones. ¿Sabes que me estoy llevando? Es una conclusión a priori, pero me estoy llevando esta como idea y es algo que estoy aprendiendo, reaprendiendo y me lo voy a tatuar en la cabeza y es combatir el cortoplacismo, combatir la gratificación inmediata. Si logramos mantener eso consciente, no voy a hablar de hazlo, ¿cómo? No, no, no, no quiero como emitir órdenes. Es haz consciente de esa vocecita y de esa actitud y cómo empieza a subir la temperatura de la habitación porque la adrenalina está a tope, porque vas a ganar 3 4% mensual, lo cual es ridículo, insisto, eh, en aguas con el corto plazo. Ya estoy aquí para eso trabajo. Se escucha como el diálogo del cortoplacismo andando, ¿no? Mira que nos la estamos pasando bien, el dinero es para gastarse. Se escucha como el diálogo del cortoplacismo y luego después, ¿cómo te lo demuestro? Viene la resaca económica, ¿no? La cruda moral que más de uno nos ha pasado, ¿no? Te o soy el único güey, que te despiertas una una mañana después, cierto dolorcillo de cabeza tal vez y empieza a ver las notificaciones del banco, ¿no? De los caros. Ah, pero ayer como el bailecito de Jean-Cla Bandama mandaba uno, ¿no? Póngamelo aquí para que se la gente sepa que estoy hablando. Entonces, eh me llevo eso como ser consciente de que el cortoplacismo te está buscando, está buscando ese chotzote como de dopamina, no sé qué sea, no, pero como ese chotzote lo necesito ya, ¿no? Sí, en realidad el verdadero poder está en saber que lo puedes comprar, pero tú decides si lo compras o no lo compres. Y le digo a la gente, "De verdad que tengas el dinero para comprarlo, no quiere decir que lo hagas de comprar, no es lo más inteligente para ti." A veces sí, a veces no, pero pero tú tienes ese poder de decisión. Y la otra es cuando te dejas llevar completamente por esa inercia. Entonces ahí no tienes el poder. El dinero te controla a ti en lugar de tú controlar el dinero. Y hacer esa reflexión funciona bastante bien. De hecho, eh esta es una práctica que hacía en algunos momentos donde necesaba esa compensación emocional por algo que me había esforzado un montón, ¿no? Entonces me acuerdo en algún momento que recibí hice un negocio y recibí varios millones y iba caminando por donde vivía en ese momento y en es porque lo primero que quería era recompensarme. ¿Qué me va a recompensar? Ahorita ya no tengo esa necesidad y no la siento por la forma en la que vivo y la manera en la que ya he reconfigurado mi mente, pero pero en ese momento quería recompensarme y lo que iba haciendo es que iba caminando y decía, "Esta casa me la puedo comprar, pero decid comprármela. Este carro me lo puedo comprar. Todos estos carros me los puedo comprar, pero decido no comprármelo. Esto me lo puedo comprar, también puedo ir acá, me lo puedo comprar. Sí, me puedo comprar este edificio, tal vez me puedo comprar esto. Entonces, todo lo me lo podía comprar, pero yo decidía no comprármelo. Y al hacer esa ese esquema y al estar sembrando esto en mi mente, entonces sentía ese poder dentro de mí, pero también sentía la satisfacción de que lo podía tener, pero decidía no tenerlo porque estaba mejor así. Y ese es un ángulo que me funciona muy bien. Otro ángulo que me funciona muy bien es empezar a disfrutar, hacer shopping de inversiones. Okay, eso lo disfruto. Como no tienes idea, ahí tengo adrenalina. Pues sí, no para que se me suba la emoción y se me baje la inteligencia, pero disfruto mucho y cada vez que tengo un remanente, ¿no?, que normalmente termina el mes, eh, y tengo un remanente para para invertir, lo primero que esté en mi mente es, ¿dónde voy a ubicar este recurso? ¿Dónde lo voy a ubicar? Entonces, ya estuve investigando, ya estuve viendo cuáles son los ángulos, veo mi portafolio de inversión, eh, y aunque no tengas un portafolio, ¿no?, los que nos están viendo, aunque sea una sola inversión ahorita, pero es el comprar esa inversión, tú sabes que va a ser algo extraordinario, ¿eh? Y el depositar el dinero y cuando recibes tu primer rendimiento y ese rendimiento que te lo puedas, eso es algo extraordinario. Entonces, el disfrutar el shopping de inversiones, eso cambió también mi vida. Buenísimo. Vamos a eh quiero encaminar la conversación entonces a esta receta. sé que viene en tu libro, tu primer libro que es de configuración financiera. Eh, recuerdo haberlo leído y es una gran lectura precisamente para darnos ese como manual porque está escrito como eso, ¿no? Como también como un manual. A ver, hazle así el muévelo acá. Entonces, en ese sentido, eh, danos la guía como el la guía prueba de tontos sobre cómo manejar esos sobrecitos de dinero. Ya nos hablabas hace ratito del 10% en términos de diversión. Se me hace buenísimo. Este, creo que me debo lana en ese en ese sector, pero venga, este, ya me pondré al corriente. 10% eh se habla mucho, Alex, de 30% eh en vivienda, pero la vivienda cada vez es más cara. Supongo que ese número ya se movió. ¿Nos puedes dar como esa guía para irle compartiendo la audiencia, porfa? Sí, ese ese 30% de vivienda me parece que es muy valioso. Eh, para terminar esa esa parte idea, hay un libro que se llama eh How to be Rich, eh, de Danco y Stanley y hay otro que se llama Stop Acting Rich, deja de actuar como rico y tienen algunas algunos parámetros y me gusta mucho ese parámetro que dices del 10% más bien el 30% de vivienda. Las personas que tienen más riqueza en el planeta, su vivienda vale de todo lo que tienen 30% o menos, ¿no? A veces vale el 10%. Entonces, te preguntas, bueno, ¿cuánto tengo que tener para comprar esta casa? Pues eso es lo que tienes que generar si quieres volverte rico y mantenerte rico durante mucho tiempo. Eh, y esos libros te dan algunos parámetros buenos en cuanto a los activos y la distribución de tus activos. Ahora, una cosa es cómo distribuyes tu dinero, tus activos, y la otra es cómo manejas el ingreso que estás recibiendo todos los meses, ¿no? Para eso sí necesitas un sistema de administración y le llamamos 7 + 1 porque son siete cuentas más una cuenta es la número ocho, pero esa cuenta número ocho es la cuenta de los impuestos. Entonces, lo primero que tienes Sí, Exacto. Pero es lo que es, ¿no? Es interesante esta parte. A nadie le gusta pagar impuestos, pero es la renta que tenemos que pagar para seguir generando dinero en este país. Y cuando la tratas de dar vueltas y tratas de evitarla, al final terminas pagando el precio y es más caro ese precio que no hacerlo. Entonces, al inicio entra el dinero y tienes que separar lo que es de impuestos. Lo puedes dejar invirtiendo en algo sencillo, por ejemplo, como eh setes en Bondía, ¿no? Que te está generando algún rendimiento y cuando tengas que pagar impuestos lo retiras y pagas el impuesto. Pero ya te quedaste con un poco de rendimiento, entonces estás generando dinero con el dinero de del gobierno, ¿no? De alguna forma de tus impuestos hasta que te toca hacer ese ese embolso. Y después de eso se distribuyen siete cuentas más. Eh, la primer cuenta de esas tiene que ver con tus compromisos mensuales, que son tus gastos mensuales. Tú tienes un presupuesto mensual, en tu presupuesto mensual tienes todos tus gastos. Eh, los que tú necesistas para vivir. Son gastos que tú necesitas para vivir. Y ahí le pones el 50%. A la gente le digo, "Normalmente es el 50% de tus ingresos eh deberían de ser tus gastos. El resto lo necesarias tener para distribuirlo en otras partes de tu vida, porque muchas personas ganan 100 y se gastan 100 o 120, ¿no? Entonces, no estés al tope. El 50% tiene que ser tus gastos y sabes que tienes un buen parámetro porque las demás áreas de tu vida te van a permitir construir una vida más satisfactoria y también escalando en tus inversiones. Eh, hay otro 10% que tiene que ver con tus inversiones, al menos 10%. A mí me gusta meterle mucho más, eh, porque mis gastos representan muy poco de lo que yo genero, eh, entonces le doy un porcentaje más grande, pero al menos un 10% y eso te va a permitir ir acumulando a lo largo del tiempo. En la medida en la que bajes tus compromisos mensuales, pues vas a incrementar el porcentaje que va a tus inversiones, lo cual va a acelerar tu libertad financiera, pero tú decides qué hacer, eh, y en qué manera lo puedes hacer. Ahí es donde viene la conciencia cuando lo sabes manejar. es decir, "No, le tengo que bajar a esto porque esto me va a permitir acelerar mi libertad financiera." Después de eso, eh, tenemos otras cuentas más. Por ejemplo, tenemos una cuenta que son proyectos, proyectos especiales. Esa cuenta de proyectos especiales le corresponde también un 10%. ¿Qué son proyectos especiales? Si tú quieres cambiar el guardarropa, si tú quieres eh pagar unas vacaciones, este lo sacas de los proyectos que la quinañera, la quinceañera es un proyecto, remodelaciones de la casa, todo eso es un proyecto, quiere decir que lo voy a ir acumulando y cuando lo tenga lo gasto. ¿Y es como un proyecto a la vez o pues tú puedes tener varios, pero no? o si obtienes una cantidad delimitada de dinero, ¿no? La idea es de que lo delimites, pero entonces lo que te ayuda a hacer esto es que tú sabes por anticipado qué proyectos quieres alimentar y quieres crear y quieres construir. Entonces, tú estás siempre pensando hacia delante, no estás pensando en esto se me antojó ahorita, ¿no? Y después pagas las consecuencias de esta ocurrencia, sino que ya estás planeando para lo que realmente quieres construir, ¿no? Entonces, tienes proyectos especiales. Hay una cuenta que es la cuenta de de dar. La cuenta de dar es cuando yo doy a alguien más. Y puede ser donativos, puede ser que le das a tus papás, puede ser que eh estás apoyando algún compañero, a una causa, ¿no? A esa le damos un 5%. Eh, la razón por la que no es un 10% es porque desde mi experiencia y desde la experiencia de muchas de las personas que fueron mis maestros cuando inicié, una de las cosas que decían es, "Yo puedo dar mucho dinero, pero lo que me gustaría dar más es tiempo." So, lo que le digo es, bueno, ¿por qué no das 5% en dinero y 5% en tiempo? Y eso te va a hacer sentir mejor como ser humano, ¿no? De hecho, por eso tenemos proyectos sociales en nuestras comunidades para que también den tiempo, ayuden y dejen un impacto. Entonces, un 5% de tus ingresos. Hay otra cuenta que se llama respaldo. La cuenta de respaldo es el por si acaso, pero no le llamamos el por si acaso porque se presenta el por si acaso, sino le llamamos respaldo y es la forma en la que tú vas acumulando una cantidad de dinero que va a ser tu amortiguador de protección. Entonces, vas acumulando el 5% todos los meses. ¿Y hasta cuánto tienes que acumular? Pues tienes que acumular dependiendo de qué tan qué tan respaldado necesitas estar, puedes acumular desde 3 meses hasta 6 meses de tus compromisos mensuales. Si si yo gasto 20 al mes, pues tengo que tener de o cinco más bien 3 meses, entre 60 y 120. 60 y 120 no es lo que tú decidas, pero es el nivel de respaldo. ¿Dónde lo puedes almacenar? puedes almacenar una cuenta de inversión, pero tú sabes que es tu respaldo y si a veces ganas más, esa cuenta funciona muy bien para las que las personas que están en ventas porque hay veces que ganas más o veces que ganas menos, ¿no? Dependiendo de el mes. Entonces, ¿qué es lo que sucede? Que tus gastos mensuales no cambian en el mes, los dejas fijos con tu presupuesto mensual, porque cuando no tienes este equilibrio, lo que sucede es que cuando ganas más, gastas más, cuando ganas menos, gastas menos, pero tu vida no es así. tu vida es es tiene ya algo delimitado, entonces tú haces tu presupuesto mensual y lo delimitas durante todo el año, ¿no? Es lo que voy a estar teniendo. ¿Y qué es lo que sucede cuando ganas más? Pues pones una mayor cantidad de tu cuenta de respaldo y cuando ganas menos, tomas de tu cuenta de respaldo y a completas para tu presupuesto mensual, pero no desequilibras la forma en la que gastas todos los meses. Eso lo haces consistente. ¿Qué cuentas más tenemos? Tenemos una cuenta de educación y esa cuenta le corresponde un 10%. Eh, ¿por qué la cuenta de educación? Me acuerdo, me acuerdo mucho de un amigo que me decía, eh, que estudian los que no saben. Y yo digo, "No, hombre." Y después vi la evolución de su vida y me decía, "No sabes qué, creo que tengo que aprender lo que está aprendiendo." Porque su vida no estaba en un buen lugar. Eh, y yo creo que eh la forma de llegar más rápido al siguiente nivel es estudiando, es aprendiendo lo que alguien más ya logró hacer. No solamente la parte académica, porque aunque tengo maestrías y todo lo demás, me gusta la parte académica, pero creo que me ha aportado más la parte enfocada, ¿no? La educación enfocada, lo que tú enseñas, lo que nosotros enseñamos. Creo que es educación enfocada a un resultado tangible, no es al conocimiento, sino un resultado. Eh, la forma en la que inviertes mejor es aprendiendo a invertir mejor, la forma en la que vendes más aprendiendo a vender más. La forma en la que aprendiendo a manejar tu dinero, pero con un resultado muy muy enfocado. Y si tú no le dedicas esa cantidad de dinero, lo que vas a hacer es que vas a hacer prueba y error. Y la prueba de error es la receta perfecta para el desastre. y resulta más caro. Y resulta más caro que educarte bien, hacerlo bien, acelerar tu resultado, ¿no? Entonces, la cuenta de educación, eh, estoy viendo si me hace falta alguna cuenta. Te hago la recapitulación. 50% gastos mensuales, 10% inversiones, 10% proyectos especiales, 5% del dar, 5% respaldo, 10% educación. 10% educación. ¿Cuánto llevamos ahí? 20, 30, 40, 90. 90. Y me falta una cuenta y es la cuenta de diversión. Ah, pues sí, precisamente 10% de diversión. S. Entonces, tenemos la cuenta de diversión y la cuenta es del 10%. Con esa cuenta de diversión ya sabemos, disfruta lo que tú quieras con eso, pero no delimítalo al y no te la tienes que gastar mes tras mes, la puedes ir acumulando y después de eso te diviertes y ahí vuélvete loco si quieres con esa cuenta. A la gente que es ahorradora le cuesta trabajo. A la gente que es gastadora le cuesta trabajo, ¿no? Sí, pero te ayuda a tener una buena delimitación. Hay una parte nuevamente, quiero hacerla aquí de abogado del Lo mencionaste un poquitito, pero quiero profundizar sobre ese tema, Alex, que es el tema de los famosos gastos mensuales cuando yo tengo un sueldo eh base más comisión, que es la mayoría de los vendedores. Honestamente, cuando la raza se me acerca y me hace este tipo de consejos que pues ya lo he dicho abiertamente, no soy un experto en finanzas, te puedo decir qué he hecho yo y basta, ¿no? o que puedo leer por ahí, pero normalmente redirijo hacia otras fuentes en sentido práctico de las cosas que es como a mí me gusta hablar es pues usa todo el tus gastos mensuales están basados en tú lo que tienes seguro. Es decir, tú tasas tu estilo de vida entre comillas a lo que tienes entre comillas seguro que es tu sueldo base. El tema de las comisiones pueden darte como lo adicional, por así decirlo, o sea, como los otros variables. Por ejemplo, las inversiones pueden ser variables. Insisto, no estoy diciendo que eso esté bien, estoy diciendo que sería que sería como mi consejo, ¿no? Este, los proyectos especiales pueden ser variables, el tema del dar puede ser variable, a lo mejor este mes nada más te da para 500 pesos, el siguiente mes te para 5,000. El respaldo, la educación, diversión, todo eso puede ser variable. Lo que no es variable, que ya lo decías ahorita, es el tema de cuánto pagas de renta, cuánto pagas de hipoteca, cuánto pagas de luz, cuánto pagas de internet, etcétera, etcétera, gasolina, carros, etcétera. Entonces, en ese sentido, eh es como este 50% lo puedes tasar o lo puedes eh relacionar, vaya, con lo que tienes nuevamente, entre comillas, seguro que es tu sueldo base y lo demás pues está tasado a un porcentaje de ese variable. ¿Cómo lo ves tú? ¿Cómo aterrizamos este esta receta que nos estás diciendo a la práctica? Pienso que al inicio está bien. Okay. Está bien hacerlo así. Porque eh al final tienes que tener claro cuánto necesitas para vivir, ¿no? Porque luego aceptas un trabajo y no sabes si eso necesitas para vivir y después estás estresado para generar la comisión porque necesitas un remanente tal vez de, no sé, 2000, 3000 pesos más, 5000 más y entonces estás tenso, ¿no? Y estás buscando luego otro trabajo y no puedes desempeñarte bien, ¿no? Y hay empleos en ventas que tienen un potencial enorme en términos de comisión y un sueldo base, pues realmente muy muy base y eso no quiere decir que no puedes ganar muchísimo dinero haciendo ahí, ¿no? Entonces, eh como que lo pongo ahí como como si fuera un ABC, pero te interrumpí, ¿no? Está perfecto porque en realidad eh por ahí va la decisión. Hay porque me ha tocado personas que entran al tema comercial en una organización y entran eh sin asegurarse que el sueldo base va a cubrir sus gastos mensuales y eso genera una complicación. Pero si te aseguras que cubre al menos tus gastos mensuales, está muy bien. Si logras tener el sueldo base, que eso se vuelva el 50% de tus gastos mensuales, es todavía mejor. Creo que al inicio eh, y lo más común va a ser que lo que tú ganas de base sean tus gastos mensuales y después conforme vas teniendo más experiencia sepas cuál es el rango que estás ganando de comisión para decir, "Bueno, es mi base y no antes me llevo esta cantidad adicional de comisión y con esa cantidad adicional lo podemos contemplar como tu ingreso, ¿no? Y ad vez tienes un poco más y un poco menos, pero tienes una como un estándar de comisión y con eso podemos contemplarlo como el 100%. Y de ese 100% vamos a buscar que el 50% sean tus gastos para que el resto lo puedas utilizar ya en el sistema de administración del dinero. Ahora, al inicio del sistema de administración del dinero, pues la gente empieza con gano 100 y gasto 80, ¿no? Entonces tengo que empezar a simplificar mis gastos y a ver dónde tengo fugas de dinero, eh, y qué puedo simplificar, qué puedo compartir, qué puedo eliminar, ¿no? Y vale la pena hacer este proceso. Y no es porque en algún momento no lo puedas pagar, sino porque el objetivo es tener finanzas eficientes. Porque cuando tienes finanzas de eficiencia, el dinero está en tu bolsa y cuando tú quieras algo de verdad, lo vas a tener para poder asumir ese ese costo o ese gasto. Pero cuando es ineficiente siempre estás viviendo a límite y el vivir al límite es bastante estresante. Entonces, yo prefiero tener holg. De hecho, con muchos de nuestros alumnos que están o en el camino a la libertad financiera o ya son financieramente libres, hay veces que les digo, "Bueno, ¿qué podemos simplificar de tus gastos?" Me dice, "Pero es que tengo tres veces mi libertad financiera." Le digo, pues sí, pero necesitamos tener finanzas eficientes. ¿De dónde vas a sacar cualquier gusto que tengas? Del remanente que tienes de tu libertad financiera, pero no de tus gastos. Es decir, no escales tu estilo de vida si no lo necesitas. Si algún día te quieres dar un gasto, lo tomas de ahí, no pasa nada. tu estilo continúa, pero es cómo llegamos a ese estilo de vida que sea un estilo de vida consistente, que nos alimente, que nos sintamos bien y que no escale conforme va pasando el tiempo, porque la gente tiende realmente a escalarlo, ¿no? Se le llama eh la ley de Parkinson a nivel financiero y esa ley de Parkinson es que entre más gano, más gasto y siempre voy a ir acumulando, ¿no?, mis ingresos con mis gastos y lo que sucede es que compras cosas más caras, pero que te dan de un lugar, o sea, que te dan la misma funcionalidad. Nuevamente les digo, tú tienes al inicio en vez con tu bochito, ¿no? De punto al punto, el punto al punto a después ya quieres un zuru, ¿no? Y después el punto al punto, el punto al punto y después ya quieres un jete. Y después ya quieres un BMW, pero vas al mismo lugar, ¿no? Solamente más con más eh con más estilo. Acabas de volar la cabeza. O sea, es cierto, solamente compramos las cosas que hacen lo mismo pero que son más caras. No, no, no lo he visto esa forma. Es totalmente cierto. Pues sea te compras un celular, ah, pues te compras el Pro o el Max o lo que sea, un reloj. Pues si antes tenías, no es un chiste contra Chaquira, pues si antes tenías un Casio, ahora quieres otro. Entonces, eh, pero sigue siendo algo para medir la hora. se me hace algo brutal porque el hecho de que lo lo ha lo conviertas como en su esencia nos hace verlo ridículo que pudieran ser algunas decisiones financieras porque realmente así lo es, ¿no? Y ahorita con esta conversación me estoy acordando mucho del meme que en México es así, ¿no? y y con y con el con el gringo lo ves un poco diferente y y me río porque me veo un poco en el espejo, que es ves cuates que tienen eh un carrazo que ya lo quisiera tener yo, pero lo sigues a su casa y su casa lo único que pues es una casa, digo, con todo respeto, pues así chiquitona, porque ahorita se utiliza la palabra humilde y honestamente la palabra humilde no tienen eso es otra cosa. Este, pues es una casa pequeña que tiene muchas deficiencias. Eso es un pantallota de televisión que no la tiene ni Obama, ¿no? Y eso lo ves como comúnmente habla de una escala de valores también. Seguramente ese carro está endeudado, ¿no? Eh, está fue adquirido con deuda, pero con el gringo lo ves un poco distinto. A lo mejor, insisto, en mi burbuja así lo he visto y a mí me pasa, o sea, mi carro es 2014, el carro de mi esposo es 2019 y este y pero con el gringo ves mucho eso, ves un carro medio medio medio, pero lo sigues, tiene una casa mucho más grande y mucho más fregona. Es decir, nuevamente está esa parte donde pues el dinero tiene que estar donde pues donde importa, ¿no? haces muchas cosas para que tu familia esté bien y le voy a echar muchas ganas, pero al final de cuentas eso a veces no se proyecta tanto en tus decisiones del día a día y es duro lo que estoy diciendo y a la hora de estar frente a una caja registradora, pues todo esto nos ataca porque nos vuelve el cortoplacismo a hablar y a seducir, ¿no? Y se me hace algo bien interesante ahorita como como lo haces como hacerlo eh a lo hacia lo esencial. O sea, ¿qué es esto? Es para ver la hoja, la hora. ¿Qué es un bocho? Es para llegar al punto A, al punto B. Ah, bueno, pues lo voy a sustituir con algo mejor. Pero mi viaje sigue siendo el mismo. No es como que ahora voy a ir a Europa o me voy a ir en carro hacia No, no, no. sigue siendo lo mismo. Se me hace bien interesante. Se me hace una interesante eh forma de de verlo y me encanta lo que dices. Eh define muy bien qué es lo importante para ti, qué es lo que es valioso para ti y enfoca tu esfuerzo en lo que es importante, eh, porque creo que es lo que hay que alimentar y hay veces que alimentamos más bien el juego de las comparaciones, ¿no? Que es lo que platicamos y no realmente lo que es esencial. Yo lo que le digo a la gente cuando está en una conferencia de finanzas, eh, hacemos un diagnóstico y una de las preguntas es, ¿dónde ubicas tu dinero? O sea, si tus posesiones, si el dinero que tienes en tus posesiones es mayor que el dinero que tienes en tus inversiones, entonces tienes cero en esa pregunta si no tienes uno. Entonces, las posesiones no son tu casa y tu carro o son muchas cosas de tu estilo de vida las posesiones, porque son cosas que pierden su valor en el tiempo, te generan muchas salidas de dinero. Tu casa normalmente es una propiedad para disfrutar, es habitacional, es para disfrutar, no es una inversión porque no la compraste para que cuando llegue otra inversión tú la vendes, te vas a vivir un hotel, ¿no? Y después metes el dinero a otra a otro lugar, ¿no? Sino normalmente lo utilizas para disfrutar y ese es el objetivo de una casa, es una posesión. Puedes comprar casas para rentar, lo cual me parece que es una inversión y es una conversación distinta, pero tu casa y tu carro son posesiones. Si la mayor cantidad de tu dinero lo tienes en tu casa y tu carro, estás metiendo tu dinero en cosas que te sacan más dinero. Si la mayor cantidad de tu dinero lo tienes en inversiones, estás metiendo tu dinero en cosas que te generan más dinero, que es un incremento de valor o rentas. Y esa es una decisión que uno toma y hay veces que la tomas porque no tienes idea, pero hay veces que la eh ya cuando tienes un poco más de conciencia empiezas a empezar a trasladar todo eso y hay veces que te das cuenta que tienes un montón de posesiones que ya ni las usas, ¿no? Como el como el el aparato de ejercicio que se volvió el perchero más caro que has tenido, ¿no? Que te metió en deuda. Eh, y te das cuenta y revisando ya los activos, lo que tienes en tu casa, eh que hay muchas cosas que puedes vender y puedes simplemente reubicar y la gente se empieza a volver un poco más eh detallista en ese tipo de decisiones y cuando empieza a darse cuenta que empieza a generar rendimientos a través de sus inversiones y que en algún momento esos rendimientos van pagando su estilo de vida, es fantástico ese ese cambio es es extraordinario. Y a la gente le digo, "Bueno, crece tu estilo ya tanto como lo puede generar los rendimientos de tus inversiones mientras tú lo decidas." Pero ahí tienes una limitante o una delimitación más bien, porque no es una limitante. Algo que me gusta decirle a las personas cuando están en ese juego de las comparaciones, sobre todo, quieren comprar mucho lujo, es que hay veces que te comparas con un ultra rico. Un ultra rico es una persona que tiene más de 10 millones de dólares invertidos, por lo tanto genera cierto flujo de invertidos, no de capital de invesidos invertidos. Buenísimo. Y cuando tiene esa cantidad de dinero invertido, pues genera un rendimiento de esas inversiones y con eso se lo puede comprar. Entonces lo que cuesta ese lujo para ellos es una cantidad muy pequeña, muy pequeña. Claro. Proporcional contra lo que tiene y lo que cuesta para ti tal vez es lo que no tienes, ¿no? Entonces, no te compares con un ultra rico. Cuando no eres un ultra rico, mejor construye tus finanzas para volverte un ultra rico y después tienes lo que tú quieres y o mantienes tu vida como un ultra rico. Es un punto de comparación que hace sentido tomarlo en cuenta. Me encanta. Creo que me llevo muchísimo. Te lo decía antes de de comenzar. Eh, puedo platicar horas contigo. Es un tema superapasionante que creo que eh la el ambiente nos está llevando a voltear a ver este tipo de cosas, voltear a vernos a nosotros. Eh, sé que si no te hago esta pregunta me van a hacer pedazos en la calle cuando me vea alguien de la comunidad, así que ahí te va. Vuelves a empezar. estás empezando de cero, no tienes la lo que es más inges, tienes deuda, eh, con todo lo que sabes ahorita, lo único que te puedes llevar es lo que sabes ahorita, pero vuelves a empezar, ¿cuáles son tus primeros pasos? Eh, lo primero que buscaría en ese momento es un producto que esté en una industria de alta demanda y que tenga un alto margen. Me volvería experto en el producto y me pondría a venderlo como loco. Ventas. ventas primero, porque todo se resuelve con las ventas y con el ingreso. Todo, todo. No importa eh en toda la organización que eh hay muchas funciones y muchas áreas, el área más importante es ventas porque es la que genera el dinero. Si no hay dinero, no hay organización, tal cual. Entonces, venta y una vez que tiene la que tengo la venta, empezaría a primero me enfocaría al inicio en venta, no invertiría tanto eh sino estaría generando, generando, generando y buscaría escalarlo lo más rápido posible y tener el mayor monto posible. Una parte de esa la utilizaría para pagar la deuda, renegociaría la deuda si tuviera deuda, eh encontraría una forma de de aplazarla lo más posible sin sin un costo fuerte, de tal manera que representara poco de mi flujo, ¿no? Entonces, estaría pagándolo poco a poquito y otra cantidad le estaría poniendo en inversiones, tal vez al inicio inversiones más transaccionales, porque las transaccionales te generan más ganancia, aunque requieres una transacción y las otras inversiones te generan flux. ¿Qué sería una inversión transaccional? Hay inversiones transaccional como la compra y venta de una propiedad, por ejemplo, y la otra es compro la propiedad para rentarla, ¿no? Esa me da flujo de efectivo, pero como el inicio lo que quiero es generar el dinero, entonces tal vez buscaría primero la parte de la venta, que es algo transaccional, y tal vez buscaría dos, tres inversiones transaccionales. En términos, perdón, que estoy como tratando de aterrizarlo para los que nos están escuchando. en términos es vende más. Ese fue el número uno o vende. Y el número dos estoy viendo eh como así como yo digo, ustedes en en finanzas dicen eh múltiples fuentes de ingresos, yo acá digo múltiples fuentes de prospectos, pero regresemos a múltiples fuentes de ingresos, que es el número uno fue vende, el número dos es vende otra cosa. Es lo que estoy entendiendo, ¿no? O sea, si te alcanza para una propiedad o es un carrito o es un inventario o es vas a poner algo en Facebook Marketplace, estoy entendiendo por una utilidad, o sea, que tengas esa diversificación. ¿Lo entendí bien? Sí, pero no más de dos. ¿Por qué no más de dos, perdón? Dos cosas para vender. Puedes vender algo que tenga que ver un poco más con una inversión que sea transaccional siempre y cuando sigue estando en un mercado, porque lo que sucede con la venta de un producto es que el producto no es tuyo y ves el producto nuevamente alguien más y no te tienes que poner a desarrollar y es otra historia. Y lo que tú quieres es volverte el mejor haciendo esto para generar la mayor cantidad de dinero. Pero una vez que el dinero esté en tu cancha, compras productos que sí son tuyos, ya es donde puedes tener la ganancia. pero no más de esas dos cosas, porque lo que la gente empieza es a dispersarse. Entonces, en lugar de volverse el especialista en la venta de ese producto de alta demanda, empiezan a probar pequeños pedacitos de cosas y se vuelven muy malos, se distraen y en lugar de generar más generan menos, simplemente por la distracción. Me suena como el arquetipo del eterno emprendedor que anda como con decir, "Ay, es que ahorita traigo esto y ahorita traigo otro y es la persona que menos confiable puede ser, ¿no?" Sí. Y además siempre está cambiando y creo que cuando tienes más alternativas justificas la falta de éxito en alguna de ellas. Entonces, cuando tienes pocas o tienes una central, entonces tienes que ser exitoso o exitoso. Eh, y después de eso, eh, enfocaría mucho en ingreso pasivo, ¿no? Empezar a alimentar otra vez el ingreso pasivo hasta escalar. Te están gritando contra la bocina del coche que van manejando los audífonos en el gimnasio. Te están gritando, "Sí, pero en qué, en qué." Ya sé que vas a contestar, pero de todas maneras, ¿en qué cuál sería tu primera inversión? Es más, la primera. Tienes ahorita 1,000 pesos adicionales en el banco, ya hiciste todo, empezaste a vender, te cayó una nueva comich, lo que quieras, tienes estos lo que es más 1,000 dolaritos tienes ahí. ¿Hacia dónde van? Bueno, la primera es deuda gubernamental, que serían setes. La primera y una y otra vez voy a decir eso, solo que quiero poner un contisionáramos de las veces que recomendamos ese aparato, ¿no? Está Sí. Impresionante, pero ahorita ahorita es una historia distinta. Eh, la gente no lo alcanza a comprender, ¿no? Por la misma fecha en la que estamos grabando. Ahorita Cetes está en 9%, pero Ces ha estado en 3%. Sí. Y ha sido una es una tasa razonable en 3% porque es de governamental. Llegó estar arriba de 11%, ahorita está en 9% y va a seguir bajando. Eh, entonces ese sería el primer lugar. Si quieres aprender un poquito más, explorar los bonos, porque sigue siendo deuda gubernamental. STES es de corto plazo, menos de un año. No puedes elegir los la cantidad de meses, pero no es menos de un año. Y los bonos son de varios años y la diferencia con los bonos es que como sabemos que la tasa va a bajar, entonces si tú agarras un bono, ponle de 10 años al 9%, pues durante 10 años vas a tener el 9%. Aunque baje la tasa de referencia, tu bono no cambia la tasa. Entonces, tú puedes mantener una tasa que es la más alta de las últimas décadas eh de largo plazo y eso sería otro de los lugares. Y posiblemente eh me enfocaría en esos. Eh, ahorita eh algunas personas dicen, "Pero quiero un poquito más, tal vez exploraré una Sofipo." Eh, porque están las o sea todas estas alternativas son inversiones reguladas, respaldadas y consistentes, porque la SofIPO como tiene un poco más de riesgo, entonces tiene que tener un premio adicional. está dos puntos o hasta tres puntos arriba de de sets e te va a respaldar hasta 25,000 l que son como 200,000 pesos a a este momento. Hay como cinco sofipos interesantes, puedes tener ahí un millón de pesos metido y te va a dar un poquito más de la tasa, pero se puedes meter 10 millones y está protegido por el gobierno federal. La ventaja de meterlo, eh, que es la otra contraparte de la conversación de hace un momento, la ventaja de meterlo en un instrumento así que tiene un respaldo gubernamental es que tú te enfocas en generar dinero y en ubicarlo ahí. No te enfocas en ver cómo funciona ese instrumento, porque luego lo que pasa con las personas es que se enfocan en generar dinero y después que en hacer trading. Y al hacer trading te tienes que meter en cómo funciona ese mundo y entonces tu mente no está concentrada en un lugar. Son dos cosas totalmente distintas. Entonces se ponen a hacer trading y al hacer trading pues tienen que estar pendientes de que suceda y si sucede es lo que se está presentando en estos momentos de repente ya tienen un gol enorme porque hubo un ajuste que bueno desde el 2020 no sucede este ajuste, pero va a tener ajustes y si te sales tarde pues vas a perder dinero si estás haciendo el tema de trading. Entonces es mejor concentrarte en generar dinero a través de las ventas y en llevar ese dinero a una inversión que no te requiere nada, ¿no? Y ya tal vez la conversación sería, ¿qué es lo que pasa con el grado de inversión del país? Pero sería ya una conversación que más de mediano largo plazo, ¿no? Para mantener ese monitoreo. Pero de alguna forma el país siempre te va a pagar porque la forma en la que paga esas deudas es con el impuesto de todos nosotros, no es con un ahorrito que tenga. Entonces, mientras el país siga cobrando impuestos, una de las salidas que tiene es pagar la deuda y nosotros como inversionistas en deuda gubernamental somos parte de esa deuda. Entonces, nos beneficiamos de ahí. Buenísimo. Antes de despedir el programa, me gustaría que particularmente a nosotros, todos los que te estamos escuchando, Alex, nos dejaras una tarea y es algo como muy práctico, insisto, en caminar la raza la acción es toma ahorita $100 y abre tu cuenta. Creo que Set es directa la página, ¿no? Eh, setisdirecto.com, donde es literal es la la plataforma del del gobierno, ¿no? No, no, no es nada privado ni nada por el estilo, pero a a ese sentido de de específico me gustaría que nos dejara esa tarea. ¿Cuál tarea se te ocurre? Pues me gusta eso. Eh, lo que sucede con las personas que no tienen experiencia invirtiendo, que son la mayoría, es que les da miedo y al darles miedo, pues les cuesta trabajo tomar una acción, eh, o piensan que tienen que invertir mucho dinero. Y pienso que una tarea que le puede funcionar a toda la audiencia eh de del programa es abrir tu cuenta en setes. Me gusta la parte de la cuenta de setes. Y compra un sete a un mes y compra un bono a 3 años. Okay. 300 pes cada uno. 300 y 300, ¿eh? Y ve qué pasa con tu mente. Después del primer mes, te das cuenta qué es lo que sucedió y vas a ver tu rendimiento. Te van a regresar al capital más tu rendimiento. Vas a decir, "Ah, entonces así es como funciona. Entonces, le podría meter 600 pesos." Pues tal vez le meto 600 pes. Entonces, la primer tarea es esa y la segunda tarea es que tú vayas escalando, si es posible, al doble cada mes lo que estás metiendo. Eso, ¿qué quiere decir? Si meto primero 300, después voy a buscar meter 600 y después 10000 y después no, hasta que llegues a un monto que sea razonable para ti. Porque el hecho de que te acostumbres a ir escalando la cantidad de dinero que inviertes te permite también impulsar tu mente para generar más dinero cada vez porque tienes que invertir más. va a llegar un momento en el que vas a tener un tope y eso está muy bien, pero eso va a estructurar tu mente. Creo que cuando cambiamos la forma en la que piensa la mente, vamos a cambiar nuestras acciones y lo vamos a hacer de una forma más permanente. Entonces, me encantaría construir eso en la audiencia. Me encanta. Simple, supercreto. Háganlo hoy, así, ahorita. Deja de hacer lo que estás haciendo y métete a hacer esta primer cuenta. Incluso pudiera hacerlo eh también en bonos. Como bien dice Alex, yo quiero compartir, nunca hago esto, quiero compartir lo que hoy aprendí. Hoy me llevo yo y es que me acabas de dar un regalo muy grande para la raza que se vio en el espejo conmigo. Eh, lo lo comparto en total transparencia y agradeciéndote de verdad porque me llevo una gran gran lección el día de hoy y es me voy a llevar esta este hábito que tú tuviste cuando cerraste esos millones. Sí, me lo puedo comprar, pero ahorita no lo quiero. Sí, me lo puedo comprar, pero ahorita no lo quiero. Creo que lo importante de eso son dos cosas. Número uno, estás respetando tu propia dignidad. Estás como, estoy bien cabrón, estoy bien pesado, soy un crack, pero también, ¿sabes qué? Yo decido. Entonces sí me lo puedo comprar, pero ahorita no lo quiero. Eso me lo llevo. Te lo agradezco de corazón porque sé que va a ser algo que me va a ayudar muchísimo en el día a día nuevamente es como como desarrollar ese músculo, eh, pero al mismo tiempo decir, "Ey, vas muy bien, compadre, estás bien pesado, güey, lo estás haciendo bien." Y creo que eso también es bien importante y con mucho con mucho cariño se lo comparto a la audiencia. Mi querido Alex, pásanos todas tus redes sociales, dónde te podemos seguir, qué hacemos, cuéntanos ahora sí, aviéntate el golazo porque, pues digo, sobra decirlo que es una persona que admiro muchísimo, lo considero también un mentor, es mentor de Dania como tal y y y venga, o sea, ya tiene como el estampado de aprobación, eh, Alex, por favor. Excelente. Bueno, nuestras redes sociales son Alejandro Saracho, todo es Alejandro Saracho, LFX en algunas redes sociales y en otro Alejandro Saracho nada más. Eh, para ver lo que hacemos nosotros abrimos una cuenta y ahora estoy con el juego de la marca personal. Entonces, en lugar de tener la marca del producto, eh todo lo que estamos haciendo tiene que ver con Alejandro Saracho. Entonces, nuestra página en nuestro sitio de internet es alejansaracho.com y ahí pueden ver todos los programas que hacemos. Nuevamente estamos enfocados o al desarrollo financiero o al desarrollo empresarial. son los dos canales y en el desarrollo financiero va desde las personas que están iniciando desde cero y quieren tener bases sólidas de finanzas, las personas que eh quieren ser financieramente libres y quieren ese acompañamiento hasta la libertad financiera. No lo soltamos hasta ese momento. Y las personas que ya tienen riqueza, ya tienen ya son financieramente libres, ya tienen ciertos recursos, como de repente muchas personas se volvieron financieramente le decían, "¿Qué sigue? ¿Qué hago con de esto que acabo de construir?" creamos un nuevo programa que se llama grupo de maestros de riqueza, donde les ayudamos a hacer más como wealth management o gestión de su riqueza. Ese es el camino financiero y en el camino de la empresa eh los ayudamos desde la parte inicial que es crear sus modelos de negocio, eh desarrollar habilidades directivas, porque primero creas tu modelo de negocio, después neistas apalancarte y dirigir a las personas a través de tus de tus habilidades de de liderazgo y de dirección. Eh, también les ayudamos a escalar sus empresas, que pues fue parte del recorrido que tuvimos también con con ustedes, eh la parte de y tenemos un programa que se llama eh Grupo de Aelción Empresarial, que es uno de nuestros principales programas y nos ayuda a escalar las empresas de muchas personas, sobre todo porque cuando tienes una empresa normalmente no es llego a la meta y se acabó el mundo, ¿no? Sino todo el tiempo tiene que estar creciendo y todas las cosas van cambiando. Los tocamos cada uno de los momentos en los que nos encontramos distintas áreas de la empresa, vamos acelerando las empresas y se genera una comunidad extraordinaria. Creo yo que en algún momento eh uno piensa en las metas, pero después uno tiene que pensar en comunidades sólidas que te acompañan en tu proceso y en tu cambio de transformación. Eh, eso es esencial. Y entiendo que uno de tus productos estrellas es es precisamente reconfiguración financiera, ¿no? Es como ese programa y en el sentido personal que dijiste como para para el B2C, por así decirlo, eh, sería ese, ¿verdad? Es como por ahí pueden empezar, ¿verdad? Por ahí pueden empezar. Tenemos eventos presenciales de reconfiguración financiera. Ahorita solamente vamos a tener uno en el año que va a ser en junio. Y después tenemos una membresía que es el digamos que el siguiente nivel que se llama Libertad Financiera extrema. Ese es online y a distancia. Reconfiguración financiera es presencial. Alex, muchísimas gracias. Encantado de estar aquí, de aportarle valor a la comunidad y de seguir compartiendo y felicidades nuevamente por el programa. Gracias. Bien, pues eso fue todo por este episodio. No olvides calificar con cinco estrellas y dejar tu reseña en Apple Podcast. Si estás viendo esto en YouTube, ya sabes qué hacer. Coméntame qué te pareció esta conversación, qué te llevaste el día de hoy. Aprovecha para suscribirte y hacerle clic a la campanita. Te voy a dejar los links aesdirecto.com. Seguro pues ya te habías ido, pero de todas maneras te lo dejo ahí pues para que lo tengas a la mano y hagamos la tarea. Te invito a que me sigas en las diferentes redes sociales. Me encuentras en todas como @cabrónasventas. Me despido como cada semana agradeciéndote el que estás aquí. Yo te saludo la próxima semana y por lo pronto hay que romperla, [Música] [Aplausos]